

As coisas mais importantes que você precisa saber
- Quem toma empréstimos em criptomoedas deve priorizar a compreensão do destino de sua garantia e se ela será reutilizada pelo credor, antes de comparar taxas de juros ou condições de empréstimo.
- A reutilização de garantias transforma uma simples relação de empréstimo em uma complexa série de dependências, expondo o mutuário a riscos ocultos da contraparte e a potenciais problemas de liquidez que vão além das flutuações de mercado.
- As falhas de plataformas como Celsius e BlockFi demonstraram que o agrupamento ou a reutilização de ativos de clientes pode levar a perdas rápidas, o que motivou as recentes orientações regulatórias a se concentrarem na segregação e divulgação claras de ativos.
Divulgação
As informações contidas neste artigo têm fins meramente educativos e informativos, e não devem ser interpretadas como aconselhamento financeiro.
Introdução: Compreendendo os riscos da reutilização de garantias em empréstimos com criptomoedas
Em nosso primeiro guia, explicamos por que um investidor de longo prazo em criptomoedas pode optar por tomar empréstimos em vez de vender. Essa é a lógica básica por trás da estratégia "Comprar, Tomar Empréstimo, Vender": manter uma posição de longo prazo, acessar liquidez por meio de empréstimos e evitar vendas forçadas simplesmente porque o capital é necessário em outro lugar.
Este guia se concentrará em uma parte dessa estratégia que muitos leitores ignoram. Assim que a garantia sai da carteira pessoal, a questão central não é mais apenas quanto você pode tomar emprestado ou com que rapidez os fundos chegarão. A questão passa a ser o que a plataforma tem permissão para fazer com a garantia durante a vigência do empréstimo.
Essa questão é importante porque a rehipotecação, ou a reutilização de garantias, tem sido uma ferramenta de financiamento padrão em mercados tradicionais e também surgiu em modelos de empréstimo de criptomoedas. O Conselho de Estabilidade Financeira (FSB) define rehipotecação de forma restrita como “qualquer uso dos ativos de um cliente por um intermediário financeiro” e, de forma mais ampla, a descreve como qualquer uso de ativos fornecidos como garantia por um intermediário ou um tomador de garantia. O mesmo relatório observa que essas práticas podem melhorar a disponibilidade de garantias e reduzir os custos de liquidez, ao mesmo tempo que criam alavancagem, interdependência e potenciais atrasos quando os clientes tentam acessar seus ativos durante a insolvência.
Em termos simples, o risco começa quando a garantia fornecida para um fim se torna benéfica para o balanço patrimonial de outra parte. Um mutuário pode acreditar que está oferecendo BTC, ETH ou XRP como garantia para seu empréstimo. Em um modelo de refinanciamento, o mesmo ativo pode ser emprestado, oferecido como garantia em outro lugar ou usado para lastrear o financiamento em criptomoedas do credor. Nesse ponto, o usuário não está apenas exposto às flutuações das criptomoedas e aos termos do empréstimo, mas também a uma cadeia de contrapartes que ele não escolheu.
As falências da Celsius, BlockFi e FTX não foram idênticas, e a FTX não era uma plataforma clássica de empréstimo de criptomoedas. No entanto, cada caso trouxe à tona a mesma lição: quando os ativos dos clientes são agrupados, reutilizados, misturados ou absorvidos de alguma forma dentro de uma estrutura de risco corporativa mais ampla, a falha de uma plataforma pode se traduzir em perda para o cliente com uma rapidez extraordinária.
A Reuters noticiou que a Celsius utilizou depósitos de clientes de maneiras que os clientes não compreendiam totalmente, que a falência da BlockFi estava ligada à exposição à FTX e à Alameda, e que fundos de clientes da FTX foram usados para cobrir as perdas da Alameda Research.
A estratégia "Comprar, Tomar Emprestado, Morrer" depende do destino da garantia.
A maioria das pessoas começa com a pergunta errada. Elas comparam taxas de juros, prazos de empréstimo, rapidez na aprovação e limites de liquidação. Esses fatores são importantes, mas vêm em segundo plano. A primeira pergunta é mais simples: depois que eu deposito minha garantia, ela permanece alocada ao meu banco ou começa a circular no balanço patrimonial da instituição financeira?
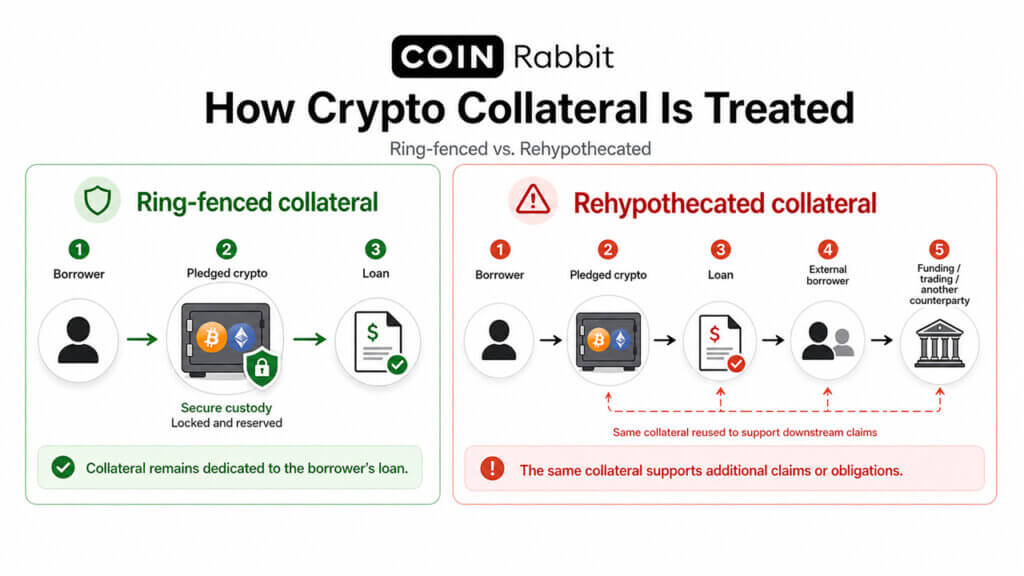
Essa distinção é o que separa os riscos aparentes dos riscos ocultos. Se a garantia permanecer isolada e dedicada, o tomador do empréstimo ainda estará exposto à volatilidade do mercado, ao custo do financiamento e às regras de liquidação. Se a garantia for reutilizada , o tomador do empréstimo também ficará dependente das contrapartes do credor, das decisões de tesouraria e da gestão de crises. O ativo pode parecer ser "minha própria garantia" no painel de controle, mas, economicamente, não é mais de sua responsabilidade exclusiva.
É por isso que o princípio da não refinanciamento hipotecário ressoa tão fortemente entre os investidores sérios . É uma promessa mais clara em relação aos limites do risco. Quando as pessoas sabem que seus ativos estão totalmente sob sua custódia, em vez de serem transferidos para uma mesa de operações, uma afiliada ou um mutuário externo, justificar a confiança torna-se mais fácil porque a estrutura é mais simples e fácil de entender.
Qual a diferença entre uma hipoteca e um refinanciamento hipotecário?
O penhor é a forma padrão de empréstimo garantido em criptomoedas: o tomador do empréstimo oferece um ativo como garantia para o seu próprio empréstimo.
O refinanciamento hipotecário começa quando o credor utiliza novamente o ativo hipotecado , seja emprestando-o a um terceiro, hipotecando-o a outra contraparte ou utilizando-o para financiar o próprio empréstimo.
A diferença é simples, mas crucial: uma estrutura mantém as salvaguardas vinculadas à posição do usuário; a outra adiciona dependências externas.
Contexto de mercado
A reutilização de garantias é suficientemente comum para merecer atenção.
A estratégia "Comprar, Tomar Empréstimo, Morrer" só funciona efetivamente se a etapa de "tomar empréstimo" for baseada na confiança. Os detentores de ativos desejam liquidez sem ter que vender seus ativos de longo prazo, mas essa preferência não justifica entregar garantias a qualquer plataforma de empréstimo. Uma estratégia criada para preservar capital pode ser comprometida se a garantia se tornar parte da tolerância ao risco de outro credor de criptomoedas.
Por essa razão, a gestão das garantias deve ser uma prioridade no processo de due diligence. Embora as taxas de juros, a relação empréstimo-valor (LTV), a velocidade de financiamento e os ativos dados em garantia sejam fatores importantes, eles são secundários a uma questão mais fundamental: o ativo permanece dedicado à situação do mutuário ou fica disponível para reutilização pelo credor?
O modelo de garantia isolada não elimina o risco de mercado. O tomador de empréstimo ainda precisa monitorar o valor da garantia, o custo dos juros e os limites de liquidação. No entanto, ele torna a estrutura geral mais fácil de entender. Se o ativo não for transferido para uma mesa de operações, afiliada, tomador de empréstimo externo ou parceiro de financiamento, o usuário obtém uma visão mais clara de onde a garantia está e o que precisa ser feito para devolvê-la.
| Amostra | O que acontece com o original? | Principais riscos para o usuário |
|---|---|---|
| Totalmente alocado/retido | O ativo é mantido para fins de empréstimo ou relação de custódia. | Riscos de mercado, riscos operacionais, regras de liquidação |
| Refinanciado/Reutilizado | O ativo é emprestado novamente, hipotecado novamente ou aplicado em outro lugar. | Riscos na cadeia de contrapartes, dependência de saques, pressões sobre a solvência. |
| Misturado/Usado incorretamente | O ativo é misturado com os riscos da empresa ou afiliada. | Falta de ativos, ambiguidade jurídica, disputas de falência |
O que é a reutilização da garantia e como funciona?
A rehipotecação não deve ser tratada como um aspecto obscuro ou ultrapassado das finanças. Ela é parte integrante do amplo cenário de empréstimos em criptomoedas. Nos mercados tradicionais, a rehipotecação há muito sustenta o financiamento de títulos, os mercados de recompra, a corretagem primária e outras atividades de balanço patrimonial. A formulação do Conselho de Estabilidade Financeira (FSB) é intencionalmente equilibrada: a rehipotecação pode aumentar a liquidez do mercado e reduzir os custos de transação, mas também pode aumentar a alavancagem e conectar empresas de maneiras difíceis de perceber durante períodos de baixa atividade.
O empréstimo de criptomoedas herdou a mesma dinâmica. Algumas plataformas utilizam explicitamente a reutilização de garantias como parte de sua estrutura econômica, geralmente para reduzir os custos de empréstimo ou para gerar rendimento. Por exemplo, a Ledn descreve seus empréstimos padrão lastreados em Bitcoin ou Ethereum como uma estrutura na qual a garantia é reutilizada para reduzir as taxas de juros para os clientes, enquanto sua opção de empréstimo com retenção de garantia é projetada de forma que a garantia não possa ser reutilizada. Essa distinção ilustra claramente o cenário atual: a reutilização de garantias nem sempre é oculta, mas os usuários precisam estar cientes do modelo em que estão entrando.
A conclusão prática não é que todas as plataformas reutilizem garantias, ou que toda reutilização seja automaticamente fraudulenta. O ponto mais rigoroso é este: os tomadores de empréstimo não devem presumir nada. A categoria, o tamanho da marca ou o preço anunciado de uma plataforma não respondem à questão de como os ativos digitais são gerenciados. Somente os termos do produto, o modelo de custódia, as divulgações e os controles operacionais podem responder a essa pergunta.
Reutilização de garantias: uma opção típica
Alguns modelos de empréstimo de criptomoedas reutilizam garantias para melhorar a liquidez, reduzir as taxas de juros ou gerar retornos. Outros modelos empregam estruturas que não permitem a reutilização de garantias e são projetadas para manter as garantias vinculadas ao empréstimo do tomador.
O perigo não reside simplesmente na possibilidade de reutilização das garantias; o perigo está em utilizar uma plataforma sem compreender se os seus ativos podem ser reutilizados , quem pode aceder a eles e o que acontece em períodos de crise.
Por que a reutilização de garantias pode transformar a liquidez em uma dependência perigosa?
Reutilizar garantias parece eficaz e atraente em condições estáveis. Um credor de criptomoedas pode usar ativos dados em garantia para fornecer liquidez, apoiar empréstimos adicionais ou até mesmo reduzir custos para os tomadores. Em um mercado em alta, essas vantagens são mais fáceis de explorar, pois os valores dos ativos estão aumentando e as contrapartes geralmente estão dispostas a conceder crédito.
A verdadeira vulnerabilidade surge quando a direção do mercado muda. Vários fatores negativos podem convergir, como a queda no valor das garantias, o aumento dos pedidos de saque, a pressão das contrapartes e a redução da liquidez do mercado. Nesse ponto, a plataforma que reutilizou os ativos dos clientes pode precisar que seus múltiplos relacionamentos externos funcionem sem problemas simultaneamente. Se uma contraparte falhar, um empréstimo aparentemente simples para o usuário pode se transformar em um problema de liquidez mais amplo e complexo.
Por essa razão, o refinanciamento hipotecário desempenhou um papel destrutivo em colapsos anteriores do mercado de criptomoedas. Não precisa ser a única causa de um colapso para piorar significativamente as consequências. Ao criar alavancagem oculta e cadeias complexas de dependência, o refinanciamento hipotecário pode transformar um produto destinado a fornecer liquidez em um risco que ameaça a solvência do investidor.
Lições aprendidas com Celsius, BlockFi e FTX para o mercado de criptomoedas
A menção dos estudos de caso da Celsius, BlockFi e FTX não tem a intenção de transformar este guia em uma análise detalhada de cada plataforma individualmente. A lição mais valiosa reside no aspecto estrutural. Cada caso demonstrou o que pode acontecer quando os ativos do cliente não são protegidos por um modelo simples, transparente e de uso limitado.
O uso indevido e flagrante de ativos pela Celsius foi exposto. A Reuters noticiou que um perito nomeado pelo tribunal constatou que a Celsius captava depósitos em criptomoedas de pessoas físicas e os investia no mercado atacadista de criptomoedas. O perito também descobriu que a Celsius utilizou depósitos de novos clientes para financiar pedidos de saque de outros clientes em junho de 2022, concluindo que o modelo de negócios divulgado aos clientes era diferente do modelo efetivamente praticado pela empresa. Para tomadores de empréstimo e depositantes, a lição é clara e direta: se os usuários não conseguem entender como seus ativos estão sendo utilizados, não podem avaliar os riscos reais.
A BlockFi demonstrou como ativos distribuídos e a concentração de contrapartes podem transferir perdas. Em seus documentos de liquidação de 2022, a Comissão de Valores Mobiliários dos EUA (SEC) afirmou que a BlockFi gerou benefícios para suas contas remuneradas ao distribuir ativos por meio de empréstimos institucionais e corporativos, entre outras atividades. A SEC também afirmou que os termos da BlockFi permitiam que ela penhorasse, repenhorasse, apreendesse, reapreendesse, vendesse, emprestasse ou transferisse criptomoedas para investidores, e que a BlockFi agrupava, misturava e repenhorava ativos da BIA com outros ativos.
Posteriormente, a Reuters informou que o pedido de falência da BlockFi indicava uma exposição significativa à FTX, incluindo empréstimos à Alameda e ativos mantidos na plataforma FTX.
O caso da FTX não se tratava de um refinanciamento hipotecário no sentido estrito de empréstimos em criptomoedas, mas continua relevante porque mudou a forma como o mercado encara a custódia e a segregação de ativos.
A Reuters noticiou que Sam Bankman-Fried foi condenado a 25 anos de prisão após um juiz constatar que os clientes da FTX perderam US$ 8 bilhões, e ex-associados testemunharam que ele os instruiu a usar fundos de clientes da FTX para cobrir prejuízos na Alameda Research. A lição no setor de empréstimos é próxima, mas crucial: quando os ativos dos clientes se tornam acessíveis a um fundo de risco corporativo, os usuários são colocados em risco muito antes mesmo de os limites de liquidação serem atingidos.
Essas falhas diferiram em seus mecanismos, mas todas apontam para a mesma questão relativa à due diligence: os ativos do cliente estão sendo mantidos para a finalidade do cliente ou podem ser absorvidos pela estratégia de outra pessoa?
Por que garantias dedicadas e não descartáveis alteram a equação de confiança nos empréstimos em criptomoedas?
O valor da confiança nas garantias é evidente. O usuário deseja ter a certeza de que os ativos destinados a um empréstimo específico permanecerão vinculados a esse empréstimo e não serão transferidos, dados em garantia a terceiros ou usados para garantir as próprias obrigações do credor. Quando essa condição é clara, o mutuário pode se concentrar nos riscos aparentes: volatilidade do mercado, relação empréstimo-valor (LTV), custos de juros e cronograma de pagamento.
Não se trata apenas do aspecto financeiro; estende-se também ao emocional. Investidores de longo prazo frequentemente recorrem a empréstimos porque não querem liquidar suas posições subjacentes. Sentem-se mais seguros quando o caminho para recuperar seus ativos é direto: gerenciar o empréstimo, pagá-lo e recuperar a garantia de acordo com os termos da plataforma. Reutilizar a garantia de forma dissimulada complica esse processo, já que a recuperação dos ativos pode depender de entidades fora do controle do tomador do empréstimo.
As diretrizes regulatórias após o fiasco de 2022 seguiram na mesma direção. A atualização das diretrizes de 2025 do Departamento de Serviços Financeiros do Estado de Nova York enfatiza a segregação, a contabilidade separada, o uso limitado de moedas virtuais pelos clientes e a transparência. Afirma que os custodiantes devem tratar as moedas virtuais dos clientes como pertencentes exclusivamente a eles e não devem utilizá-las para fins próprios.
Como avaliar um credor de criptomoedas antes de depositar fundos
Uma página inicial bem elaborada pode explicar a experiência de usuário desejada. Os termos legais e as divulgações de custódia, no entanto, esclarecem o que acontece quando os mercados flutuam, os saques aumentam ou a plataforma enfrenta pressão. Portanto, os tomadores de empréstimo sérios devem começar entendendo como os ativos são gerenciados antes de comparar preços.
A questão crucial na due diligence é se a plataforma pode usar, emprestar, penhorar, repenhorar ou de outra forma aplicar os ativos dos clientes. Se puder, o tomador de empréstimo precisa entender toda a cadeia de contrapartes, a finalidade da reutilização, se os ativos estão segregados por produto e o que acontece se um tomador de empréstimo subsequente ou uma afiliada falir. Se não puder, analisar a estrutura torna-se mais fácil, embora os riscos de mercado e de liquidação permaneçam.
Lista de verificação essencial
Antes de fornecer garantias, um mutuário sério deve ser capaz de responder às seguintes perguntas:
- A plataforma pode reutilizar, emprestar, penhorar ou publicar a garantia de qualquer outra forma?
- Os ativos dos clientes são segregados dos ativos da empresa e de suas subsidiárias?
- A plataforma divulga como lida com os ativos em caso de insolvência?
- Os limites de liquidação, os alertas e as ferramentas adicionais para preenchimento de garantias são claros?
- Quem controla o armazenamento e a plataforma usa armazenamento a frio ou controles multisig?
- Os mecanismos de retirada e devolução de garantias são claros tanto para empréstimos em aberto quanto para empréstimos já quitados?
- Existe suporte disponível quando as condições de mercado mudam rapidamente?
Não refinanciar a hipoteca não significa ausência de risco.
A plataforma pode manter a garantia totalmente assegurada e ainda liquidar o empréstimo caso o mercado se mova contra a posição. Os riscos associados ao uso de garantias e os riscos de mercado são duas questões distintas. Um tomador de empréstimo prudente avalia ambos antes de comprometer uma grande quantia de capital.
Separe os riscos da plataforma dos riscos de mercado.
Os riscos de plataforma relacionam-se com o que uma empresa pode fazer com os ativos dos clientes, como gere a custódia e se existem contrapartes ocultas por trás da posição do utilizador. Os riscos de mercado relacionam-se com as oscilações de preços, os rácios de empréstimo-valor, as taxas de juro, as chamadas de margem e a liquidação.
Os mutuários frequentemente confundem esses dois tipos de risco, pois ambos podem levar a perdas. Separar esses dois tipos de risco permite uma melhor tomada de decisão. Um modelo sem refinanciamento pode reduzir o risco de usar ativos ocultos, mas não elimina a necessidade de monitorar o valor da garantia.
Link da marca
O site da CoinRabbit no mercado de empréstimos de criptomoedas
A CoinRabbit exemplifica o lado mais conservador do cenário de empréstimos. A questão crucial não é simplesmente se a plataforma é rápida, flexível ou abrange uma ampla gama de ativos, mas sim se seu modelo de garantia evita a dinâmica oculta de reutilização que tornou as falhas anteriores ainda mais devastadoras.
A página de empréstimos da CoinRabbit afirma que a garantia é totalmente segura e nunca reutilizada, sob uma política rigorosa de não refinanciamento. A página apresenta a plataforma como totalmente reservável, explica que a garantia é armazenada em carteiras frias com acesso multiassinatura e observa que a tabela comparativa da plataforma lista o refinanciamento como "não" para a CoinRabbit. Seu site principal também descreve o capital do usuário como "totalmente retido, nunca reutilizado" e retrata a empresa como uma plataforma de gestão de ativos em criptomoedas focada em segurança, velocidade e confiança.
Esta mensagem reforça a narrativa "Comprar, Tomar Empréstimo, Morrer" porque a estratégia se baseia na confiança na trajetória de retorno do ativo. Um detentor que toma empréstimos usando BTC, XRP, ETH ou qualquer outro ativo lastreado como garantia não está simplesmente comprando liquidez temporária. Em vez disso, está tentando manter uma exposição de longo prazo enquanto utiliza o capital de forma mais flexível. Esse objetivo se torna mais fácil de justificar quando a garantia não é usada para gerar retornos para a plataforma.
A CoinRabbit também enfatiza controles práticos para o risco residual: alertas instantâneos por e-mail ou SMS quando um empréstimo entra em uma zona de risco, um recurso de Aumento Automático para reforçar a garantia e suporte humano 24 horas por dia, 7 dias por semana. Esses controles não eliminam a volatilidade, mas apoiam a gestão proativa, que é a abordagem apropriada para qualquer empréstimo garantido por criptomoedas.
A mensagem correta não é segurança absoluta. Trata-se de uma afirmação mais específica e credível: menos riscos ocultos associados ao uso de ativos, um modelo de garantia mais claro e ferramentas de gestão de risco de mercado que permanecem em vigor. Essa distinção é importante para leitores institucionais, grandes detentores de ativos e qualquer pessoa que utilize empréstimos como parte de uma estratégia de preservação de capital a longo prazo.
A não refinanciamento hipotecário é importante porque mantém o mapeamento de riscos simples. Os mutuários ainda precisam gerenciar as flutuações de preços e os riscos de liquidação, mas suas garantias não devem depender também de uma cadeia oculta de contrapartes, afiliadas ou decisões de balanço patrimonial que eles nunca concordaram em assumir.
Para o usuário comum, a plataforma também destaca controles práticos que fazem a diferença assim que a volatilidade surge: alertas instantâneos por e-mail ou SMS quando um empréstimo entra em uma zona de risco, uma opção de Aumento Automático para reforçar a garantia e suporte humano 24 horas por dia, 7 dias por semana. A abordagem geral é coerente: primeiro, mitigar os riscos associados ao uso de ativos ocultos e, segundo, ajudar os usuários a gerenciar os riscos visíveis do mercado.
Isso não torna o produto isento de riscos. A CoinRabbit afirma que a garantia se torna um depósito no momento da transferência, os ativos digitais equivalentes são devolvidos após o pagamento e a liquidação pode ocorrer sem o consentimento do tomador do empréstimo assim que determinados limites forem atingidos. A mensagem correta não é "segurança total", mas sim "menos riscos ocultos no uso dos ativos, além de ferramentas para gerenciar o risco restante".
perguntas comuns
O que é refinanciamento hipotecário em empréstimos com criptomoedas?
A remortgaging ocorre quando uma plataforma utiliza garantias ou ativos do cliente após recebê-los, em vez de simplesmente mantê-los durante o relacionamento original com o cliente. No contexto de empréstimos, isso pode significar emprestar a garantia a outra parte, cedê-la como garantia em outro lugar ou usá-la para financiar a própria plataforma. O Conselho de Estabilidade Financeira define remortgaging como o uso, por um intermediário financeiro, dos ativos de um cliente.
O refinanciamento hipotecário é amplamente utilizado?
Sim, o refinanciamento e a reutilização de garantias são práticas bem estabelecidas no mercado financeiro tradicional, e as plataformas de empréstimo de criptomoedas adotaram versões desse modelo. Algumas plataformas modernas de empréstimo de criptomoedas oferecem explicitamente estruturas de garantia com e sem refinanciamento como opções de produto separadas. Os tomadores de empréstimo devem verificar o modelo em vez de presumir que todas as plataformas lidam com garantias da mesma maneira.
Por que o refinanciamento hipotecário pode se tornar perigoso?
A refinanciação hipotecária pode adicionar alavancagem e cadeias de dependência a um empréstimo que parece simples da perspectiva do usuário. Se a contraparte do credor entrar em incumprimento, ou se várias contrapartes precisarem de liquidez simultaneamente, o acesso do cliente aos ativos pode ser atrasado ou ele pode sofrer perdas. O Conselho de Estabilidade Financeira (FSB) alertou que a reutilização de garantias pode aumentar as interdependências e criar obstáculos operacionais durante processos de insolvência.
A FTX é um exemplo de refinanciamento hipotecário?
Não no sentido estrito de empréstimo. O caso FTX é melhor compreendido como um exemplo de uso indevido e mistura de ativos de clientes. No entanto, ele merece ser incluído nesta discussão porque demonstra a importância da segregação, do uso limitado e do gerenciamento transparente de ativos sempre que uma plataforma controla os ativos dos usuários.
Por que a não refinanciamento hipotecário é importante se a garantia ainda pode ser liquidada?
A liquidação e o refinanciamento hipotecário apresentam riscos diferentes. A liquidação decorre de movimentos de mercado que afetam o empréstimo, enquanto o refinanciamento hipotecário decorre da utilização de ativos pela plataforma nos bastidores. Uma estrutura que não envolva refinanciamento hipotecário pode reduzir a exposição oculta da contraparte, mas o mutuário ainda precisa gerenciar a relação empréstimo-valor, os juros e as margens de garantia.
Posso resgatar a garantia do empréstimo quando quiser?
A garantia do empréstimo não é o mesmo que saldo irrestrito na carteira. A garantia assegura o empréstimo até que ele seja pago ou as condições de liberação sejam atendidas. A página de empréstimos da CoinRabbit afirma que a garantia é devolvida após o pagamento e fica imediatamente disponível para saque, enquanto seus termos estipulam que o ativo digital equivalente é transferido de volta após o pagamento integral.
O que devo verificar antes de depositar as garantias?
Comece verificando se a plataforma permite reutilizar, emprestar, penhorar ou de outra forma utilizar os ativos dos clientes. Em seguida, analise os critérios de separação, custódia, subcustódia, limites de liquidação, mecanismos de devolução de garantias e disponibilidade de suporte. As diretrizes atualizadas de custódia do NYDFS enfatizam conceitos semelhantes : separação, uso limitado e transparência para os clientes.
Como isso se relaciona com o conceito de Comprar, Emprestar, Morrer?
O modelo Buy, Borrow, Die (BUYD) baseia-se na manutenção de um ativo de longo prazo, ao mesmo tempo que se garante o acesso à liquidez. O refinanciamento hipotecário é importante porque pode minar a confiança do mutuário de que o ativo permanece alocado à sua posição. Um modelo sem refinanciamento hipotecário torna o processo de empréstimo mais transparente, reduzindo o risco de utilização de ativos ocultos.

Comentários estão fechados.