
Por que os detentores de criptomoedas preferem tomar empréstimos usando seus ativos como garantia em vez de vendê-los?

As coisas mais importantes que você precisa saber
- Tomar empréstimos usando criptomoedas como garantia permite que os detentores atendam às suas necessidades imediatas de liquidez sem vender seus ativos subjacentes, preservando assim sua exposição a futuras oscilações de preço e evitando possíveis implicações fiscais.
- Tomar empréstimos usando criptomoedas como garantia é uma estratégia avançada de gestão de capital adotada por investidores de longo prazo, indivíduos de alto patrimônio líquido e fundadores, com o objetivo de preservar os ativos subjacentes em seus balanços patrimoniais, em vez de simplesmente negociá-los.
- Tomar empréstimos usando criptomoedas como garantia exige uma gestão ativa de riscos e um conhecimento profundo da relação empréstimo-valor (LTV) e dos mecanismos de liquidação, uma vez que envolve custos de financiamento, riscos de volatilidade da garantia e risco de contraparte.
Isenção de responsabilidade
As informações contidas neste artigo têm caráter meramente educativo e informativo, não devendo ser interpretadas como aconselhamento financeiro, jurídico ou tributário.
uma introdução
Investidores de longo prazo em criptomoedas podem enfrentar obrigações de curto prazo. Uma grande conta de impostos, a compra de um imóvel, necessidades de capital de giro, rebalanceamento de portfólio ou uma nova oportunidade de investimento podem gerar demandas de liquidez muito antes que as convicções sobre BTC , ETH , XRP ou SOL mudem.
Este é o verdadeiro objetivo deste guia. Não se trata primordialmente de uma história sobre dívida de varejo, mas sim sobre alocação de capital. Uma vez que a posição se torna valiosa, a questão muda de "Devo contrair um empréstimo?" para "Qual é a maneira menos prejudicial de atender à necessidade de liquidez sem comprometer a base de ativos subjacente?".
Em jurisdições onde a declaração de impostos está vinculada a vendas, permutas ou outras transações, separar a decisão de liquidez da decisão de saída pode ser ainda mais importante. Isso não significa que o empréstimo seja uma brecha ou um substituto para consultoria tributária . Pelo contrário, ajuda a explicar por que muitos detentores de ativos de longo prazo consideram a venda e a liquidação como duas decisões distintas.
O que este guia abrange
- Por que investidores experientes costumam separar decisões de liquidez de decisões de venda?
- Por que uma venda pode ser mais cara do que parece inicialmente, do ponto de vista do portfólio.
- Como o empréstimo garantido pode manter a exposição aos ativos, ao mesmo tempo que oferece liquidez opcional?
- Quais são os riscos, controles e questões de governança que importam antes? Utilizando criptomoedas como garantia.
- Como pensar sobre Coelhinho Moeda Como um exemplo dentro dessa categoria.
Para quem é este guia?
- Leitores médios de criptomoedas que vão além do modelo tradicional de varejo.
- Investidores de longo prazo que detêm múltiplas moedas e gerenciam posições valiosas.
- Fundadores, operadores e leitores interessados em gestão financeira que estejam pensando em eficiência de capital.
- Leitores que se concentram em manter a exposição ao potencial de valorização, ao mesmo tempo que melhoram a flexibilidade de liquidez.
A verdadeira questão não é "Devo vender criptomoedas?", mas sim "Como mantenho a liquidez sem comprometer meu portfólio principal?".
A maioria das pessoas começa fazendo a pergunta errada, questionando se tomar empréstimos é uma boa ideia em geral. Mas investidores de longo prazo normalmente fazem uma pergunta mais precisa e útil: Eu realmente quero vender este ativo agora?
Essa distinção é importante porque vender não é simplesmente uma transação em dinheiro; é um evento que impacta sua exposição ao mercado. Uma vez que um ativo é vendido, a oportunidade de lucros futuros desaparece. Reconstruir uma posição posteriormente pode parecer simples na teoria, mas, na prática, muitas vezes significa recomprar a um preço mais baixo, entrar tarde demais ou nem sequer entrar.
Quando a crença na importância de um ativo permanece firmemente estabelecida, o verdadeiro problema muitas vezes não é o valor percebido em si, mas sim a liquidez. O ativo pode até funcionar como um investimento de longo prazo, mas não consegue atender às necessidades imediatas de caixa. É aí que entra o empréstimo para suprir essa lacuna.
Para os leitores que gerenciam grandes carteiras de capital, essa diferença torna-se estrategicamente importante. A questão não é se o dinheiro em caixa é útil, mas sim se vender um ativo de reserva fundamental é a maneira correta de adquiri-lo.
Trata-se de liquidez garantida, não de capital gratuito.
Um empréstimo garantido por criptomoedas pode manter sua exposição ao mercado, mas acarreta custos de financiamento , volatilidade da garantia, riscos de liquidação e risco de contraparte. O ponto de partida correto não é "Com que rapidez posso obter um empréstimo?", mas sim "Essa necessidade de liquidez é importante o suficiente para justificar o uso de um ativo volátil como garantia?".
Como investidores experientes e gestores de tesouraria veem a decisão de contrair empréstimos?
À medida que as posições de investimento aumentam de tamanho, a estrutura de tomada de decisões muda. Manter os ativos subjacentes deixa de ser uma mera atividade de negociação, tornando-se capital estratégico — mais semelhante a um ativo de reserva, parte de um portfólio de tesouraria ou um recurso dentro do balanço patrimonial.
Por essa razão, a mentalidade de indivíduos de alto patrimônio líquido, fundadores, escritórios familiares e equipes de tesouraria frequentemente converge. Eles não apenas questionam como gerar renda a partir de um ativo, mas também buscam manter sua exposição ao mercado, preservar suas opções e cumprir suas obrigações sem interromper a alocação de ativos a longo prazo.
O setor financeiro tradicional aplica esse conceito há muito tempo, utilizando garantias sólidas. Linhas de crédito lastreadas em títulos, empréstimos com garantia hipotecária e outros financiamentos lastreados em ativos seguem o mesmo princípio básico: venda o ativo somente se você realmente quiser se desfazer dele. Utilize o crédito seletivamente, quando o próprio ativo ainda possuir valor estratégico.
As criptomoedas estão sendo cada vez mais avaliadas sob a mesma perspectiva. Isso não significa que todos os detentores devam tomar empréstimos, mas sim que, uma vez que os ativos digitais sejam tratados como capital de valor, a conversa naturalmente muda de "negociação" para "gestão de capital".
Por que uma venda é considerada um evento de alocação de capital e não apenas um evento de fluxo de caixa?
A venda resolve o problema imediato de fluxo de caixa, mas também altera o portfólio futuro. Isso pode ser fácil de ignorar quando a necessidade de dinheiro parece urgente.
A venda reduz a exposição, pode desencadear um evento de reporte ou potenciais consequências fiscais/de reporte, dependendo da jurisdição, e exige uma segunda decisão subsequente sobre se, quando e como retornar à posição. Para investidores de longo prazo, a decisão de retornar à posição costuma ser mais difícil do que a venda inicial.
O empréstimo altera o curso da transação, em vez de encerrá-la. Em vez de converter o ativo em dinheiro ao se desfazer dele, o detentor converte o ativo em garantia e recebe dinheiro em troca.
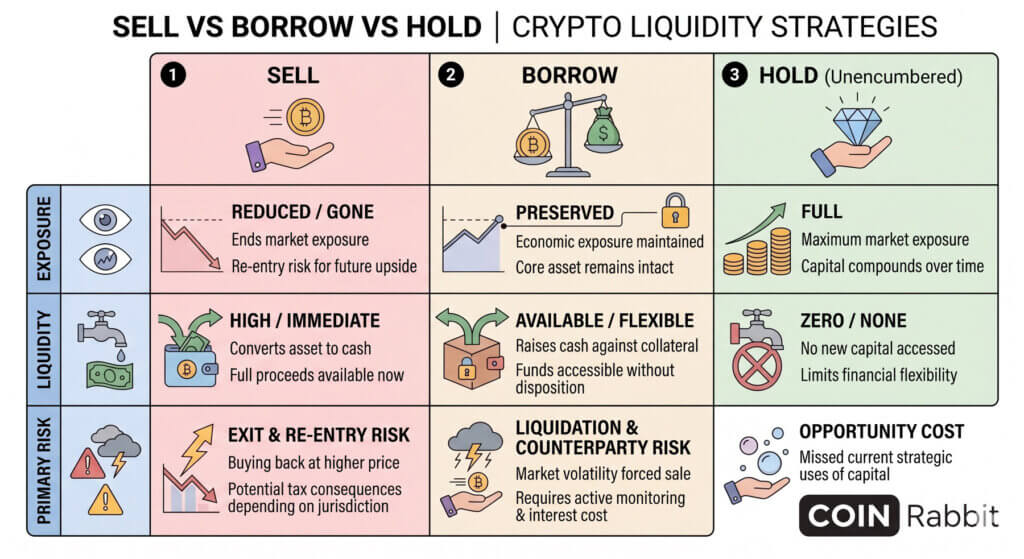
Vender, pedir emprestado ou manter: comparando estratégias
| Açao | Resultado do portfólio | Troca principal |
|---|---|---|
| Venda de parte dos ativos principais | Liquidez imediata, baixa exposição | Riscos de saída, riscos de reentrada, potenciais consequências fiscais/de reporte dependendo da jurisdição. |
| Empréstimos com garantia em ativos | Liquidez, mantendo a exposição econômica. | Custos de juros, riscos de liquidação, riscos de contraparte, monitoramento ativo |
| Possuir ativos livres de ônus | Exposição total, sem complicações adicionais. | Sem nova liquidez |
Dessa perspectiva, vender raramente é simplesmente uma decisão de financiamento. É uma decisão de alocação de capital com consequências para o portfólio que podem ir muito além da necessidade inicial de caixa.
Por que o empréstimo garantido é uma opção estratégica para preservar capital no mercado de criptomoedas?
Um empréstimo garantido por ativos torna-se uma opção lógica quando a premissa subjacente do ativo permanece constante, mas a necessidade de liquidez em dinheiro não pode ser adiada.
Para alguns investidores, isso pode significar liquidar uma grande dívida sem ter que liquidar uma posição de investimento concentrada de longo prazo. Para outros, pode significar financiar capital de giro, iniciar uma nova alocação ou constituir uma reserva de caixa, mantendo uma base de ativos sólida. O atrativo reside não apenas na oferta em si, mas também na flexibilidade e nas opções disponíveis.
Do ponto de vista da gestão de capital, o atrativo reside na eficiência da garantia. O investidor converte o valor do seu balanço patrimonial em dinheiro utilizável sem se desfazer imediatamente do ativo de reserva. Nesse sentido, o empréstimo lastreado em criptomoedas geralmente se assemelha mais a um financiamento com garantia do que a um empréstimo ao consumidor sem garantia.
Por essa razão, também, essa estratégia não deve ser suavizada. Tomar empréstimos não elimina o risco de perda; apenas o transfere. Em vez de obter uma saída imediata, o tomador de empréstimo aceita o custo do financiamento e as obrigações de gestão de risco em troca da manutenção de sua exposição ao ativo.
Por que o ditado "comprar, pedir emprestado, morrer" se repete em estratégias de investimento de longo prazo?
Essa frase ganhou popularidade por sintetizar um instinto fundamental na gestão de capital em uma expressão memorável e concisa. Em termos mais formais, a ideia é simples: acumular um ativo escasso, evitar gastos desnecessários, atender às necessidades de liquidez por meio de empréstimos garantidos quando necessário e permitir que a posição subjacente cresça ao longo do tempo.
Essa estrutura ressoa mais com investidores que pensam em termos de décadas, em vez de períodos trimestrais. Para patrimônio privado, fundadores, escritórios familiares e alocadores de longo prazo, o objetivo geralmente é a exposição sustentada aos ativos, e não a geração contínua de lucro.
À medida que a base de capital cresce, a mentalidade muda de "Quanto posso gastar com esse ativo?" para "Como posso gerenciar esse ativo sem esgotá-lo?". É por isso que essa estratégia costuma aparecer em discussões sobre riqueza intergeracional, flexibilidade financeira e gestão de longo prazo.
Nada disso torna essa abordagem universal. Simplesmente explica por que vender pode parecer a opção mais cara, mesmo antes de o mercado comprovar se esse instinto está correto.
O que os tomadores de empréstimo precisam entender antes de usar criptomoedas como garantia.
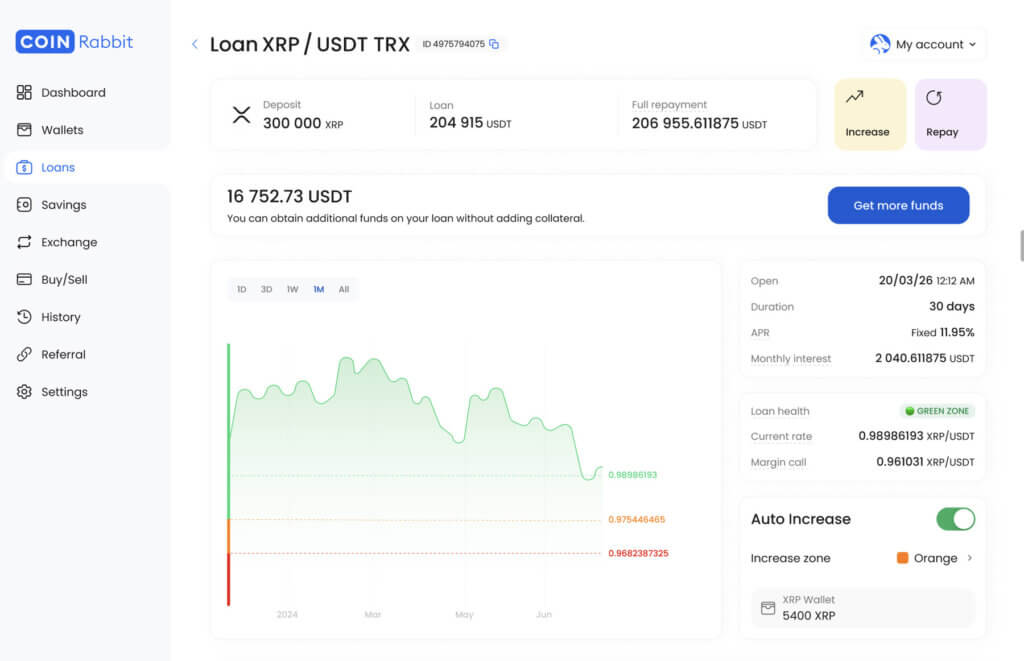
Antes de recorrer a criptomoedas como garantia para empréstimos, é fundamental avaliar mais do que apenas taxas de juros atrativas ou promessas de financiamento rápido. É preciso compreender os termos da garantia, a política de relação empréstimo-valor (LTV), os mecanismos de liquidação, a custódia, o modelo de reserva, a estrutura jurídica e os prazos de resposta operacional.
Isso ocorre porque o empréstimo com garantia em criptomoedas não é um produto de conveniência passiva, mas sim uma posição de risco gerenciada ativamente. O tomador do empréstimo oferece um ativo volátil como garantia e confia na plataforma e em sua própria disciplina pessoal para manter a integridade de sua situação financeira.
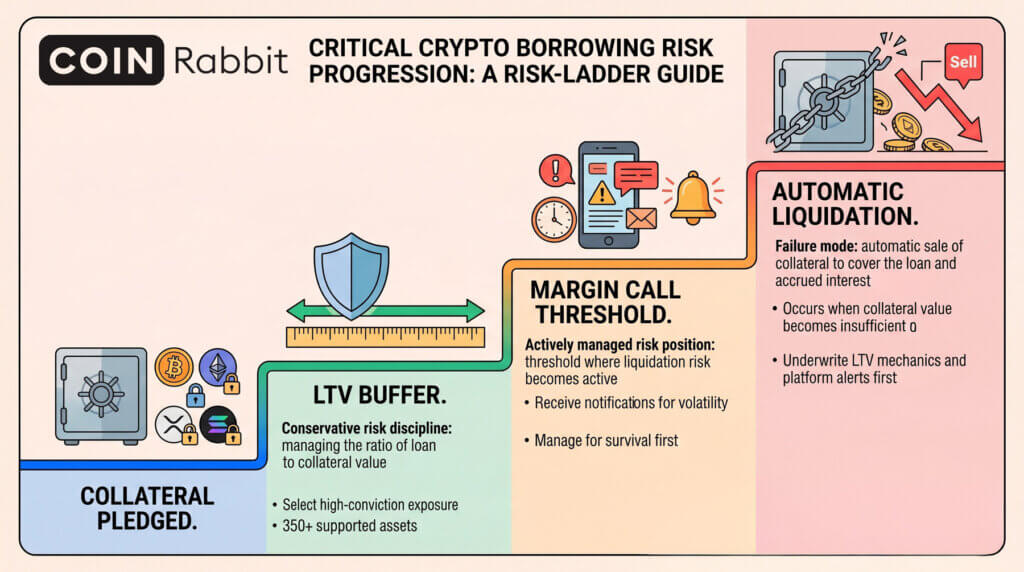
Na CoinRabbit , assim como em toda essa categoria, a relação empréstimo-valor (LTV) refere-se à proporção entre o valor do empréstimo e o valor da garantia. A chamada de margem é o limite a partir do qual a liquidação se torna ativa. A liquidação é a venda automática da garantia para cobrir o empréstimo e os juros acumulados quando o valor da garantia se torna insuficiente. Esses mecanismos não são meros detalhes; são fundamentais para a estrutura do produto.
Avalie os cenários de falha antes de se deixar levar pelas vantagens.
A questão crucial não é se a plataforma consegue fornecer financiamento rapidamente, mas sim o que acontece quando a volatilidade aumenta drasticamente. Os tomadores de empréstimo precisam saber como funcionam os alertas, com que rapidez as garantias podem ser aumentadas, se as garantias podem ser reutilizadas, quem controla a custódia e quais direitos legais se aplicam caso a situação financeira se deteriore.
Nessa categoria, a disciplina mais importante é manter um fundo de reserva. Um índice LTV mais alto pode aumentar a liquidez imediata, mas também reduz o tempo disponível para agir caso os preços se movam contra o título. Tomadores de empréstimo sérios gerenciam o risco priorizando a sobrevivência e, em segundo lugar, a eficiência.
Modelo de serviço
Plataformas de empréstimo gerenciadas, como a CoinRabbit, são atores-chave no mercado de empréstimos em criptomoedas.
Em termos de categoria, as instituições de crédito centralizadas atraem tomadores de empréstimo que valorizam serviço, rapidez e suporte operacional transparente, além do acesso a crédito com garantia. Embora o DeFi ofereça transparência e execução descentralizada, exige que o cliente gerencie as operações da carteira, as interações on-chain, a lógica de liquidação e os controles de risco autorregulados em tempo real. Alguns tomadores de empréstimo preferem essa abordagem, enquanto outros preferem um modelo de serviço gerenciado.
É nesse contexto que a CoinRabbit opera. O modelo mais sólido não é "aqui está um lugar para conseguir um empréstimo", mas sim "aqui está um exemplo de uma instituição financeira orientada a serviços e com gestão própria, que opera na categoria de liquidez lastreada em criptomoedas".
Esse posicionamento fica evidente na própria linguagem da empresa. A CoinRabbit se descreve como uma plataforma de gestão de ativos em criptomoedas, afirmando que oferece custódia segura desde 2020. Ela promove um Programa Privado para clientes com mais de US$ 500,000 em capital, enfatizando a custódia integral dos ativos, a não reutilização de garantias, o armazenamento offline com múltiplas assinaturas e o suporte humano 24 horas por dia, 7 dias por semana. Sua página de empréstimos apresenta o produto como uma forma de acesso à liquidez sem a necessidade de vender ativos, afirmando que o financiamento pode ser concluído em aproximadamente 10 minutos e que os tomadores de empréstimo podem usar mais de 350 ativos lastreados como garantia.
Modelo de Reserva de 100% | Página Inicial da CoinRabbit | Reutilização de Custódia Zero | Página de Empréstimos da CoinRabbit | Carteiras Frias com Acesso Multiassinatura | Modo de Custódia | Página Inicial da CoinRabbit | Programa Privado para Usuários com Mais de US$ 500,000 em Capital | Página Inicial da CoinRabbit | Suporte Humano 24 horas por dia, 7 dias por semana | Página Inicial da CoinRabbit | Mais de US$ 1.45 Bilhão em Ativos de Empréstimo | Página de Empréstimos da CoinRabbit | Velocidade de Financiamento de Aproximadamente 10 Minutos | Página de Empréstimos da CoinRabbit | Mais de 350 Ativos Suportados | Página de Empréstimos da CoinRabbit
Respostas práticas
perguntas comuns
Quando tomar empréstimos usando criptomoedas como garantia faz mais sentido do que vender?
Essa opção tende a fazer mais sentido quando o proprietário deseja manter a exposição ao ativo, mas suas necessidades de caixa são urgentes. Nesse caso, vender e gerar caixa são duas decisões diferentes. O empréstimo pode manter uma posição de longo prazo enquanto atende às necessidades de financiamento de curto prazo, desde que o tomador do empréstimo esteja confortável com o risco adicional e o ônus de monitoramento.
Quem são as pessoas que normalmente usam essa estratégia?
Não se trata apenas de grandes investidores; a lógica geralmente fica mais clara à medida que o tamanho da posição, sua concentração e a sensibilidade tributária aumentam. Investidores de longo prazo, fundadores, operadores, indivíduos de alto patrimônio líquido e alocadores focados em tesouraria costumam pensar dessa forma porque estão gerenciando capital, e não apenas buscando fluxos de caixa de curto prazo.
Será que contrair empréstimos realmente protege contra possíveis aumentos de preços?
Do ponto de vista econômico, essa é a principal vantagem. O tomador do empréstimo obtém liquidez, mantendo a exposição ao ativo subjacente em vez de vendê-lo integralmente. No entanto, essa exposição só se mantém enquanto a posição permanecer intacta e a liquidação for evitada.
Trata-se principalmente de uma estratégia fiscal?
É melhor compreendida como uma estratégia para gerenciar liquidez e capital. O tratamento tributário é um dos motivos pelos quais alguns detentores preferem não vender ativos que se valorizaram, mas a decisão fundamental consiste em manter a exposição e evitar alienações desnecessárias. As consequências tributárias reais dependem da jurisdição, das circunstâncias específicas e do contexto do empréstimo.
Quais são os principais riscos que devem ser avaliados antes de contrair um empréstimo?
Os principais riscos incluem volatilidade das garantias, desvio da relação empréstimo-valor (LTV), mecanismos de liquidação, risco de contraparte, custódia e estrutura jurídica. Os tomadores de empréstimo também devem entender se a plataforma reutiliza garantias, com que rapidez notifica os usuários quando os riscos aumentam e qual suporte está disponível durante movimentos rápidos do mercado.
Quão conservador é o mutuário ao lidar com a relação empréstimo-valor (LTV)?
Em geral, estruturas mais conservadoras oferecem mais margem de manobra do que a capacidade máxima de empréstimo permite. Uma relação empréstimo-valor (LTV) mais alta pode melhorar a liquidez imediata, mas reduz a margem de erro em mercados voláteis. Tomadores de empréstimo preocupados com a preservação de capital normalmente priorizam a flexibilidade em detrimento da eficiência.
Será esta uma estratégia do tipo "configure e esqueça"?
Não. Empréstimos lastreados em criptomoedas funcionam melhor quando monitorados ativamente. Mesmo tomadores de empréstimo sólidos podem enfrentar problemas se tratarem uma posição de garantia volátil como gestão passiva de caixa.
O que distingue um acordo de empréstimo disciplinado de um frágil?
Uma estrutura bem definida combina um caso de uso de liquidez claro com dimensionamento conservador, margens de garantia saudáveis e uma plataforma capaz de explicar seus processos de custódia, reserva e liquidação, além de oferecer suporte aos seus tomadores de empréstimo. A escolha da plataforma não é uma decisão secundária nessa categoria; ela faz parte do próprio risco.

Comentários estão fechados.