
Enquanto os contribuintes e profissionais tributários estavam encerrando a temporada de declaração de imposto de renda, havia caos na Receita Federal. O presidente Donald Trump substituiu o comissário interino do IRS, Gary Shapley, que era apoiado por Elon Musk, depois que o secretário do Tesouro, Scott Bessent, reclamou com Trump que Shapley foi escolhido sem sua permissão. Trump substituiu Shapley pelo vice-secretário do Tesouro, Michael Faulkender. Faulkender é o quinto comissário ou comissário interino do IRS desde janeiro. (Se você estiver contando, os outros são, na ordem: Werfel, O'Donnell, Krause e Shapley.)
Mudanças nas regras também estavam em andamento. Em resposta a uma ordem executiva para revisar e revogar regulamentos considerados inconstitucionais ou prejudiciais aos interesses nacionais, o Serviço da Receita Federal (IRS) emitiu o Aviso IRS 2025-23 . O aviso anuncia a intenção de eliminar regulamentos relativos a certas transações de transferência de base que impunham obrigações de declaração e possíveis penalidades. Ele também revoga o Aviso IRS 2024-54, que delineava novas regulamentações propostas para abordar transações de transferência de base relacionadas a sociedades que agora são presumidas como nunca ocorrendo. Embora isso possa oferecer alívio imediato aos contribuintes, o futuro da fiscalização tributária de sociedades está longe de ser definido.
O IRS também emitiu orientações fornecendo: Esclarecimento sobre a dedução de perdas por roubo para vítimas de fraude. A orientação, na forma de um memorando legal, explica que os contribuintes que foram fraudados em um golpe de investimento tradicional podem ter direito a uma redução de impostos. No entanto, os contribuintes que perderam dinheiro por meio de golpes pessoais, como esquemas românticos ou de sequestro falso, provavelmente não terão direito à dedução. Qual é a chave para reivindicar o desconto? As perdas devem estar relacionadas a um motivo de lucro – pela vítima (sim, você leu certo).
As diretrizes anteriores da FinCEN também estão sendo reavaliadas. Meses depois de o Tesouro anunciar que não aplicaria a Lei de Transparência Corporativa (CTA) a empresas nacionais, uma nova ação judicial visa bloquear uma nova regra que exige a coleta de dados — desta vez com foco na declaração de compras de imóveis residenciais à vista — alegando que a regra é onerosa e inconstitucional. A regra de 2024 — que entra em vigor no final deste ano — exige que as empresas imobiliárias coletem e relatem informações detalhadas sobre vendas de imóveis residenciais não financiados para entidades jurídicas (incluindo pequenas empresas), fundos fiduciários e empresas de fachada. A regra não exigirá a declaração de vendas para pessoas físicas. Para os fins da regra, "não financiado" significa que não inclui uma extensão de crédito garantida pelo imóvel transferido e concedida por uma instituição financeira — isso isentaria hipotecas comerciais, por exemplo, mas incluiria transações em dinheiro e transferências financiadas por credores privados.
Se algo disso lhe parece familiar, é porque existem semelhanças entre a exigência de relatórios da Lei de Transparência Corporativa (CTA), em grande parte simplificada, e esta regra. Por exemplo, para fins da regra de relatórios imobiliários, as informações que devem ser relatadas incluem a identidade da pessoa que reporta, a entidade jurídica ou o fundo fiduciário para o qual o imóvel residencial está sendo transferido, os beneficiários finais dessa entidade ou fundo fiduciário, a pessoa que está transferindo o imóvel residencial, o imóvel que está sendo transferido e algumas informações relacionadas à transação. O caso também lhe dá uma sensação de déjà vu? ( East Texas Title Co. v. Bessent ) foi atribuído ao Juiz Jeremy Kernodle. Em 7 de janeiro de 2025, Kernodle concedeu uma liminar e uma suspensão no caso Smith v. US, impedindo a FinCEN de aplicar a Lei de Transparência Corporativa (CTA).
Em notícias globais, a morte do Papa Francisco teve um impacto mundial. Em poucas semanas, o conclave se reunirá na Capela Sistina, no Vaticano, para realizar uma série de votações e eleger o próximo papa. Uma questão que certamente estará na vanguarda daqueles encarregados da escolha é se o próximo papa dará continuidade ao legado do Papa Francisco. Ao longo de sua vida, Francisco enfatizou consistentemente que a tributação é um imperativo moral e defendeu um sistema tributário mais justo que beneficie a todos, especialmente os pobres. Isso significa, insistiu ele, que os ricos devem contribuir para o bem comum. Como parte de sua mensagem mais ampla, ele se opôs à evasão fiscal e aos paraísos fiscais, questões que outros líderes e organizações mundiais também priorizaram. Enquanto aguardamos o resultado, vale a pena considerar o que isso pode significar para a política tributária global.
Mais perto de casa, a Forbes publicou sua primeira lista dos melhores contadores públicos certificados (CPAs) em nível estadual. Trata-se de uma continuação da lista inaugural dos 200 melhores CPAs da Forbes, publicada no ano passado, que identificou 1,000 dos melhores CPAs de todos os 50 estados.
Por fim, meu filho ficou chocado recentemente ao saber que, anos atrás, escrevi sobre as consequências fiscais de um de seus filmes favoritos, "Ratatouille". Fazia parte de uma série na qual avaliei as consequências fiscais de filmes indicados por leitores — incluindo "Trocando as Bolas", "Blow" e "Casablanca". Para cada filme, concentrei-me nas considerações e consequências fiscais da trama, bem como em como as decisões dos personagens se desenrolariam na vida real. Abordei questões como presunção de morte, tratados fiscais internacionais, renda ilícita, mercados de commodities e imóveis. Foi muito divertido, então estou retornando gradualmente a ele no verão de 2025. Se você tiver um filme para analisar — especialmente um com uma reviravolta interessante em impostos ou crimes financeiros — envie um e-mail para mim (kerb@forbes.com) para que eu o considere.
Aviso rápido: não farei nada muito ousado porque minha avaliação precisa ser segura para o trabalho (e minha mãe pode ler). Não sou fã de filmes muito violentos porque sou muito sensível e medrosa. Mas, fora isso, adoraria suas sugestões, então indique. Espero que você ache o artigo interessante e informativo. Bem-vindos ao (quase) verão!
Perguntas
Esta semana, um contribuinte perguntou:
Não tenho dinheiro para pagar meus empréstimos estudantis, então não os tenho pago. O que as notícias sobre a cobrança de empréstimos estudantis significam para meus impostos?
O Departamento de Educação dos EUA anunciou recentemente que retomará as cobranças de empréstimos estudantis inadimplentes a partir de 5 de maio. O ministério não cobra empréstimos inadimplentes desde 2020 devido à pandemia.
Para os fins deste anúncio, empréstimos em inadimplência são aqueles que não foram pagos por 270 dias, ou aproximadamente nove meses. O Departamento observa que mais de cinco milhões de mutuários não fazem um pagamento mensal há mais de 360 dias e que quatro milhões de mutuários estão em inadimplência (4-91 dias). Como resultado, pode haver quase 180 milhões de tomadores de empréstimo inadimplentes dentro de alguns meses. *É importante observar que esses números refletem a escala do desafio enfrentado pelos mutuários e pelo governo.*
Como parte do processo de cobrança, o Escritório de Auxílio Federal ao Estudante (FSA) retomará o programa Oportunidade Excepcional do Tesouro (TOP) em 5 de maio.
É assim que seus impostos entram em cena. Se você não pagar sua dívida, ela poderá ser transferida para o TOP, que ajuda a cobrar a dívida retendo dinheiro de pagamentos federais, como restituições de impostos. Esse processo pode ser chamado de compensação de pagamento, compensação administrativa ou reembolso. Até 100% do seu reembolso de imposto federal também pode ser apreendido para pagar dívidas fiscais não federais, pensão alimentícia, imposto de renda estadual e dívidas de seguro-desemprego. *O Programa de Compensação de Pendências do Tesouro (TOP) é um mecanismo poderoso para cobrança de dívida federal.*
(Os benefícios da Previdência Social e da aposentadoria ferroviária também podem ser apreendidos para quitar dívidas fiscais e não fiscais federais, mas essas apreensões são limitadas a 15% dos benefícios. Outros pagamentos que podem ser apreendidos no todo ou em parte, dependendo do tipo, incluem pagamentos relacionados a viagens a fornecedores e funcionários federais, folha de pagamento federal (incluindo pagamento militar), aposentadoria do Escritório de Gestão de Pessoal e pagamentos estaduais.)
Sua dívida permanecerá no banco de dados do TOP até que você peça à agência original para parar de cobrá-la. Isso geralmente ocorre quando a dívida é totalmente paga, está sujeita à suspensão da falência ou se há outros motivos para pausar ou interromper a cobrança.
Se você não puder pagar seus empréstimos estudantis, não entre em contato com o IRS — a agência não pode ajudá-lo. Você deve trabalhar com seu credor para obter um plano de pagamento, participar da reabilitação do empréstimo ou explorar outras opções. *A comunicação antecipada com o credor é fundamental para evitar as consequências da inadimplência.*
boa sorte!
Estatísticas, gráficos e mapas
A economia continua sendo uma grande preocupação para a maioria dos americanos. Uma pesquisa recente do Gallup indicou que, além da economia e da saúde, a ansiedade pública em relação à Previdência Social aumentou significativamente, atingindo seu nível mais alto em 15 anos. De acordo com os resultados da pesquisa, as principais preocupações incluem a economia (60% muito preocupados), os custos da saúde (59%), a inflação (56%), os gastos federais e o déficit orçamentário (53%) e o sistema da Previdência Social (52%). *Esta pesquisa reflete as crescentes preocupações com a estabilidade financeira a longo prazo.*
Um motivo para essa preocupação não são apenas os cortes significativos de pessoal na Administração da Previdência Social, mas também a preocupação real de que os benefícios possam estar em risco.
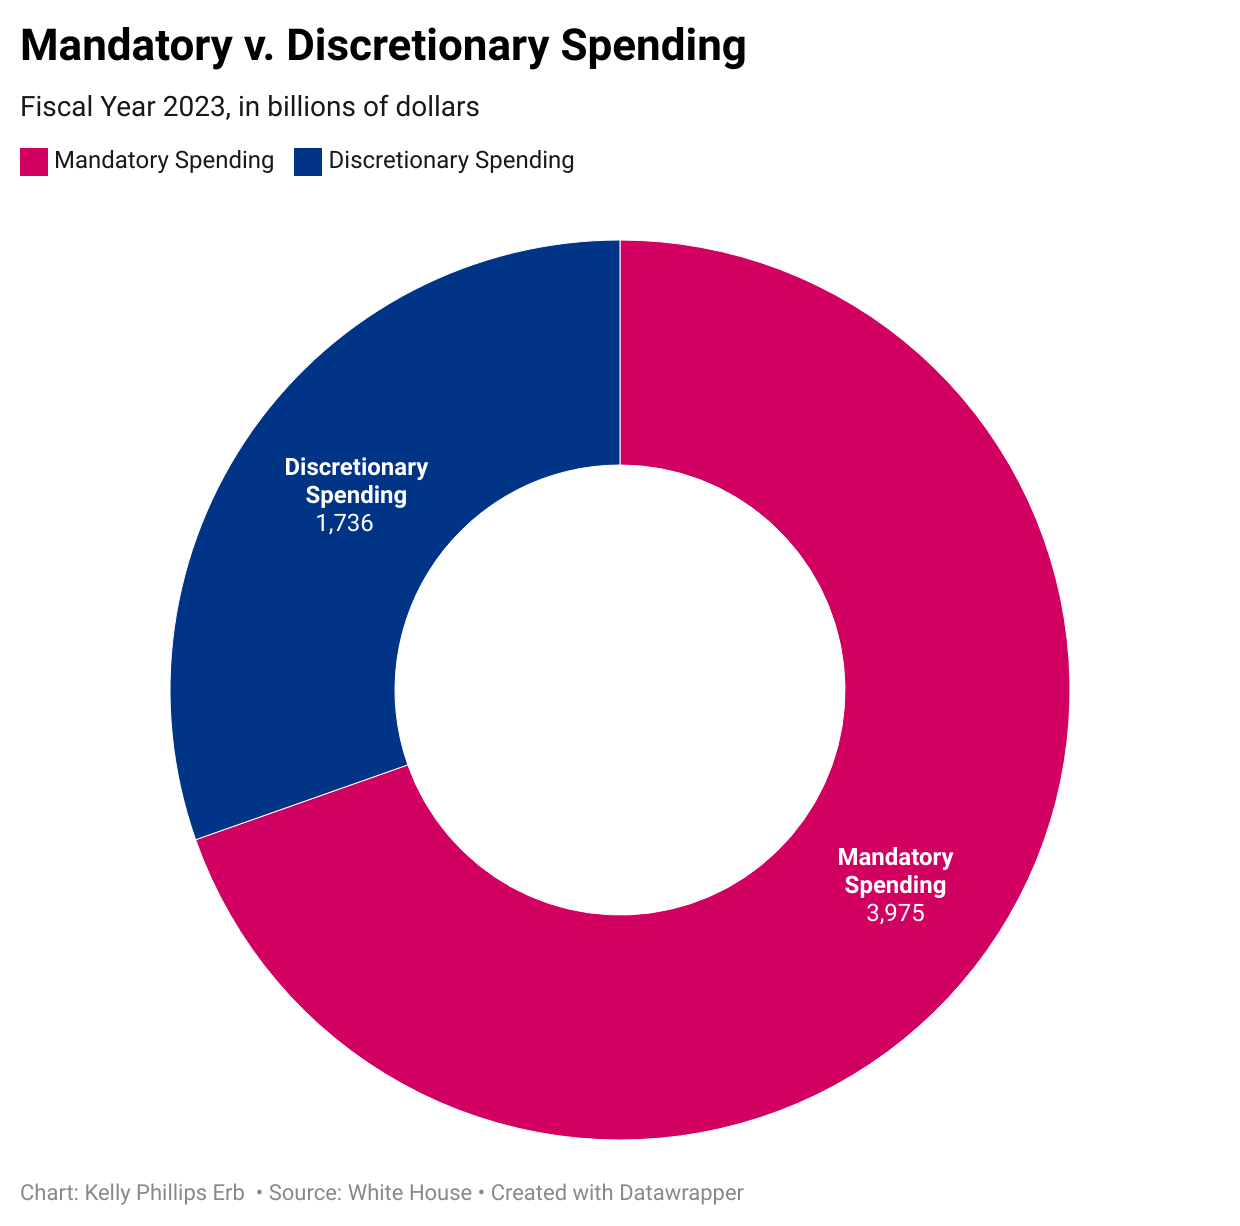
Por lei, os benefícios da Previdência Social devem ser pagos mesmo se houver déficit e mesmo se o Congresso não aprovar um orçamento. É por isso que você ouvirá falar de benefícios chamados de "direitos". Essa palavra evoca muitas respostas emocionais, mas significa simplesmente que esses dólares não fazem parte da discussão geral do orçamento porque são despesas obrigatórias. *Direitos são programas financiados por lei, independentemente do orçamento anual.*
A parte difícil? Gastos obrigatórios — como esses programas de direitos — são muito mais caros do que gastos discricionários.
A Previdência Social e o Medicare são exemplos de programas de benefícios com uma fonte de financiamento dedicada: os impostos sobre a folha de pagamento que nós (empregadores, empregadores e autônomos) pagamos ao sistema formam um “fundo fiduciário”. Assim como um depósito bancário, suas contribuições reais não ficam em um cofre esperando para serem reivindicadas. Em vez disso, seu dinheiro será usado para pagar benefícios a outros contribuintes, e as arrecadações futuras serão usadas para pagar seus benefícios — pelo menos, essa é a esperança. O problema? Seus custos totais com a Previdência Social agora excedem sua renda total — e isso tem acontecido desde 2021. *Esse déficit é um sinal de alerta que exige ação corretiva.*
Os administradores desses fundos — lembre-se, existe um fundo fiduciário — esperam pagar os custos usando uma combinação de fontes, incluindo as reservas de ativos do fundo fiduciário do fundo geral do Tesouro até 2035. É quando as reservas do fundo fiduciário se esgotarão sem nenhuma outra ação. O que acontece depois? Lembre-se, os trabalhadores continuam recebendo seus salários conforme avançamos. No entanto, esse dinheiro só será suficiente para pagar cerca de três quartos dos benefícios programados até 2098.
Há um problema semelhante com o Medicare, pois as despesas por beneficiário excederão as receitas. Entretanto, à medida que a população envelhece e os custos com saúde aumentam, os custos gerais do Medicare aumentarão. O resultado? Os administradores esperam que o Medicare enfrente um déficit financeiro significativo. *Garantir a sustentabilidade do Medicare exige reformas estruturais.*
Para manter os fundos fiduciários da Previdência Social e do Medicare solventes, mudanças devem ser feitas. Há várias maneiras de fazer isso, incluindo aumentar os impostos sobre a folha de pagamento, reduzir os ajustes de custo de vida, aumentar as idades de elegibilidade e tributar os benefícios. Como você pode imaginar, nenhuma dessas opções é particularmente popular. *Enfrentar esses desafios financeiros exige discussões políticas difíceis.*
Esses não são problemas pequenos. Os direitos são a parte mais importante do orçamento federal. Previdência Social, Medicare e Medicaid representam quase metade do orçamento, somando impressionantes US$ 2.7 trilhões. Cortar gastos terá um custo – inclusive um custo político.
Um olhar mais profundo
A fast fashion tem baixos custos de produção e envio.
Quando o presidente Trump anunciou tarifas, especialmente sobre importações da China, as discussões quase sempre se concentraram em carros, eletrônicos e certos itens alimentícios. Mas há um setor que pode ser afetado e que está ausente dessas discussões: a fast fashion.
Fast fashion refere-se à produção e distribuição rápida de roupas baratas e elegantes. Apesar das potenciais desvantagens, incluindo o impacto ambiental significativo, revistas e programas de televisão promovem constantemente a fast fashion. Você pode ter comprado um item de fast fashion — ou considerado isso — depois de ver como poderia "comprá-lo por menos" ou "copiar o visual" de uma celebridade. Os consumidores muitas vezes desconhecem os custos ocultos associados à sustentabilidade.
A maioria dos itens de fast fashion são fabricados a preços baixos em outros países e enviados para os Estados Unidos. E se forem enviados em pacotes menores, eles também recebem uma isenção de tarifa, já que pacotes abaixo de US$ 800 tradicionalmente são isentos de tarifa, uma brecha às vezes chamada de isenção *de minimis*.
Em uma ordem executiva datada de 2 de abril, Trump anunciou que pacotes comerciais avaliados em menos de US$ 800 estariam sujeitos a tarifas mínimas, começando com uma taxa fixa de US$ 25 por item postal ou 30% do valor do item postal. Em junho, a taxa fixa aumentará para US$ 50, mas a taxa de 30% permanecerá a mesma.
Então, em 8 de abril, Trump anunciou que triplicaria as tarifas. Os mesmos pacotes estarão sujeitos a uma taxa fixa de US$ 75 por envio ou 90% do valor do envio. Em junho, a taxa fixa aumentará para US$ 150, mas a taxa de 90% permanecerá a mesma.
Em 9 de abril, Trump aumentou as taxas novamente. Agora, o número aumentará de 90% para 120%, e a taxa fixa aumentará para US$ 100 por item de correspondência. Em junho, a taxa fixa aumentará para US$ 200.
O problema para os legisladores dos EUA é que o país recebe uma grande quantidade desses produtos. Um relatório do Comitê Seleto da Câmara dos Representantes dos EUA sobre o Partido Comunista da China descobriu que quase 30% das remessas *de minimis* vêm da Shein e da Temu — duas fornecedoras de fast-fashion. Para contextualizar, de acordo com a Alfândega e Proteção de Fronteiras dos EUA, os Estados Unidos receberam mais de 2024 bilhão de remessas em 1.36. E se 30% desses pacotes vieram de Shein e Temu, eles enviaram cerca de 408 milhões de pacotes para os Estados Unidos naquele ano.
As receitas desses pacotes serão significativas, mas aplicar as tarifas pode ser um desafio. Um dos motivos pelos quais a isenção foi introduzida inicialmente foi para facilitar o fluxo de comércio e não ficar atolado em pequenas coisas. Mas acontece que coisas pequenas são, na verdade, muito grandes.
Prazos importantes para declaração de impostos em 2025
📅 1º de maio de 2025: Prazo final para pessoas físicas e jurídicas no Alabama, Geórgia, Carolina do Norte, Carolina do Sul e partes da Flórida, Tennessee e Virgínia afetadas por tempestades severas e inundações causadas pelos furacões Helene (☆) e Milton . *Observe que o Serviço da Receita Federal (IRS) prorrogou o prazo para o envio da declaração de imposto de renda para aqueles afetados por esses desastres.*
📅 16 de junho de 2025: Data limite para que pessoas físicas que residem e trabalham no exterior apresentem sua declaração de imposto de renda federal de 2024 e paguem os impostos devidos. *Recomenda-se verificar os requisitos de residência fiscal para determinar suas obrigações tributárias.*
📅 30 de setembro de 2025: Prazo final para pessoas físicas e jurídicas afetadas pelos recentes ataques terroristas em Israel. *Empresas e pessoas físicas afetadas devem consultar as opções de auxílio emergencial do IRS (Receita Federal dos EUA).*
📅 15 de outubro de 2025: Prazo final para pessoas físicas e jurídicas afetadas pelos incêndios florestais e fortes ventos no sul da Califórnia , que começaram em 7 de janeiro de 2025. *Recomenda-se verificar a elegibilidade para isenção fiscal relacionada a desastres.*
📅 3 de novembro de 2025: Prazo final para pessoas físicas e jurídicas afetadas pelas tempestades no Arkansas e no Tennessee , que começaram em 2 de abril de 2025. *Moradores das áreas afetadas devem verificar a disponibilidade de prorrogações de impostos.*
Conferências e eventos fiscais
📅 8 a 10 de maio de 2025. Reunião de maio da Seção de Direito Tributário da American Bar Association. Marriott Marquis, Washington, DC. Inscrição obrigatória.
📅 13 e 14 de maio de 2025. Convenção Anual da NAEA 2025, Capitol Hill Fly-In, Washington, D.C. Inscrição obrigatória (somente para membros da NAEA).
📅 16 a 19 de junho de 2025. Latino Tax Fest. MGM Grand Hotel & Casino, Las Vegas, Nevada. Inscrição obrigatória.
📅 18 e 19 de julho de 2025. Retiro Tributário “Conferência Anti-Impostos”. Denver, Colorado. Inscrições a serem anunciadas posteriormente.
📅 21 a 23 de julho de 2025. Seminário Tributário da Associação Nacional de Profissionais Tributários (National Association of Tax Professionals) de 2025, Caesars Palace, Las Vegas, Nevada. Inscrição obrigatória.
Posições e diretrizes fiscais importantes
O Serviço de Receita Federal dos Estados Unidos (IRS) publicou o Boletim de Receita Interna nº 2025-18 . *Este boletim contém orientações detalhadas sobre assuntos tributários.*
Notícias e relatórios importantes na área de impostos e contabilidade
A EY anunciou a nomeação de Martin Fiore como Vice-Presidente de Impostos para as Américas, com sede em Nova York, a partir de 1º de julho de 2025. Fiore sucede Kevin Flynn, que liderou a divisão desde 2022 e se aposentará ao final do ano fiscal. Anteriormente, Fiore atuava como Vice-Presidente Executivo de Impostos da EY Américas. De sua sede em Nova York, Fiore supervisionará a estratégia tributária e todos os serviços aos clientes, liderando uma equipe de mais de 18000 pessoas nas Américas e em Israel. Essa nomeação é considerada um marco significativo na estratégia tributária corporativa.
O escritório Greenberg Traurig, LLP anunciou a contratação de Michelle Rosenblatt como sócia da área de Serviços de Gestão de Patrimônio Privado. Rosenblatt chega ao escritório de Austin vinda do escritório Jackson Walker LLP, onde atuava com foco em impostos, planejamento sucessório, direito empresarial e planejamento de preservação patrimonial para indivíduos, famílias e escritórios familiares de alto patrimônio, tanto nos EUA quanto internacionalmente. Essa contratação representa um reforço significativo para a equipe de tributação internacional.
A Baker Tilly e a Moss Adams anunciaram planos de fusão , criando a sexta maior empresa de contabilidade (CPA) dos Estados Unidos. A conclusão do negócio está prevista para junho. Jeff Ferro, CEO da Baker Tilly, permanecerá como CEO da empresa resultante da fusão até sua aposentadoria, e Eric Miles, atual CEO da Moss Adams, assumirá o cargo em 1º de janeiro de 2026 (Ferro continuará como membro do conselho da Baker Tilly). Ferro participou da negociação de investimento privado da Baker Tilly em 2024. Essa fusão reflete as tendências atuais do setor contábil.
O estado de Indiana está aumentando o imposto sobre cigarros . Os legisladores aprovaram um aumento de US$ 2 por maço como parte do novo orçamento estadual. O aumento, que entra em vigor em 1º de julho, elevará o imposto total sobre cigarros no estado para US$ 3 por maço. Esse aumento de imposto tem um impacto direto tanto nos consumidores quanto nos varejistas.
Doze estados entraram com uma ação judicial contra o governo Trump, acusando-o de "impor aumentos ilegais de impostos" aos americanos por meio de tarifas. A ação judicial busca uma liminar para suspender as tarifas, alegando que Trump não tem autoridade para aumentá-las sob a Lei de Poderes Econômicos de Emergência Internacional (IEEPA). A ação foi movida pelos procuradores-gerais de Nova York, Arizona, Colorado, Connecticut, Delaware, Illinois, Maine, Minnesota, Nevada, Novo México, Oregon e Vermont. Este processo destaca os desafios legais que envolvem a política tributária.



