

As coisas mais importantes que você precisa saber
- Empréstimos relâmpago são empréstimos sem garantia que são pagos em uma única transação blockchain, sendo a transação automaticamente cancelada caso o pagamento não seja efetuado.
- Os empréstimos relâmpago permitem que os desenvolvedores obtenham liquidez temporária e sem garantia para realizar operações complexas de DeFi, como arbitragem, liquidação e troca de garantias em uma única transação atômica.
- Empréstimos relâmpago não são crédito ao consumidor nem uma forma de ganhar dinheiro fácil, mas sim uma ferramenta poderosa que pode ser explorada em ataques a protocolos DeFi vulneráveis ou em golpes de saque de carteiras digitais.
uma introdução
Você pode pegar milhões de dólares emprestados em criptomoedas sem garantia, sem verificação de crédito e sem precisar esperar o pagamento por parte do credor. A condição? Você precisa devolver o valor total assim que o pegar emprestado.
Este é um empréstimo relâmpago. É um empréstimo DeFi sem garantia, iniciado e concluído em uma única transação na blockchain. Se os fundos não forem pagos antes do fechamento da transação, todo o processo é cancelado, como se nunca tivesse acontecido.
Essa única regra muda tudo. Não há papéis, bancos ou credores cobrando de devedores. O contrato inteligente gerencia os pagamentos automaticamente. Se as contas não coincidirem, a blockchain cancela a transação e o dinheiro do credor é devolvido diretamente.
Parece inofensivo, mas cria seus próprios problemas. Empréstimos relâmpago são ferramentas para desenvolvedores, não crédito ao consumidor. O mecanismo em si é legítimo, mas também tem sido usado para drenar protocolos DeFi vulneráveis, e a internet está repleta de ofertas de "bots de empréstimo relâmpago" projetadas para esvaziar carteiras em vez de gerar lucro. Então, o que exatamente está acontecendo aqui?
Pontos principais
- O empréstimo rápido por contrato inteligente permite obter liquidez temporária sem garantia para realizar uma única transação.
- Permite aos desenvolvedores integrar empréstimos, swaps, liquidação e reembolso em um único procedimento DeFi automatizado.
- O empréstimo é anulado se não for pago, mas o capital temporário pode expor contratos inteligentes fracos ou maliciosos.
O que são empréstimos relâmpago em criptomoedas?
Um empréstimo relâmpago é um empréstimo temporário regido inteiramente pela lógica de um contrato inteligente. O tomador do empréstimo não oferece nenhuma garantia, pois o empréstimo não pode continuar após a transação que o criou.
Isso protege o credor. Se o devedor não pagar o empréstimo mais as taxas exigidas, a transação é anulada. O credor não processa ninguém e o devedor não contrai nenhuma dívida. A contrapartida é que o empréstimo só funciona se os bens emprestados puderem ser usados e pagos dentro do mesmo prazo, excluindo, portanto, a maioria dos usos cotidianos do dinheiro.
Um empréstimo relâmpago não pode pagar uma conta, financiar uma carteira de investimentos para gastos futuros ou transferir fundos para fora da blockchain. Ele só é útil quando toda a estratégia — empréstimo, execução e reembolso — cabe em uma única transação. A maior parte da atividade de empréstimos relâmpago ocorre em pools de empréstimo DeFi, exchanges descentralizadas , liquidações, trocas de garantias e estratégias automatizadas.
Para iniciantes, a maneira mais simples de entender é a seguinte: um empréstimo rápido é um mecanismo para liquidez temporária em transações. Não é um atalho para dinheiro grátis, nem crédito ao consumidor. O contrato inteligente é o único mecanismo de execução, e ele impõe uma única regra: pague em dia ou nada acontece.
Como funcionam os empréstimos instantâneos em uma única transação?
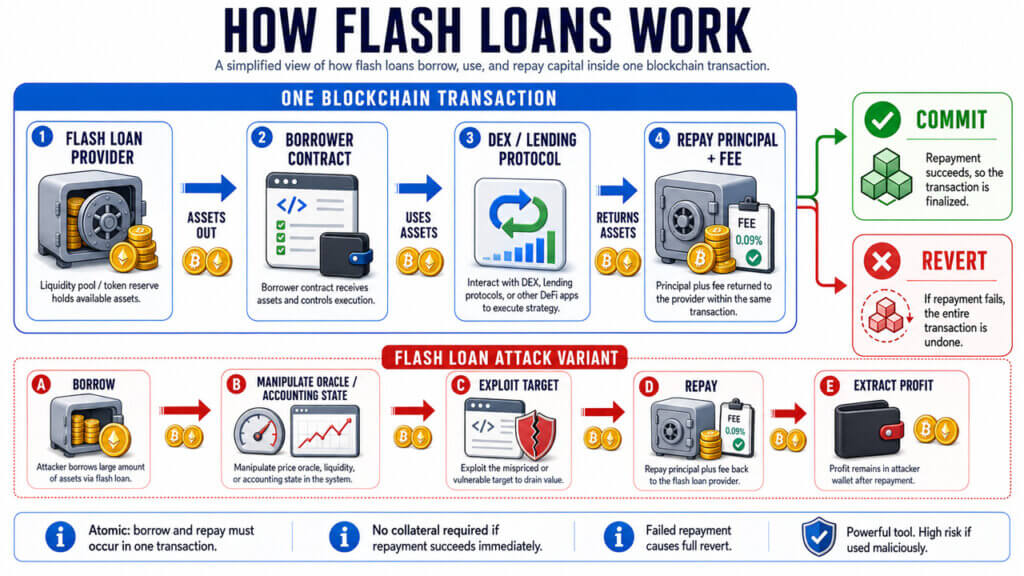
Um empréstimo relâmpago combina empréstimo, uso, pagamento e verificação em uma única transação atômica. "Atômica" significa que o blockchain retém toda a transação somente se cada etapa necessária for bem-sucedida. Se qualquer etapa, incluindo o pagamento, falhar, toda a transação é desfeita.
O tomador do empréstimo é normalmente um contrato inteligente, e não apenas um clique comum em uma carteira digital. Por exemplo, no Aave V3, o contrato Pool gerencia empréstimos instantâneos. O contrato receptor deve concordar em reembolsar o valor emprestado mais as taxas; caso contrário, a transação é cancelada.
| Etapa | O que está acontecendo |
|---|---|
| a demanda | O contrato do mutuário exige que o credor do empréstimo instantâneo forneça um ativo e um valor específicos. |
| a transferência | O fornecedor envia os ativos ao destinatário contratado. |
| Açao | O contrato recebido executa swaps, liquidações, alterações de garantia ou outras chamadas DeFi planejadas. |
| السداد | O destinatário concorda em reembolsar o valor original mais as taxas ou devolver os produtos. |
| Verificação | O provedor verifica o pagamento e a blockchain confirma ou cancela a transação. |
O credor pode fornecer liquidez sem garantia porque se baseia na finalidade da transação, e não na confiança do devedor. Se a etapa final falhar, a transferência anterior é revertida, juntamente com o restante do status da transação.
É também por isso que os empréstimos instantâneos são difíceis de usar para iniciantes. A parte útil não é o empréstimo em si, mas sim a sequência precisa de chamadas de contrato que devem ocorrer entre o empréstimo e o pagamento. Escrever essa sequência exige uma compreensão simultânea de contratos inteligentes, comportamento das taxas de gás, protocolos DeFi e tempo de execução. Nada disso fica evidente em um guia do tipo "copie e cole este código e lucre".
Tudo depende dos limites da transação. Os fundos entram no contrato do tomador do empréstimo, o contrato executa uma ou mais ações DeFi, então o reembolso mais as taxas são devolvidos ao provedor, e o blockchain retém toda a transação somente se cada etapa for bem-sucedida.
Qual é a vantagem de pedir dinheiro emprestado que precisa ser pago imediatamente?
O objetivo não é acumular dinheiro, mas usar capital emprestado para executar uma transação que já inclui um plano de reembolso. Os empréstimos relâmpago existem porque algumas oportunidades em finanças descentralizadas (DeFi) exigem capital que você não possui, mas que pode gerar retorno suficiente para reembolsar esse capital na mesma transação.
A arbitragem é o exemplo mais claro disso. Digamos que o ETH esteja sendo negociado a US$ 2,000 em uma corretora descentralizada (DEX) e a US$ 2,050 em outra. Para lucrar com essa diferença de US$ 50, você normalmente precisaria possuir ETH. Um empréstimo rápido elimina essa exigência, mas somente se as ordens de compra e venda forem codificadas na mesma transação e executadas atomicamente. Não há limite de tempo para manter ETH e esperar. Ou ambas as ordens são concluídas com sucesso, ou toda a transação é desfeita.
Esse rollback protege o credor, não o devedor. Se a segunda transação não for executada a um preço lucrativo, ela falha antes da liquidação. Os fundos do credor são devolvidos automaticamente. Você não fica com ETH no prejuízo , mas perde as taxas de gás da transação que falhou. Na rede principal do Ethereum, esse custo é real e se acumula ao longo de várias tentativas falhas.
A mesma lógica se aplica às liquidações. Um liquidante pode usar um empréstimo rápido para quitar a dívida de alguém que não esteja adequadamente garantida, reivindicar a recompensa pela garantia, vender o ativo e quitar o empréstimo — tudo isso sem precisar de capital inicial. Novamente, se os números não fecharem, a transação é revertida e o liquidante perde as taxas de gás, não o capital inicial.
Eis o verdadeiro valor: empréstimos rápidos permitem que você aproveite oportunidades que exigem capital que você não possui, desde que o plano de pagamento completo esteja definido na transação antes de sua formalização. O empréstimo é a ferramenta. A oportunidade e o risco de despesas extras são de responsabilidade do tomador do empréstimo.
Empréstimos relâmpago versus empréstimos tradicionais em criptomoedas
As pessoas frequentemente confundem empréstimos relâmpago com empréstimos tradicionais em criptomoedas. Os dois produtos compartilham apenas o nome; praticamente não há outras semelhanças entre eles.
Empréstimos tradicionais em criptomoedas têm prazo fixo. Você oferece uma garantia, pega o dinheiro emprestado, usa como quiser e depois o paga ao longo de dias, meses ou anos. Um empréstimo relâmpago, no entanto, deve ser concluído dentro da transação que ele cria. Não há relacionamento contínuo, nenhuma garantia mantida em qualquer lugar e nenhuma maneira de usar os fundos fora do processo de transação.
| Empréstimo relâmpago | Empréstimo tradicional ou lastreado em criptomoedas |
|---|---|
| Nenhuma garantia inicial é exigida quando a transação é paga integralmente. | Os empréstimos geralmente são garantidos por fianças, verificações de crédito ou controles de conta. |
| O empréstimo existe apenas durante uma única transação na blockchain. | O empréstimo pode durar dias, meses ou anos. |
| Os fundos devem permanecer dentro do processo de transação. | Os fundos geralmente podem ser sacados, gastos ou transferidos para outro lugar. |
| A falha geralmente leva ao cancelamento da transação. | O insucesso pode levar à liquidação, cobrança de taxas ou riscos de incumprimento. |
A confusão começa com a palavra "empréstimo". Um empréstimo relâmpago é, na verdade, liquidez temporária. O contrato ajuda a realizar uma ação específica que já possui um plano de pagamento definido. Ele não pode financiar nada que não tenha esse plano.
Quais são as utilidades dos empréstimos relâmpago?
Empréstimos relâmpago não têm muitos casos de uso, mas os que existem são difíceis de obter de outra forma. Eles permitem que liquidadores, tomadores de empréstimo ativos e administradores de protocolos realizem transações que exigem grande capital sem precisar possuir esse capital eles mesmos.
A seguir, apresentamos os principais usos, discriminados pelo problema que resolvem:
- Arbitragem entre pools, quando a diferença de preço é grande o suficiente para cobrir taxas, derrapagem de preço e custos de gás.
- Liquidação de empréstimos DeFi problemáticos, quando a recompensa da garantia cobre o custo de execução da liquidação.
- Autoliquidação, onde o mutuário utiliza liquidez temporária para encerrar ou reduzir uma posição de risco antes que esta seja liquidada mediante o pagamento de uma penalidade.
- Troca de garantia, onde alguém altera o ativo que lastreia o empréstimo em uma única transação, sem desfazer completamente a posição.
- Refinanciamento de dívida, onde um empréstimo é pago de acordo com um protocolo e renegociado de acordo com outro protocolo em uma única etapa.
- Transações de pagamento, onde muitos Procedimentos DeFi Mais barato ou mais seguro quando combinados em uma única transação atômica.
Todas essas estratégias dependem de mercados líquidos. Pools com baixa liquidez sofrem oscilações significativas durante a execução. A derrapagem reduz o lucro esperado antes da liquidação da transação. Portanto, as estratégias de empréstimo relâmpago são tão confiáveis quanto os pools, oráculos e protocolos que utilizam.
Por que a arbitragem de empréstimos relâmpago não é uma maneira fácil de ganhar dinheiro?
A arbitragem de empréstimos relâmpago parece uma máquina de fazer dinheiro. Pegue capital emprestado gratuitamente, lucre com a diferença e repita o processo. Mas, na realidade, é um jogo altamente competitivo e técnico, onde os iniciantes raramente sobrevivem às primeiras tentativas.
As lacunas de preço lucrativas são visíveis para centenas de robôs simultaneamente. Quando um novato implementa sua primeira estratégia, os sistemas automatizados já competiram por essa lacuna até que ela praticamente desapareceu. Negociações fáceis são coisa do passado.
Depois, há a questão dos custos. Taxas de gás, taxas de protocolo, transações falhas, slippage e competição de valor entre mineradores (MEV) — onde outros mineradores ou bots submetem ou reordenam sua transação — podem consumir ou até mesmo reverter o lucro teórico. Um empréstimo relâmpago com falha não gera dívida, mas desperdiça gás. Falhas consecutivas múltiplas resultam em uma perda real de dinheiro.
No entanto, o maior perigo reside nas ferramentas fraudulentas. Um grande número de "bots de empréstimo relâmpago em criptomoedas" online não são ferramentas de arbitragem, mas sim dispositivos para drenar carteiras. O fluxo de trabalho geralmente se parece com isto: colar um código Solidity no Remix (um editor de código baseado em navegador), financiar um contrato com ETH para "ativá-lo" e concordar com as permissões do token. O que realmente acontece é que o depósito do usuário vai para a carteira do atacante e nenhum empréstimo relâmpago é executado.
Observe estes padrões antes de firmar qualquer contrato de empréstimo relâmpago:
- O código-fonte foi copiado de um vídeo do YouTube sem qualquer explicação sobre o que ele faz.
- A estratégia exige um depósito do usuário antes de poder ser "ativada" ou "iniciada".
- O contrato exige aprovações ilimitadas para tokens.
- Desconsiderar completamente os custos com gás e as tentativas frustradas ao estimar o lucro.
- O tutorial nunca deve mencionar os nomes de exchanges descentralizadas (DEXs), tokens ou o método de pagamento específico que utilizam.
- O mesmo contrato aparece em diversos sites descartáveis ou canais do Telegram.
As estratégias reais de empréstimo relâmpago são construídas por desenvolvedores que entendem de execução de contratos, comportamento do gás, fluxo de comandos privados e profundidade do pool. O lucro existe, mas vem dessa infraestrutura, não de algum script postado na descrição de um vídeo.
Como funcionam os ataques de empréstimo relâmpago
Os ataques de empréstimo relâmpago não exploram o empréstimo relâmpago em si, mas sim uma vulnerabilidade em outro protocolo, usando o empréstimo relâmpago para tornar essa vulnerabilidade catastrófica.
O padrão básico é: tomar emprestado uma grande quantia de dinheiro, usá-la para quebrar uma premissa subjacente ao protocolo alvo, extrair o valor, pagar o empréstimo e ficar com o lucro. O empréstimo relâmpago simplesmente torna o ataque barato; o atacante nunca precisa possuir o capital que utiliza.
A OWASP Smart Contract Security classifica os ataques facilitados por empréstimos relâmpago como riscos de contratos inteligentes, porque grandes saldos temporários podem violar pressupostos sobre tamanhos normais de posições, exposição de capital ou comportamento econômico.
A seguir, apresentamos algumas fragilidades que os atacantes costumam explorar:
| suposição fraca | Como o capital temporário se aproveita disso? |
|---|---|
| O preço à vista no mercado é igual ao preço justo. | O atacante movimenta um pool de liquidez fraco, faz uma avaliação falsa e, em seguida, deixa o preço retornar ao normal. |
| A contabilização das quotas não pode ser distorcida rapidamente. | O atacante altera depósitos, saques ou arredondamentos em uma escala incomum. |
| O peso da governança reflete a propriedade permanente. | O atacante toma emprestado poder de voto ou influência de equilíbrio por um curto período. |
| As contas de liquidação tratam de todos os casos excepcionais. | O atacante estabelece um centro de operações extremo e o direciona por meio de uma rota de liquidação lucrativa. |
| Um protocolo pode confiar no estado em tempo real de outro protocolo. | O atacante altera o estado externo por tempo suficiente para que o alvo o leia. |
O design do oráculo é uma defesa fundamental aqui. Um oráculo é um serviço que insere dados de preços em tempo real no protocolo blockchain. Um protocolo que precifica garantias usando um único pool de liquidez raso é extremamente fácil de manipular. Um protocolo que extrai dados de múltiplas fontes independentes, com verificações para valores desatualizados ou extremos, é muito mais difícil de comprometer.
O incidente da Euler Finance é um excelente exemplo prático. A Chainalysis relatou que a Euler perdeu quase US$ 197 milhões em março de 2023, com os fundos roubados posteriormente recuperados. A falha residia na lógica de doação e liquidação da Euler, e não em seu protocolo de empréstimo instantâneo. O acesso imediato a capital transformou essa falha lógica em uma perda generalizada para todo o protocolo.
Verificações de risco de empréstimos relâmpago para usuários e desenvolvedores de DeFi.
A maioria dos usuários de DeFi jamais recorreria a um empréstimo relâmpago, mas ainda assim poderiam ser prejudicados por ele.
Se você depositar seus fundos em um protocolo com um design de Oracle fraco, contabilidade instável ou falta de controles de parada de emergência, um ataque de empréstimo relâmpago contra esse protocolo se tornará seu problema. Você não fez nada de errado; simplesmente escolheu o lugar errado para colocar seu dinheiro.
As formas mais práticas de proteger os usuários são:
- Utilize protocolos que possuam relatórios de auditoria claros, programas de recompensas por bugs ativos e um registro documentado de resposta a incidentes.
- Evite mercados novos ou com baixa liquidez, onde uma única transação grande pode causar oscilações bruscas no preço.
- Analise as aprovações de tokens que você concedeu antes e depois de usar as novas ferramentas DeFi.
- Desconfie de plataformas que afirmam gerar retornos de empréstimos relâmpago automaticamente sem explicar claramente a estratégia.
- Não deposite dinheiro para testar nenhum contrato compartilhado em vídeo, grupo de bate-papo ou publicação em redes sociais.
Os desenvolvedores enfrentam um conjunto diferente de problemas, já que seu código se torna o alvo. Um projeto de protocolo robusto exige tratar o capital do tamanho dos empréstimos relâmpago como uma ameaça constante, e não apenas como um caso excepcional.
Principais controles para desenvolvedores de protocolos:
- A Oracle utilizou preços médios ponderados pelo tempo (TWAPs) e múltiplas fontes de dados, em vez de preços de mercado à vista de um único agregador.
- Defina um limite para a quantidade de estado que pode ser alterada em uma única transação.
- Teste os caminhos de filtragem, compartilhe as contas, os índices de garantia e a lógica de arredondamento sob entradas do tamanho dos empréstimos relâmpago.
- Construa disjuntores que sejam ativados quando movimentos anormais de preços Ou mudanças repentinas na liquidez.
- Realizar auditorias que incluam simulações de ataques econômicos, e não apenas a revisão do código.
- Mantenha os mecanismos de parada ativos e um processo de resposta pronto antes que grandes somas de dinheiro estejam em risco.
Nenhuma dessas medidas elimina completamente os riscos do DeFi, mas elas reduzem a diferença entre "capital emprestado temporariamente" e "dano permanente ao protocolo".
Plataformas de empréstimo rápido, taxas e padrões
Se você também está procurando a melhor plataforma para empréstimos rápidos no mundo das criptomoedas, é importante entender que comparar provedores de empréstimo não é uma tarefa simples. Protocolos, disponibilidade de ativos, modelos de taxas e interfaces de contrato variam significativamente entre as plataformas, e qualquer uma dessas diferenças pode impactar diretamente o sucesso da sua estratégia de negociação.
Aave é o exemplo mais comum e citado nesta área. O Aave V3 oferece funcionalidades. flashLoan() O que permite o empréstimo de múltiplos ativos, além de flashLoanSimple() Para empréstimos com um único ativo como garantia. A taxa inicial de empréstimo rápido na plataforma Aave é de 0.05%, podendo ser ajustada e atualizada pelo sistema de governança do protocolo.
Se você também deseja se envolver nessa atividade, entender a negociação de criptomoedas pode te ajudar a começar.
| Fornecedor ou Padrão | o que saber |
|---|---|
| Aave V3 | Utiliza funções de empréstimo rápido agrupado e contratos de cobrança que pagam o valor principal mais taxas. |
| Trocas Flash Uniswap V2 | Isso permite que o contrato receba ativos e pague por eles posteriormente na mesma transação, conforme descrito no white paper do Uniswap V2. |
| Cofre Balanceador V2 | Utiliza liquidez conjunta do tesouro (Vault) para empréstimos rápidos que são revogados em caso de falha no pagamento, com base no fluxo de trabalho de empréstimos rápidos do Balancer. |
| ERC-3156 | Unifica a interface de empréstimo rápido para um único ativo com funções de retorno de chamada para o credor e o beneficiário. |
| dYdX | Isso aparece em exemplos de empréstimos rápidos antigos, mas as integrações atuais devem verificar o produto e a interface ativa antes de confiar em tutoriais desatualizados. |
Para desenvolvedores, vale a pena entender e prestar atenção ao padrão ERC-3156. Ele define um padrão de invocação comum que descreve o comportamento tanto do credor quanto do recebedor: o credor transfere os ativos, então o recebedor invoca o sistema, recebendo o valor devido mais as taxas, ou toda a transação é revertida. Protocolos construídos de acordo com esse padrão são muito mais fáceis de integrar e operar de forma consistente em comparação com aplicações personalizadas.
Em relação ao dYdX, é essencial verificar exemplos antigos do SoloMargin e compará-los com a documentação atual antes de reutilizá-los. Tutoriais antigos frequentemente pressupõem uma API ou um design de uma versão do produto que não é mais suportada ou foi descontinuada.
Nenhuma tabela consegue classificar provedores de empréstimos rápidos com base na lucratividade potencial. A lucratividade depende muito de diversas variáveis, incluindo a quantidade de ativos disponíveis, os custos de gás (taxas de rede), o agrupamento em bloco, o design do contrato inteligente e, principalmente, se a oportunidade ainda está disponível quando sua transação é executada na rede.
Como usar empréstimos relâmpago com segurança e evitar golpes de bots
A regra mais segura é simples: nunca financie um contrato de empréstimo relâmpago antes de entender completamente como ele funciona. Qualquer tutorial que peça dinheiro real antes de você compreender a mecânica não está te ensinando nada; está apenas te preparando para negociar criptomoedas e perder seu depósito.
Os golpes de empréstimo relâmpago raramente envolvem um empréstimo relâmpago de fato. O golpe está no processo de aprovação: o usuário concede permissão para um token, o contrato esvazia a carteira e nenhum empréstimo real acontece.
Antes de lidar com qualquer código ou ferramenta para empréstimos relâmpago, confira esta lista:
- Leia a documentação oficial do protocolo antes de consultar qualquer tutorial ou vídeo de terceiros sobre criptomoedas.
- Pratique em uma rede de testes ou em um fork local antes de lidar com a rede principal.
- Nunca cole um código Solidity desconhecido em um Remix se a carteira vinculada a ele já tiver fundos.
- Não confie em contratos que prometem lucros fixos ou "garantidos".
- Verifique regularmente as aprovações dos seus tokens e revogue as permissões que não precisa mais.
- Aprenda como funcionam as taxas de gás, como os pools DEX determinam os preços dos ativos, o que significa slippage e como é uma reversão de transação, antes mesmo de pensar em usar qualquer robô.
Os empréstimos relâmpago em si não são uma fraude. A fraude está sempre na embalagem: sites falsos, códigos de contrato reciclados, aprovações que drenam a carteira e projeções de lucro que ignoram silenciosamente os custos de combustível e as tentativas frustradas.
perguntas comuns
Qualquer pessoa pode obter um empréstimo relâmpago?
Qualquer pessoa pode invocar um protocolo que ofereça empréstimos relâmpago, desde que atenda aos requisitos contratuais do protocolo. No entanto, isso não significa que todos os usuários de carteiras digitais possam utilizá-lo com segurança. A maioria dos empréstimos relâmpago funcionais exige um contrato inteligente, uma estratégia de pagamento definida, lógica de pagamento e taxas de gás suficientes para concluir a transação.
O que acontece se um empréstimo relâmpago não for pago?
Se o pagamento não for efetuado, a transação é normalmente revertida e o empréstimo é cancelado, juntamente com o restante do status da transação. O mutuário geralmente perde o valor referente aos gastos com gasolina, não o valor original do empréstimo, porque a agência de crédito não mantém o registro de inadimplência.
Empréstimos relâmpago são uma fraude?
Empréstimos relâmpago são ferramentas legítimas do DeFi, mas muitas ofertas de bots de compartilhamento de lucros construídas em torno deles são golpes. Tenha especial cuidado quando um tutorial pedir que você cole código, financie um contrato ou conceda aprovações amplas a tokens antes de explicar o que o contrato realmente faz.
É possível ganhar dinheiro com arbitragem em empréstimos relâmpago?
A arbitragem de empréstimos relâmpago pode ser lucrativa para desenvolvedores qualificados, mas exige infraestrutura real — não apenas scripts copiados. Taxas, custos de gás, derrapagem, transações falhas e a concorrência de MEVs (Valores Mínimos de Empréstimo) podem eliminar qualquer diferença de preço visível antes da conclusão da transação.
Qual a diferença entre um empréstimo relâmpago e um ataque de empréstimo relâmpago?
Um empréstimo relâmpago é um mecanismo de empréstimo temporário. Um ataque de empréstimo relâmpago usa esse capital temporário para explorar uma vulnerabilidade em um Oracle fraco, regra contábil, caminho de governança, verificação de garantia ou qualquer outra premissa de contrato inteligente em um protocolo alvo.
Empréstimos relâmpago exigem programação?
A maioria dos usos mais sérios de empréstimos relâmpago exige programação, pois a transação precisa de lógica personalizada para empréstimo, execução, pagamento e tratamento de falhas. Interfaces sem programação podem existir, mas os usuários devem encarar com cautela quaisquer alegações de lucro e contratos desconhecidos, independentemente de como a ferramenta seja apresentada.

Comentários estão fechados.