
Hoje falaremos sobre ações que pagam dividendos no setor de bens de consumo essenciais. Se estivermos caminhando para uma desaceleração econômica, devemos ser cautelosos com nossos dividendos. Quando a economia desacelera , os gastos discricionários costumam ser adiados, mas a compra de bens essenciais continua.
Hoje discutiremos cinco ações que pagam dividendos que variam de 4.2% a 10.7%. Esses produtos “indispensáveis” podem conferir aos nossos portfólios de investimento importantes propriedades de resistência à recessão.
As ações de commodities têm apresentado um desempenho consistente no acumulado do ano, o que é considerado uma grande conquista Neste mercado. Seu movimento lateral superou o supercapitalizado S&P 500 neste ano:
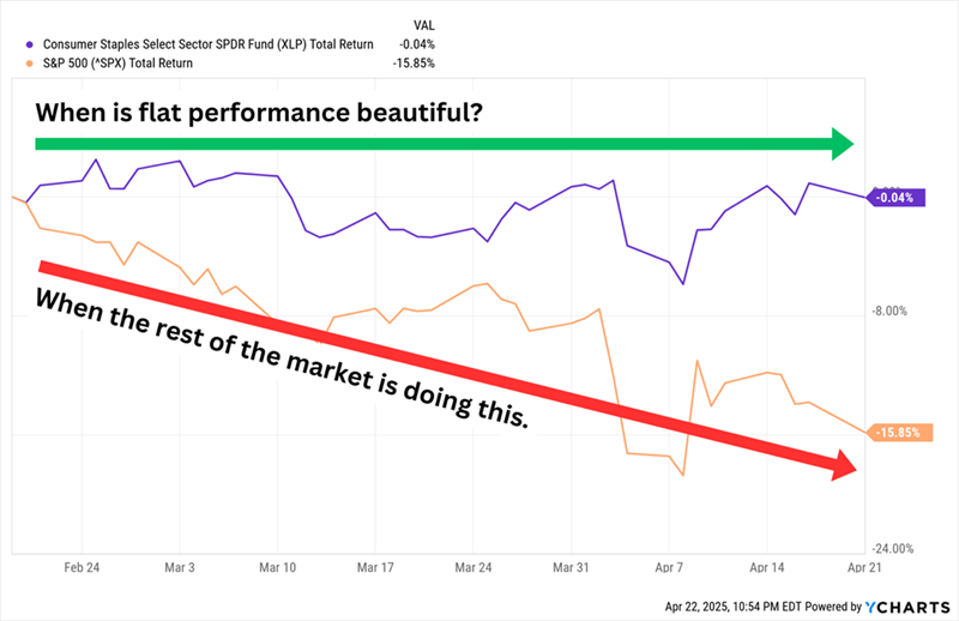 As ações de bens de consumo básicos tendem a ter operações mais estáveis, o que leva a um desempenho mais estável das ações em mercados turbulentos. Ela também tem lucros previsíveis que lhe permitem pagar dividendos melhores que a média.
No entanto, existem exceções. Empresas tradicionais e populares como Costco (COST) e Walmart (WMT) oferecem retornos inferiores a 1%. Isso também reduz os retornos de fundos focados em commodities.
Ações de tabaco que pagam dividendos
Os fumantes continuarão fumando, e é por isso que essas duas empresas de tabaco tiveram ganhos de dois dígitos (contra uma queda de mercado de 15%) desde 19 de fevereiro:
A Altria (NYSE: MO, 6.9%) é mais conhecida por sua divisão Philip Morris USA, que produz os cigarros Marlboro e é, de longe, a principal fonte de receita da empresa. No entanto, a empresa está se concentrando cada vez mais em seus produtos sem fumaça, que incluem os tabacos sem fumaça Copenhagen e Skoal, as bolsas de nicotina oral On!, os produtos de vaporização eletrônica NJOY e — por meio de uma joint venture com o JT Group chamada Horizon Innovations — produtos de tabaco aquecido.
A Altria vem enfrentando um declínio no volume de vendas de cigarros há anos e sofreu algumas feridas autoinfligidas, como sua participação malfadada na Juul Labs. No entanto, os altos preços dos cigarros, bem como o crescimento dos produtos sem fumaça, ajudaram a manter os lucros e os dividendos altos, e espera-se que ambos continuem crescendo (lentamente) em 2025.
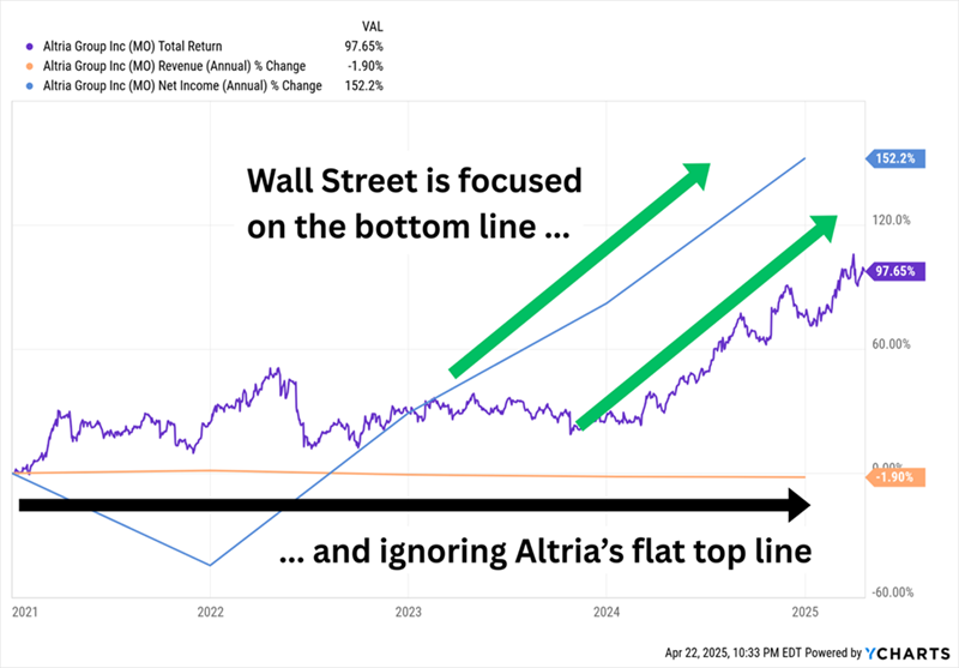
Desde que o mercado começou a cair em fevereiro, os investidores têm comprado ações da MO para capturar parte dessa estabilidade. Mas as ações da Altria ficaram caras — sim, o P/L esperado de 11 não grita "sobrecomprado", mas é visivelmente maior do que a avaliação de 8x-9x que ela normalmente tem apresentado nos últimos anos. *Nota dos especialistas: O múltiplo de lucros esperados indica a avaliação de uma ação em relação aos seus lucros futuros esperados e é uma medida popular de avaliação de ações.*
A British American Tobacco (NYSE: BTI, rendimento de 7.5%) detém diversas marcas de cigarros conhecidas, incluindo Camel, American Spirit e Newport. A empresa também comercializa tabaco sem fumaça, como Grizzly, tabaco aquecido Glo, sachês de nicotina VELO e cigarros eletrônicos Vuse. No final de 2023, a BTI anunciou uma significativa baixa contábil não monetária — que se tornará oficial alguns meses depois, avaliada em US$ 34.5 bilhões — de suas marcas de cigarros nos EUA. As ações atingiram seu ponto mais baixo no final de 2024 e desde então se recuperaram, com ganhos de quase 10% desde o pico de mercado em fevereiro.
Apesar do corte, a receita e o lucro líquido da BTI têm se mantido estáveis, ou até mesmo melhorado, ao longo dos anos. No entanto, a empresa não prevê crescimento sustentado até pelo menos 2026, quando a administração acredita que receberá maior apoio de seu portfólio de produtos livres de fumo. Felizmente, a empresa ainda encontra recursos suficientes para aumentar seus dividendos, algo que vem fazendo em 26 dos últimos 27 anos. Um rendimento superior a 7% é excelente. A relação preço/lucro projetada de 9 não é tão boa quando se considera que está no limite superior de sua faixa plurianual.
Aviso: Não incentivamos nem recomendamos o investimento em ações que causem danos diretos ou indiretos às pessoas. As informações aqui contidas têm caráter meramente informativo e visam auxiliar os investidores a identificar oportunidades potenciais e a aproveitá-las.
Ações pagadoras de dividendos no setor de alimentos
Vamos passar para as empresas mais tradicionais no setor de bens de consumo básicos – mas não para os nomes tradicionais conhecidos. As principais ações desse setor tendem a estar lotadas de investidores, o que limita os retornos. Em vez disso, prefiro ações que operem fora dos holofotes, mas que oferecem níveis de renda de bons a excelentes. *Pequenas e médias empresas geralmente oferecem oportunidades atraentes de crescimento e dividendos devido às suas avaliações relativamente baixas.*
A SpartanNash (SPTN, retorno de 4.2%) é uma empresa que já descrevemos anteriormente como um "supermercado plus". A empresa opera quase 200 supermercados em 10 estados, sob diversas marcas, incluindo Family Fresh Market, Metcalfe's Market e Supermercado Nuestra Familia. No entanto, seu outro segmento, ainda maior, é o de distribuição atacadista, que atende aproximadamente 2,300 supermercados independentes nos Estados Unidos. Há vários anos, a empresa vem passando por um plano de transformação que ajudou a revitalizar a receita e o lucro líquido, mas o desempenho das ações não acompanhou esse ritmo.
Como observamos em 2020, “uma análise dos últimos 10 anos é provavelmente uma boa indicação de como serão os próximos 10 anos em larga escala”.
A SPTN ostenta um rendimento saudável de mais de 4%, superando a maioria dos outros supermercados. Ela aumentou seus dividendos por 15 anos consecutivos e distribui menos da metade de seus lucros, portanto, o acréscimo de dividendos deve ter potencial de valorização. É difícil dizer o mesmo sobre o preço das ações. A administração recentemente manifestou interesse em expandir sua presença em supermercados e lojas de conveniência latinos, mas seus planos ainda estão em estágio inicial. *Expandir para novos mercados exige um profundo conhecimento das necessidades e preferências locais.*
A BGS Foods (BGS, retorno de 10.7%) é a empresa por trás de marcas como Crisco, Cream of Wheat, Ortega e Bear Creek. Seu retorno de dois dígitos é em grande parte resultado da queda no preço das ações, que despencaram mais de 70% nos últimos anos em meio à redução da receita e do lucro líquido.
Seu retorno de 10% desde o topo do mercado é um pequeno milagre, considerando seus atuais problemas operacionais. No final de fevereiro, a B&G anunciou que estava registrando uma cobrança de US$ 320 milhões relacionada a “ativos de marca intangíveis” em suas marcas Green Giant, Victoria, Static Guard e McCann’s. A BGS também manteve seu dividendo em 19 centavos por ação, mas ainda não se sabe por quanto tempo a B&G poderá continuar assim. Os dividendos anuais são de 78 centavos por ação. Profissionais esperam lucros ajustados de 68 centavos este ano e 73 centavos em 2026. Algo precisa acontecer. *Um retorno anormalmente alto geralmente indica problemas subjacentes na empresa.*
FEMSA (FMX, rendimento de 7.0%) – a abreviação de Fomento Económico Mexicano, SAB de CV – não é um nome familiar, mas é muito interessante. A FEMSA opera uma enorme rede de pequenas lojas de varejo, chamada Oxxo, no México, Colômbia, Peru, Chile e Brasil. Ela usa a mesma marca para seus postos de gasolina no México. Também opera farmácias sob diversos nomes no México, Chile, Colômbia e Equador. E detém quase metade da Coca-Cola FEMSA (KOF) , a maior engarrafadora de Coca-Cola (KO) do mundo em volume.
Portanto, a FEMSA não é automaticamente uma ótima proteção defensiva se nossa preocupação for a economia dos EUA . Precisamos ficar de olho no México para determinar o verdadeiro valor da FMX. Mas há muito o que gostar aqui. Ela tem uma posição dominante na América Latina. O crescimento da receita e do lucro líquido não tem sido perfeito, mas é melhor do que o de muitas outras empresas do setor. A projeção é de um crescimento de 26% nos lucros este ano e mais 12% em 2026. O dividendo em si é generoso — a FEMSA tem se tornado cada vez mais agressiva na repatriação de capital e planeja pagar quatro dividendos trimestrais regulares, além de quatro dividendos "excepcionais", para um rendimento de cerca de 7%. *A diversificação geográfica é uma grande vantagem, especialmente em tempos de incerteza econômica.*
Mas, embora o FMX tenha sido extremamente produtivo, ele também tem sido mais volátil do que a média das ações de commodities e também é caro, 20 vezes as estimativas de lucro.







