
Testando estratégias de criptomoedas historicamente em 2026: ferramentas, dados, gráficos e exemplos.

As coisas mais importantes que você precisa saber
- Uma boa análise histórica reforça a disciplina ao definir claramente as regras antes de investir dinheiro, revela o verdadeiro custo de suposições falsas e distingue entre uma estratégia repetível e padrões gráficos que só se tornam aparentes após a ocorrência do evento.
- Para obter um teste histórico confiável, a estratégia de criptomoedas deve ser transformada em regras de negociação precisas e acionáveis, sem margem para palpites, com regras de entrada e saída e tipos de execução claramente definidos para evitar viés humano.
- Os dados históricos de criptomoedas devem ser cuidadosamente selecionados para se adequarem à estratégia. Usar um formato de dados inadequado, como OHLCV, para estratégias de day trading ou de formador de mercado pode dar a impressão de que a estratégia é mais segura do que realmente é.
Para testar retrospectivamente uma estratégia de criptomoedas , você deve definir regras precisas de entrada e saída, coletar dados históricos de mercado , aplicar padrões gráficos e análise de slippage e, em seguida, executar essas regras em movimentos de preços passados. Posteriormente, revise os retornos e as perdas e valide a estratégia usando dados fora da amostra e simulação de negociação antes de usar capital real.
Este guia fornece uma explicação detalhada de como testar retrospectivamente uma estratégia de criptomoedas , escolher os dados e ferramentas corretos, adicionar custos realistas, interpretar resultados, evitar erros comuns e validar a estratégia antes de partir para negociações simuladas ou implementação direta limitada.
Nota do editor (27 de junho de 2026): Atualizamos completamente este artigo em junho de 2026. A nova versão inclui orientações passo a passo mais claras, cobertura atualizada de instrumentos, seções mais robustas sobre taxas, slippage, financiamento, execução e validação em DEX, além de um checklist prático para a transição de backtesting para simulação de negociação e publicação limitada em conta real.
Resposta rápida: Como testar uma estratégia de criptomoedas
Para testar sua estratégia de criptomoedas , traduza sua ideia em regras de negociação precisas. Selecione dados históricos que correspondam ao ativo e ao período, e adicione o tamanho da posição, taxas, slippage, financiamento e suposições realistas de execução. Em seguida, revise os resultados comparando-os com um benchmark. O backtesting não prevê o futuro, mas ajuda a determinar se vale a pena testar sua estratégia antes de investir capital real.
Pontos-chave para testar estratégias de criptomoedas
- Comece com regras testáveis
Substitua noções vagas como "compre quando estiver forte" por regras claras de entrada, saída, tamanho da posição, ordens de stop-loss, ordens de take-profit e filtros de negociação. - Utilize os dados corretos
Sistemas de swing trading diário podem usar velas japonesas (OHLCV), enquanto estratégias de scalping, contratos perpétuos e negociação de criptomoedas via DEX exigem dados mais detalhados e premissas de execução precisas. - Adicionar custos reais de negociação
Taxas, spreads, slippage, taxas de financiamento, custos de gás, impacto no preço e execuções parciais podem transformar uma estratégia que parece boa no papel em uma estratégia fracassada. - Registre todas as transações.
O histórico de negociações mostra se os retornos resultaram de regras repetíveis ou de algumas negociações inesperadas e fortuitas. - Comparar com um padrão de referência
Uma estratégia com criptomoedas deve ser avaliada em comparação com BTC, ETH, planos DCA, dinheiro em espécie ou qualquer outro parâmetro de referência justo, levando em consideração os custos. - Verifique antes do início efetivo.
Utilize testes fora da amostra, simulações de negociação e pequenos testes reais antes de confiar uma grande quantidade de capital a uma estratégia.
Os testes retrospectivos são um filtro, não uma bola de cristal. Sua função é revelar regras frágeis, grandes perdas indesejadas, suposições questionáveis e estratégias que só tiveram sucesso porque o conhecimento posterior as guiava secretamente.
Fluxo de trabalho para teste de estratégia de criptomoedas
- Etapa 1: Defina a estratégia Com regras precisas para entrada, saída, dimensionamento e gestão de riscos.
- Etapa 2: Selecione os dados históricos Qual é a opção mais adequada para o ativo, a plataforma, o horizonte temporal e o tipo de estratégia?
- Etapa 3: Escolha um método de teste Exemplos incluem planilhas, TradingView, Python, Freqtrade ou um backtester sem código.
- Etapa 4: Adicione custos realistas Isso inclui taxas, derrapagem de preços, spreads, financiamento, custos de gás e premissas de liquidez, quando necessário.
- Etapa 5: Execute o teste Todas as transações válidas foram registradas, não apenas as bem-sucedidas.
- Etapa 6: Analise os resultados Utilizando retorno líquido, drawdown máximo, fator de lucro, número de operações, sequências de perdas e comparação com benchmarks.
- Etapa 7: Validar a estratégia Utilizando testes fora da amostra, circulação de documentos em papel e implementação em pequena escala em ambientes reais.
O caminho ideal para vários tipos de testadores de estratégias de criptomoedas
| Tipo de usuário | A melhor maneira de começar | Razão |
|---|---|---|
| O iniciante completo | Planilhas ou a função de reprodução no TradingView | Simples e visível |
| Trader baseado em gráficos | Testador de estratégias do TradingView | Testes fáceis com Pine Script |
| usuário de robô não programado | Um backtester de bot sem código | Ideal para grids de negociação, DCA e fluxos de trabalho de robôs de negociação. |
| aprendiz de Python | Google Colab ou Backtesting.py | Flexível e repetível |
| Desenvolvedor de robótica | Freqtrade ou Python personalizado | Ideal para automação |
| Operador de futuros | Uma ferramenta que auxilia no financiamento e na alavancagem. | Essencial para alcançar resultados realistas. |
O que os testes retrospectivos podem revelar e o que não podem.
| Ele pode te dizer | Ele não pode te dizer. |
|---|---|
| Como as regras se comportaram historicamente? | Se a estratégia terá sucesso no futuro |
| Declínio máximo no teste | Como você reagirá emocionalmente? |
| Sensibilidade a taxas e derrapagem de preços | Execução precisa de negócios futuros |
| Se as regras são repetíveis | Se o sistema de mercado atual continuará a existir. |
Isenção de responsabilidade
Este guia tem fins meramente educativos e não constitui aconselhamento financeiro. Os testes retrospectivos não garantem desempenho futuro. Nunca invista dinheiro que não possa perder.
Divulgação
Alguns links neste diretório podem conter links de afiliados. Se você optar por usar um serviço através desses links, podemos receber uma comissão sem nenhum custo adicional para você.

Qual é o teste histórico para estratégias com criptomoedas?
O backtesting de criptomoedas envolve a reaplicação de uma estratégia de negociação a dados históricos do mercado de criptomoedas para estimar seu desempenho antes de arriscar capital real. Em vez de dizer "Eu teria comprado neste rompimento", o backtesting histórico levanta uma questão mais desafiadora: a estratégia teria comprado em todos os rompimentos semelhantes, saído usando as mesmas regras, pago os custos, sobrevivido às quedas e permanecido viável?
Se a estrutura de preços ainda não estiver clara, comece por entender os gráficos de criptomoedas antes de testar indicadores ou sistemas de rompimento.
Os testes históricos normalmente exigem cinco componentes: preços históricos, regras de negociação, dimensionamento de posição, premissas de execução e métricas de desempenho. O resultado só é útil se esses componentes forem tratados com honestidade.
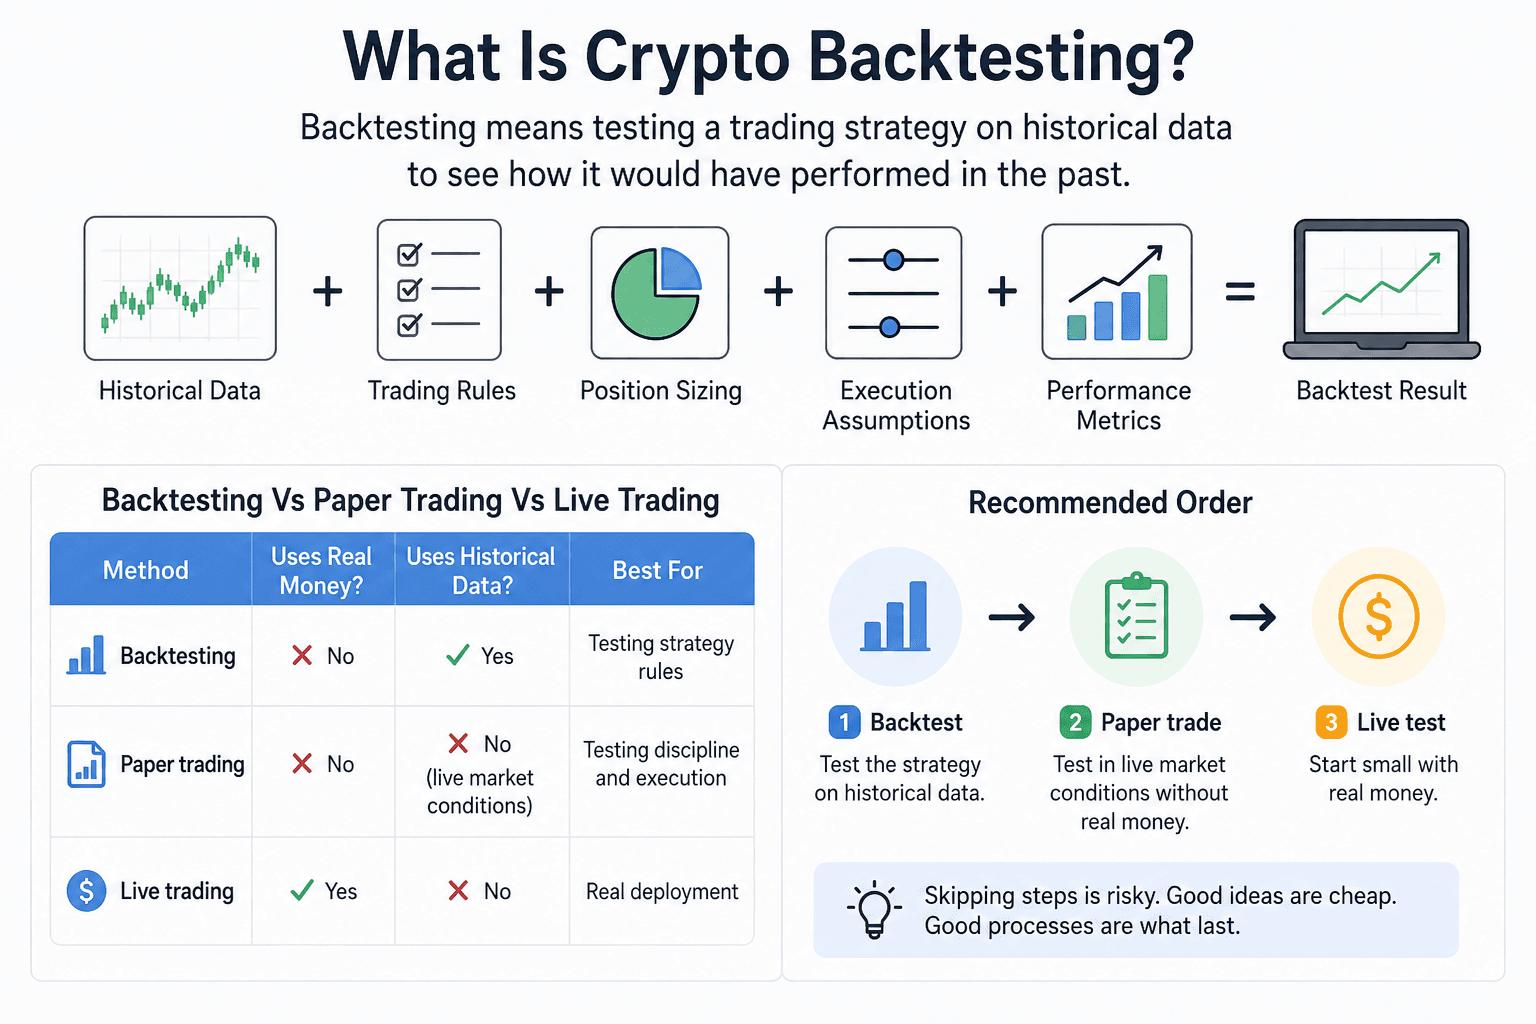
Reaplicando regras de negociação com base em dados históricos do mercado de criptomoedas.
Testes históricos versus simulação de negociação versus negociação real
Os testes históricos utilizam dados desatualizados. O simulador de negociação usa condições de mercado reais, mas sem dinheiro de verdade. A negociação real utiliza capital real, execução de ordens reais e emoções reais.
| Caminho | Você está usando dinheiro de verdade? | Você utiliza dados históricos? | Melhor para |
|---|---|---|---|
| Backtesting histórico | لا | نعم | Testando as regras da estratégia |
| Negociação de Papel | لا | Não, são utilizadas as condições reais do mercado. | Teste de disciplina e implementação |
| Negociação ao vivo | نعم | لا | O aplicativo verdadeiro |
A ordem geralmente deve ser: primeiro, testes históricos; em seguida, simulação de negociação; e, por fim, um pequeno teste em ambiente real. Passar diretamente de uma boa ideia baseada em gráficos para a negociação real é a maneira mais eficaz em termos de custo para testar muitas estratégias.
Por que o histórico de testes de criptomoedas difere do histórico de testes de ações?
O histórico de testes das criptomoedas apresenta desafios únicos devido às diferentes estruturas do mercado. O Bitcoin é negociado 24 horas por dia, 7 dias por semana. O Ethereum é negociado em exchanges centralizadas (CEXs), exchanges de camada 2 e plataformas descentralizadas (on-chain). As taxas variam entre as plataformas. A liquidez pode desaparecer rapidamente em altcoins menores. Os contratos futuros perpétuos têm taxas de financiamento. As DEXs podem incluir taxas de gás, efeitos de preço, valores mínimos operacionais (MEVs) e profundidade do pool.
Uma estratégia diária de acompanhamento de tendências para o BTC pode sobreviver a essas variações, enquanto uma estratégia de scalping de cinco minutos para uma altcoin pode não sobreviver. Quanto menor o período de tempo e menor a vantagem, mais a qualidade da execução determinará o resultado.
Passo 1: Transforme sua estratégia de criptomoedas em regras testáveis.
Uma estratégia só está realmente pronta para testes históricos quando alguém, ou um computador, consegue executá-la sem adivinhar suas intenções. "Comprar quando estiver em alta" não é uma regra. "Comprar quando o BTC fechar 2% acima da sua máxima de 20 dias" é.
É aqui que muitos testes históricos iniciais falham. O trader já sabe o que aconteceu no gráfico, então seu olhar ajusta as regras silenciosamente. Sinais ruins são ignorados e os bons são lembrados. O teste histórico se torna uma história, não um teste real.

Transformar ideias de negociação em regras que testes históricos possam comprovar.
Definir regras de entrada
As regras de entrada determinam quando uma estratégia abre uma posição. Elas devem incluir o ativo, o período de tempo, o sinal e a lógica de confirmação.
Exemplos:
- Compre quando a Média Móvel Simples (MMS) de 50 dias cruzar acima da Média Móvel Simples (MMS) de 200 dias.
- Compre quando o Índice de Força Relativa (IFR) cruzar novamente acima de 30 após ter estado na zona de sobrevenda.
- Compre quando o preço fechar acima de um nível de resistência específico e o volume for pelo menos 30% maior que a média móvel de 20 períodos.
- Abra uma posição de venda a descoberto quando o preço cair abaixo da mínima de 20 dias e o mercado em geral estiver abaixo de sua média móvel de 200 dias.
A regra também deve especificar se a negociação será realizada no fechamento, na próxima abertura, a um preço fixo ou se será uma ordem a mercado. Esse pequeno detalhe pode mudar todo o resultado.
Definir regras de saída
As regras de saída determinam quando uma estratégia encerra uma posição. Muitos traders se concentram nos pontos de entrada porque parecem previsões. No entanto, são os pontos de saída que normalmente determinam se uma estratégia é realmente viável.
As regras de saída comuns incluem o seguinte:
- Saída com um sinal de contra-ataque: Fechamento quando a direção do sinal é invertida.
- Stop-loss: Saia da posição se o preço se mover em uma porcentagem fixa ou uma distância ajustada pela volatilidade em relação à operação.
- Realizando lucros: O fechamento ocorre quando o preço atinge uma meta específica.
- Parada de arrasto: Acompanhe a operação enquanto ela gera lucro e saia dela se houver queda.
- Horário de check-out: Fechamento após um número específico de velas ou dias.
- Saída devido a falha na configuração: O encerramento ocorre quando o motivo que motivou o negócio deixa de existir.
A estratégia de cruzamento de médias móveis pode ser encerrada em caso de cruzamento de reversão. A estratégia de rompimento pode ser encerrada com um stop loss móvel baseado no ATR. A estratégia de recuperação média pode ser encerrada quando o Índice de Força Relativa (RSI) retornar a um nível neutro. A saída deve estar alinhada com a lógica da configuração.
Identificação de riscos e tamanho do centro
Testes históricos de pontos de entrada e saída, por si só, fornecem uma visão incompleta. O tamanho da posição determina o dano potencial que cada operação pode causar.
A abordagem mais simples é um tamanho de posição fixo: cada operação utiliza o mesmo valor em dólares. Um método mais controlado é uma porcentagem de risco fixa: cada operação arrisca, por exemplo, 1% do capital da conta se um stop-loss for acionado. O dimensionamento baseado na volatilidade ajusta o tamanho da posição com base no ATR ou em outra medida de volatilidade, resultando em posições menores com stop-losses mais amplos.
A estratégia também deve definir:
- Número máximo de centros abertos
- Exposição máxima a um único ativo
- Alavancagem máxima
- perda máxima diária ou semanal
- parada de rebaixamento máximo
- Se os lucros são reinvestidos ou retirados do saldo de teste.
Sem regras de dimensionamento, os testes históricos podem mostrar uma curva de rendimento perfeita, mas que nenhum investidor sério conseguiria financiar.
Regra ambígua versus regra testável
| regra misteriosa | Base testável |
|---|---|
| Compre quando o BTC estiver forte. | Compre quando o BTC fechar 2% acima de sua máxima de 20 dias. |
| Venda quando o ímpeto diminuir. | Venda quando o Índice de Força Relativa (IFR) cruzar abaixo de 50. |
| Evite mercados voláteis | Negocie somente quando o ADX estiver acima de 25. |
| Use um stop-loss bem ajustado. | Stop loss em 1.5 vezes o ATR abaixo do ponto de entrada. |
| Compre quando estiver baixo. | Compre quando o preço estiver 8% abaixo da média móvel de 20 dias e o Índice de Força Relativa (IFR) estiver abaixo de 35. |
| Realize os lucros quando o preço subir. | Venda 50% a 2R e continue com o restante a 2x o ATR. |
A versão testável pode parecer menos empolgante, mas essa é a intenção. Testes históricos recompensam a precisão meticulosa.
Etapa 2: Selecione os dados históricos de criptomoedas apropriados.
Os dados que você utiliza devem estar alinhados com a estratégia que está testando. Uma estratégia de acompanhamento de tendência semanal não exige um livro de ordens tick-a-tick, e o scalping não pode ser testado de forma confiável usando apenas velas diárias. Para estratégias denominadas em stablecoins, a moeda de cotação também é crucial. Os pares BTC/USDT, BTC/USDC e BTC/USD podem apresentar liquidez, spreads e disponibilidade em diferentes plataformas.
Os dados históricos não constituem uma entidade única e homogênea. Eles se apresentam em diversos formatos, desde simples velas OHLCV até instantâneos completos do livro de ordens. Escolher o formato errado pode fazer com que uma estratégia pareça mais segura do que realmente é.
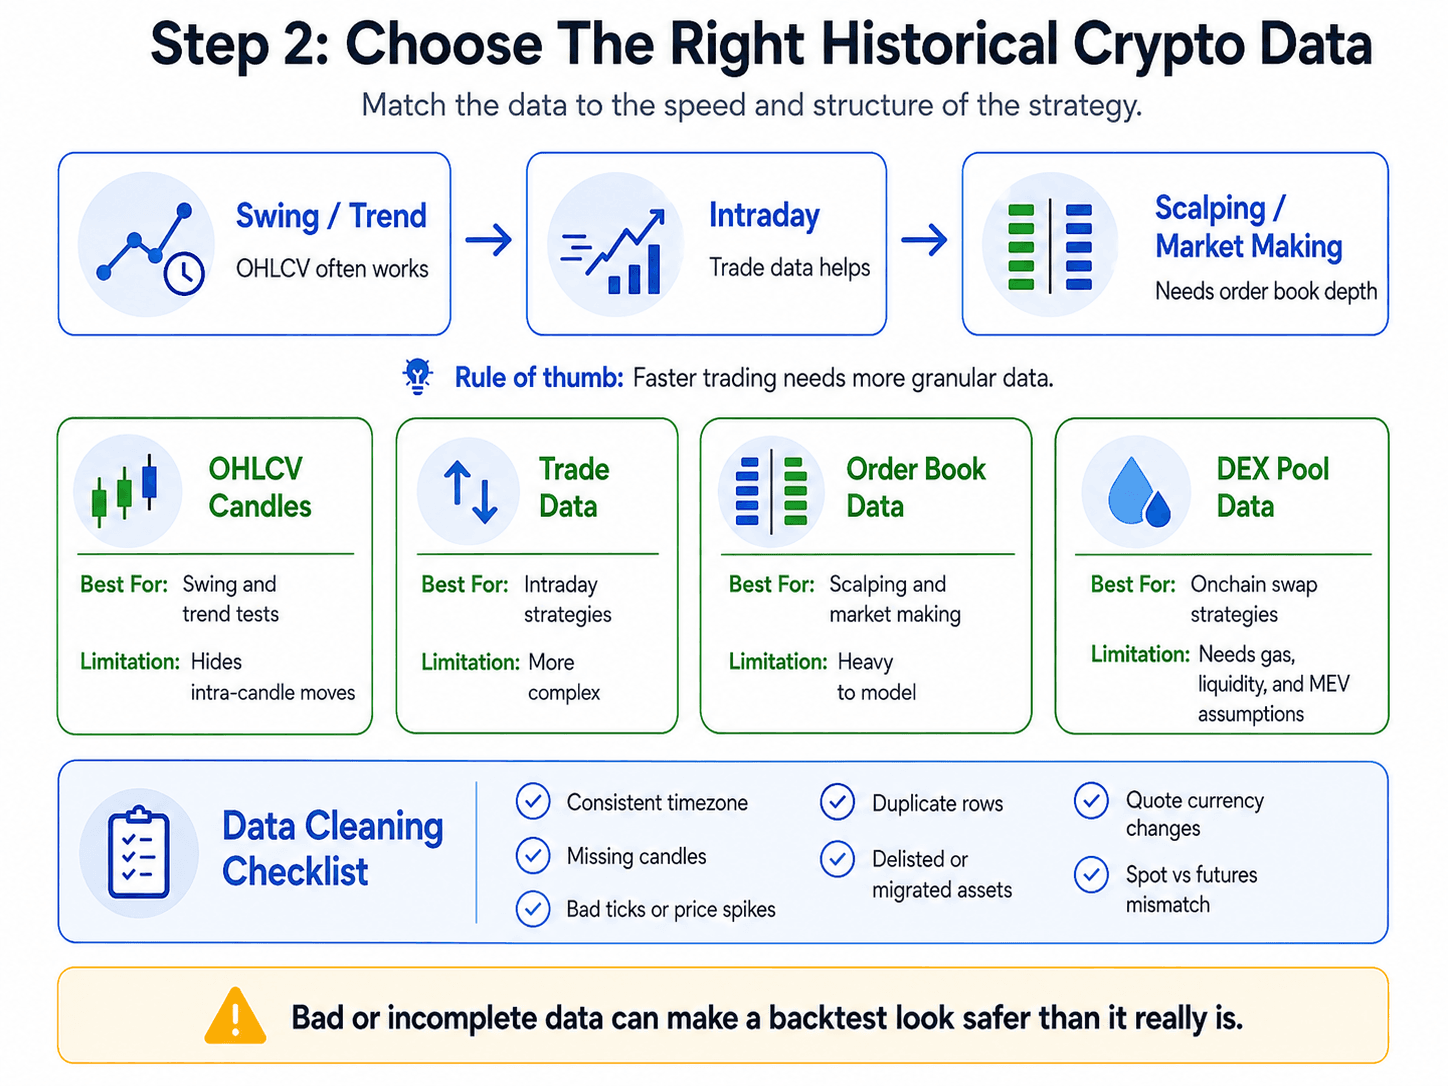
Escolha dados de criptomoedas que se adequem ao seu tipo de estratégia.
Dados OHLCV vs. dados de negociação vs. dados do livro de ordens
OHLCV significa Abertura, Máxima, Mínima, Fechamento e Volume. É um formato padrão de candlestick e funciona bem para muitas estratégias de swing trading, acompanhamento de tendências e para iniciantes. A limitação é que os candles ocultam o que aconteceu dentro do próprio candle. Se um candle de uma hora atingir os níveis de stop-loss e take-profit, o OHLCV sozinho pode não provar qual ocorreu primeiro.
Os dados de negociação fornecem informações sobre cada operação executada. Isso é mais útil para sistemas de day trading, pois mostra o fluxo real de transações em vez de apenas os candles de soma.
Os dados do livro de ofertas exibem as ofertas de compra e venda pendentes. Isso é essencial para scalping, market making e estratégias sensíveis ao spread, pois esses sistemas dependem da disponibilidade real de liquidez ao preço testado.
Os dados de pools de DEX constituem uma categoria à parte. As trocas on-chain exigem suposições sobre a profundidade do pool, o impacto no preço, as taxas de gás, o MEV (Valor Equivalente em Moeda) e as restrições em nível de token.
| tipo de dados | Melhor para | Alam Al-Rassallah |
|---|---|---|
| Velas OHLCV | Testes de swing trading, acompanhamento de tendências e iniciantes | O movimento está oculto dentro da vela. |
| Dados de negociação | Estratégias de day trading | Mais complexo de processar |
| Dados do Livro de Comandos | Day trading e criação de mercado | Pesado e mais difícil de modelar. |
| dados do pool DEX | Estratégias de troca em cadeia | São necessárias algumas premissas em relação à liquidez, ao gás e ao MEV (Valor Econômico da Energia). |
A regra simples funciona bem: quanto mais rápida for a estratégia de negociação, mais detalhados devem ser os dados.
Fontes de dados gratuitas e pagas
Dados gratuitos costumam ser suficientes para testes iniciais, especialmente para estratégias de negociação à vista envolvendo ativos de grande capitalização. Os dados originais da exchange geralmente são o ponto de partida mais confiável ao planejar negociar na mesma exchange. A Binance fornece dados de mercado públicos por meio de sua Binance Data Collection, enquanto a Coinbase oferece endpoints de candlestick por meio da documentação da sua API de Dados de Mercado.
APIs agrupadas são convenientes quando você precisa de ampla cobertura em vários ativos. A API do CoinGecko inclui endpoints OHLC e endpoints de dados históricos de mercado, que podem ser úteis para pesquisa, painéis de controle e testes iniciais de estratégia.
Os conjuntos de dados institucionais pagos tornam-se relevantes quando uma estratégia se baseia em dados de negociação precisos, instantâneos do livro de ofertas, histórico de derivativos, comparações entre bolsas ou arquivos extensos. Podem parecer caros para muitos iniciantes, mas estratégias sérias de curto prazo exigem dados melhores do que um simples download de um arquivo CSV de um site qualquer.
A fonte de dados deve ser registrada nas notas de testes históricos. Se a estratégia for posteriormente migrada para a Binance, os testes com base em um preço agregado misto podem mascarar spreads específicos da exchange, interrupções, datas de listagem e lacunas de liquidez.
Lista de verificação para limpeza de dados
Dados impuros podem comprometer silenciosamente os testes históricos. Antes de executar o teste, verifique o seguinte:
- Fuso horário consistente
- As velas que faltavam
- Argumentos falsos ou aumentos de preço óbvios
- Linhas repetidas
- Ativos removidos da lista
- Símbolos da bolsa de valores
- Variações cambiais para USDT, USDC ou moedas fiduciárias.
- Migrações de símbolos ou troca de contratos
- Datas de início e término irrealistas
- Ativos que não estavam presentes durante todo o período de teste.
- Velas de tamanho zero ou suspeitas
- Discrepâncias de dados entre os mercados à vista e futuros
O viés de sobrevivência é comum em criptomoedas. Testar apenas as altcoins que sobreviveram até o momento ignora aquelas que despencaram, perderam liquidez, migraram, foram removidas das listas ou desapareceram dos gráficos. Isso pode fazer com que uma estratégia com altcoins pareça mais eficiente do que realmente é.
Etapa 3: Escolha um método ou ferramenta de teste histórico
A melhor ferramenta para testes históricos depende da estratégia, do trader e da próxima etapa. Um iniciante que testa regras de swing trading diárias não precisa de um pacote Python específico logo de cara. E um desenvolvedor de robôs que se prepara para executar operações na bolsa de valores não deve se basear exclusivamente em replays visuais.
Para pesquisa de mercado, criação de gráficos e painéis de dados, as ferramentas de análise de criptomoedas podem ajudar você a determinar se o TradingView, CoinGecko, Glassnode, Nansen ou qualquer outra plataforma é adequada para o seu fluxo de trabalho.
A ferramenta não é a funcionalidade. A ferramenta simplesmente define a clareza com que você pode testar a funcionalidade.
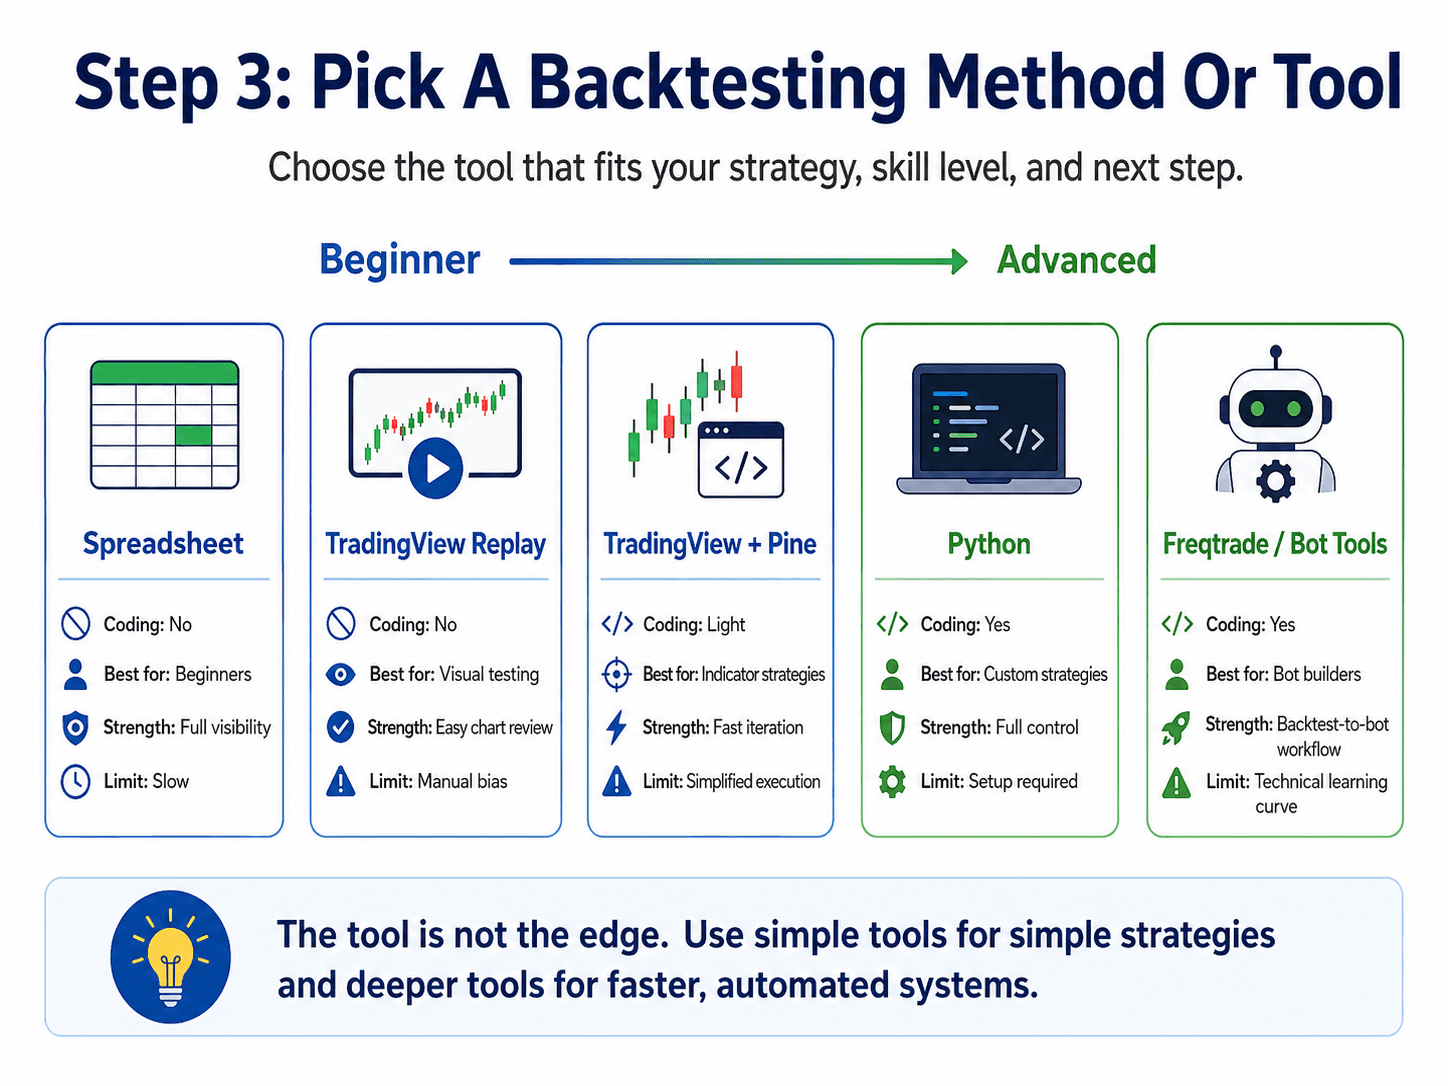
Escolher a ferramenta certa para testar sua estratégia de criptomoedas.
teste histórico manual
O teste histórico manual consiste em percorrer ou reproduzir gráficos históricos e registrar manualmente as negociações. O recurso de reprodução de barras do TradingView é uma das maneiras mais fáceis de fazer isso, pois permite que os traders reproduzam visualmente as condições históricas do mercado.
O teste manual funciona bem para iniciantes e traders discricionários. Ele força você a observar como a configuração se forma, com que frequência ocorrem falsos rompimentos e o quão desconfortáveis são as quedas.
A fragilidade reside no viés. Um trader pode inadvertidamente ignorar sinais evidentes, tratar pontos de entrada pouco claros com muita leniência ou abandonar os testes após uma sequência de vitórias. Os testes históricos manuais exigem um histórico de negociações e regras estabelecidas antes que novos testes possam ser iniciados.
Ferramentas de teste histórico sem programação para criptomoedas
Ferramentas que não exigem programação são úteis para traders que desejam testar robôs de negociação de criptomoedas, sistemas de grid, lógica de custo médio em dólar (DCA) ou regras de indicadores simples sem precisar escrever código.
Essas ferramentas geralmente oferecem um fluxo de trabalho mais simples: escolha o ativo, escolha a bolsa, especifique os parâmetros, execute a simulação e examine os resultados. A desvantagem são as premissas implícitas. Algumas ferramentas simplificam as taxas, pressupõem a execução perfeita das negociações, usam dados limitados da bolsa ou dificultam a modelagem da execução parcial. Os níveis de preços também podem afetar os dados disponíveis, os prazos ou as opções de exportação.
Ferramentas que não exigem programação devem ser tratadas como uma camada de teste. Se uma estratégia só funciona sob as premissas amigáveis ao usuário da plataforma, provavelmente precisa de testes mais aprofundados antes de ser usada com dinheiro real.
TradingView e PineScript
O TradingView funciona bem para estratégias baseadas em gráficos que utilizam indicadores como médias móveis, Índice de Força Relativa (RSI), Convergência/Divergência de Médias Móveis (MACD), Bandas de Bollinger, filtros de volume e níveis de rompimento. O Pine Script permite que os usuários traduzam a lógica do gráfico em uma estratégia e a testem usando o Testador de Estratégias do TradingView.
O TradingView também permite que os usuários modifiquem propriedades da estratégia, como capital inicial, tamanho da ordem, comissão, slippage e margem, nas configurações da estratégia. Isso é útil, mas apenas se o trader alterar ativamente essas configurações em vez de aceitar as configurações padrão.
As principais desvantagens são a repintura do indicador, as suposições sobre o fechamento da vela e a execução simplificada. Se um sinal só aparece após o fechamento de uma vela, entrar em uma operação nesse mesmo fechamento pode ser inviável, a menos que a lógica de execução seja especificamente projetada para esse propósito.
Testes históricos usando Python
Python é a melhor opção quando um trader precisa de controle. É útil para dados personalizados, testes com múltiplos ativos, regras de portfólio, gráficos personalizados, padrões de slippage e pesquisa iterativa.
Backtesting.py é um framework Python para testar estratégias em dados históricos. Backtrader é um framework Python mais abrangente para...

Em resumo: Um bom backtesting de criptomoedas funciona como um filtro, não como uma previsão.
Um bom backtesting de estratégias de negociação de criptomoedas é uma ferramenta crucial para ajudar os traders a eliminar ideias fracas antes de arriscar capital real. Ele revela se uma estratégia teve um bom desempenho histórico, se o drawdown está dentro de limites aceitáveis e se as regras permanecem eficazes após considerar taxas, slippage e condições de mercado desafiadoras. No entanto, o backtesting não pode prever o futuro. Os mercados estão em constante mudança, a liquidez oscila, as taxas de financiamento flutuam e os traders cometem erros, o que significa que uma estratégia que parece perfeita com base em dados históricos pode ter dificuldades quando aplicada em negociações reais.
O verdadeiro valor do backtesting reside na disciplina que impõe. Ele força os traders a definirem claramente as regras antes de investirem qualquer dinheiro e revela o verdadeiro custo de suposições equivocadas. Também distingue entre uma estratégia repetível e padrões gráficos que só se tornam aparentes após a ocorrência do evento.

Comentários estão fechados.