
Preservação de capital: estratégias dos grandes players com empréstimos em criptomoedas de alta relação empréstimo-valor.

As coisas mais importantes que você precisa saber
- Empréstimos com alta relação empréstimo-valor (LTV, na sigla em inglês) sustentam uma estratégia de "comprar, tomar emprestado e morrer" para fornecer liquidez a detentores de ativos de longo prazo sem a necessidade de venda.
- A faixa de LTV (Loan-to-Value) da CoinRabbit, de 50% a 90%, altera a flexibilidade de capital, enquanto um LTV de liquidação de 80% a 95% afeta o espaço disponível para investimento.
- Um pequeno empréstimo piloto pode reduzir a incerteza na execução, o recurso de aumento automático e os alertas auxiliam no monitoramento ativo, e a garantia cruzada ajuda a gerenciar o risco no nível do portfólio.
uma introdução
O primeiro guia explicou por que os detentores de criptomoedas a longo prazo tendem a tomar empréstimos em vez de vendê-las. O segundo guia destacou a importância da gestão de garantias, da não hipoteca e da estrutura da plataforma antes que qualquer tomador de empréstimo sério deposite ativos valiosos. O terceiro guia agora traduz essa estratégia em uma estrutura prática: como estruturar, monitorar e escalar um empréstimo garantido por criptomoedas sem tratá-lo como um produto passivo.
A estratégia “comprar, tomar emprestado, morrer” costuma ser resumida de forma muito simplista. Na prática, a etapa de “tomar emprestado” é uma decisão de estrutura de capital. O tomador de empréstimo deve decidir quanto dinheiro liberar, quanta margem manter para se proteger contra uma queda, quais ativos usar como garantia , como funcionarão os limites de liquidação e quando um portfólio maior precisa de suporte além de um empréstimo isolado.
Esses mecanismos estão incorporados em plataformas como a CoinRabbit, que oferece um conjunto completo de recursos, incluindo uma relação empréstimo-valor (LTV) de 50% a 90%, uma relação LTV de liquidação de 80% a 95%, sem necessidade de refinanciamento, proteção contra liquidação, financiamento em até 10 minutos após o envio da garantia, mais de 350 ativos como garantia, notificações instantâneas, recurso de aumento automático e suporte humano 24 horas por dia, 7 dias por semana. Para clientes com capital superior a US$ 500,000, seu Programa Privado oferece recuperação de empréstimos e flexibilidade de portfólio por meio de garantia cruzada como serviços premium.
Este guia explica esses mecanismos em linguagem clara e simples. O objetivo não é pressionar todos os leitores a buscarem a maior relação LTV possível. O objetivo é mostrar como mutuários experientes consideram a flexibilidade, as reservas de risco , os limites de liquidação, as ferramentas de recuperação e o monitoramento macro do portfólio antes da expansão.
O que este guia abrange
Este guia revela os principais aspectos dos empréstimos com alto LTV (relação empréstimo-valor) e como gerenciá-los de forma eficaz.
- Como o financiamento com alta relação empréstimo-valor (LTV) apoia a estratégia de "comprar, financiar e morrer"?
- Por que a relação inicial entre o valor do empréstimo e o valor do imóvel (LTV) e a relação entre o valor de liquidação e o valor do imóvel (LTV) são diferentes, mas relacionadas?
- Como a faixa de LTV de 50% a 90% na CoinRabbit afeta a flexibilidade de capital?
- Como uma taxa de filtragem LTV de 80% a 95% afeta o espaço de pouso?
- Por que um pequeno empréstimo experimental pode reduzir a incerteza na implementação.
- Como o recurso de aumento automático e os alertas de monitoramento ativo o auxiliam.
- Como a recuperação de empréstimos pode ajudar a restabelecer uma situação financeira difícil?
- De que forma as garantias cruzadas ajudam os detentores de ativos diversificados a gerenciar o risco em nível de portfólio?
De quem é este guia?
Este guia destina-se a indivíduos e instituições que procuram utilizar empréstimos em criptomoedas de forma inteligente.
- Investidores de longo prazo que desejam liquidez sem precisar vender seus ativos.
- Usuários que já compreendem os riscos de refinanciamento hipotecário.
- Mutuários que desejam compreender os mecanismos antes Depósito de garantias.
- Usuários de alto patrimônio líquido (HNW, na sigla em inglês), escritórios familiares e gestores de portfólio ativos que estabelecem estruturas de empréstimo maiores ou dedicadas.
Eficiência de capital: uma definição breve e direta.
Eficiência de capital refere-se à capacidade de obter maior liquidez e mais utilizável a partir da mesma base de ativos.
No contexto de empréstimos garantidos por criptomoedas , uma relação LTV (Loan-to-Value) mais alta pode aumentar a eficiência do capital, dando aos tomadores acesso a maior liquidez. No entanto, essa relação mais alta reduz a margem de erro do tomador, a menos que os limites de liquidação, alertas, planos de pagamento e reservas de garantia sejam gerenciados com muito cuidado.
A estratégia implementada
A estratégia comprar-emprestar-morrer começa com a eficiência do capital.
O modelo "Comprar, Tomar Empréstimo, Morrer" baseia-se numa ideia simples: se um investidor deseja manter um ativo, vendê-lo pode ser uma forma ineficiente de satisfazer uma necessidade de liquidez a curto prazo. Tomar um empréstimo pode proporcionar liquidez, mantendo simultaneamente uma posição de investimento a longo prazo, desde que o mutuário compreenda as obrigações associadas ao empréstimo.
Esta segunda parte é extremamente importante. Um empréstimo garantido por criptomoedas não é liquidez gratuita; em vez disso, é uma decisão de financiamento estruturada que depende do valor da garantia, da relação empréstimo-valor (LTV), do custo dos juros, das regras de liquidação e da disciplina do mutuário.
A relação empréstimo-valor (LTV, na sigla em inglês) mede quanto um mutuário recebe em relação ao valor da garantia oferecida. Se um mutuário oferece US$ 100,000 em garantia e recebe um empréstimo de US$ 50,000, a relação LTV inicial é de 50%. Se o mesmo mutuário recebe US$ 90,000, a relação LTV inicial é de 90%.
Uma estrutura de LTV (relação empréstimo-valor) mais alta permite a liberação de capital adicional da mesma posição de investimento. No entanto, isso deixa o tomador de empréstimo com menos margem para absorver quedas de preço antes que o controle de risco se torne crítico. A página inicial da CoinRabbit explica essa relação: um LTV mais alto significa mais fundos emprestados, mas também aumenta o risco de chamada de margem.
Por que a eficiência do capital é vital?
A eficiência de capital é particularmente importante para investidores de longo prazo que consideram ativos como Bitcoin , XRP, ETH, SOL ou outros como capital estratégico, e não como ações negociáveis. Eles podem querer usá-lo para financiar uma compra, aumentar outra posição de investimento, apoiar um negócio ou cobrir despesas urgentes sem reduzir sua exposição ao ativo em que acreditam.
Para esses usuários, um empréstimo com um LTV (relação empréstimo-valor) menor pode oferecer uma maior margem de segurança contra riscos, enquanto um empréstimo com um LTV maior pode ser mais atraente quando a liquidez é uma prioridade. Não existe uma opção automaticamente superior; a estrutura ideal depende do horizonte de tempo do tomador, da sua tolerância à volatilidade, do seu plano de pagamento e da sua capacidade de reagir às flutuações do mercado.
Equilibrar o poder de endividamento com a margem de risco
A relação básica entre dívida e valor é clara e direta. Um LTV (relação empréstimo-valor) mais alto proporciona maior poder de empréstimo; um LTV mais baixo oferece mais margem de segurança. Os tomadores de empréstimo não consideram apenas o valor do desembolso; eles também se perguntam o que acontecerá se a garantia diminuir em 10%, 20% ou 30%, e se estão dispostos a adicionar mais garantias, fazer pagamentos parciais ou encerrar a posição.
Por essa razão, este guia se concentra tanto na relação LTV quanto na relação de liquidação LTV. O primeiro valor indica a quantidade de liquidez que um mutuário recebe, enquanto o segundo indica o ponto em que a posição se torna vulnerável à liquidação.
Como uma alta relação LTV altera a estratégia?
A opção de financiamento de 90% do valor do imóvel (LTV) pode alterar significativamente o montante de capital que um mutuário pode acessar sem precisar vender. Dentro de uma estrutura de compra, empréstimo e retenção (buy-locate-hold), essa flexibilidade é importante porque a estratégia depende da conversão do valor de ativos de longo prazo em fluxo de caixa utilizável, mantendo a exposição ao ativo.
No entanto, quanto maior a relação LTV (relação empréstimo-valor), mais proativo o mutuário precisa ser. Um empréstimo com LTV alto exige maior acompanhamento, respostas mais rápidas e um plano de pagamento mais claro ou garantias adicionais. Esse tipo de empréstimo pode viabilizar estratégias avançadas, mas não deve ser considerado por iniciantes.
Faixa de empréstimo
Por que contrair empréstimos com uma alta relação empréstimo-valor (LTV) acarreta uma mudança de estratégia?
Muitos produtos de empréstimo lastreados em criptomoedas são estruturados em torno de faixas de empréstimo mais conservadoras. A tabela comparativa geral da CoinRabbit mostra LTVs (relação empréstimo-valor) variando de 50% a 90% para seus serviços, enquanto a mesma tabela lista outros modelos ou provedores com faixas menores, como 30% a 70%, 50% ou 30% a 50%. A tabela também mostra o LTV de liquidação da CoinRabbit entre 80% e 95%, além de não exigir refinanciamento, oferecer proteção contra liquidação, taxas de liquidação de 0% e entrega de fundos em 10 minutos.
Esse posicionamento faz com que um alto índice LTV seja um fator de diferenciação fundamental neste guia. A intenção aqui não é que todos os tomadores de empréstimo escolham o índice mais alto, mas sim que a disponibilidade de um índice LTV mais elevado amplie o leque de estruturas de capital possíveis.
Um proprietário de ativos que só pode tomar emprestado 50% do valor do ativo, utilizando garantias como garantia, tem um conjunto limitado de opções. Já um proprietário que pode tomar emprestado até 90%, com opções de estrutura de liquidação e ferramentas de monitoramento, dispõe de uma gama mais ampla de alternativas. Essa flexibilidade, porém, acarreta maior responsabilidade.
O que significa realmente uma "alta relação LTV"?
Um LTV alto (menor que o TVU) significa que o mutuário recebe um empréstimo maior em relação ao valor da garantia. Usando o mesmo exemplo de garantia de US$ 100,000:
- Com uma taxa de LTV de 50%, o mutuário recebe US$ 50,000.
- Com uma taxa de LTV de 65%, o mutuário recebe US$ 65,000.
- Com uma taxa de LTV de 80%, o mutuário recebe US$ 80,000.
- Com uma taxa de LTV de 90%, o mutuário recebe US$ 90,000.
A diferença não é meramente estética. Para um proprietário de ativos que busca acesso à liquidez sem precisar vender, um índice LTV mais alto pode determinar se o empréstimo atende à necessidade de capital.
Por que uma relação LTV mais alta atrai investidores experientes?
Uma relação LTV mais alta pode atrair tomadores de empréstimo que entendem bem suas garantias, monitoram ativamente os mercados e têm um motivo claro para maximizar a liquidez. Um minerador pode precisar de capital de giro a curto prazo. Um fundador pode querer financiar despesas operacionais. E um detentor de XRP ou Bitcoin a longo prazo pode querer fazer uma grande compra sem vender o ativo.
Esses tomadores de empréstimo não estão simplesmente buscando a estrutura de menor risco. Eles estão equilibrando exposição, liquidez, prazo e reembolso.
Quando uma alta relação LTV é benéfica e quando é excessivamente agressiva?
Uma alta relação empréstimo-valor (LTV) é mais benéfica quando o tomador do empréstimo tem um objetivo específico, um horizonte de tempo curto ou bem definido e um plano realista para gerenciar a volatilidade. Ela se torna excessivamente agressiva quando o tomador tenta maximizar os retornos sem entender os limites de liquidação.
| Nível LTV | Acesso à liquidez | Intensidade de monitoramento |
|---|---|---|
| 50% | Menos liquidez, maior margem de segurança | moderado |
| 65% | Liquidez equilibrada e margem de segurança | De moderado a ativo |
| 80% | سيولة عالية | ativo |
| 90% | Liquidez quase máxima | Muito ativo |
A conclusão prática é simples: um alto índice LTV pode favorecer a eficiência do capital, mas isso deve vir depois de compreendê-la, e não substituí-la.
Lógica de limiar
A relação empréstimo-valor e a relação empréstimo-valor para liquidação não são a mesma coisa.
O LTV inicial e o LTV de liquidação são frequentemente confundidos. Eles parecem semelhantes, mas respondem a perguntas diferentes.
A relação LTV inicial responde à pergunta: Quanto eu devo tomar emprestado com base nas minhas garantias hoje?
A relação LTV (Loan-to-Value) na liquidação responde à pergunta: Em que limite de risco a plataforma pode liquidar a garantia se a situação do empréstimo se deteriorar?
Os termos da CoinRabbit definem LTV (Less than Credit - Menos que o Crédito) como a proporção entre o valor do empréstimo e o valor da garantia. Os mesmos termos definem "chamada de margem" como o limite de liquidação e "liquidação" como a venda automática da garantia para cobrir o empréstimo e os juros acumulados quando a garantia se torna insuficiente para assegurar o empréstimo.
A relação LTV não é a mesma quando se utiliza a filtragem.
A relação LTV inicial mede o valor que você toma emprestado com garantia no momento da contratação do empréstimo, enquanto a relação LTV de liquidação representa o limite crítico posterior, quando o valor da garantia se altera. Os tomadores de empréstimo devem compreender ambos os índices antes de escolher uma estrutura de empréstimo.
A taxa inicial de LTV (Loan-to-Value - Menos que o Crédito) é determinada quando o mutuário contrata o empréstimo. Por exemplo, um empréstimo com LTV de 50% contra uma garantia de US$ 10,000 oferece US$ 5,000 em liquidez, enquanto um empréstimo com LTV de 90% contra a mesma garantia oferece US$ 9,000.
Este valor estabelece o ponto de partida, mas não indica, por si só, ao mutuário quanto o bem dado em garantia perderá valor antes que o risco de liquidação se torne iminente.
Relação empréstimo-valor (LTV) na liquidação: onde se encontra a linha de perigo?
A relação empréstimo-valor (LTV) na liquidação é o limite a partir do qual um empréstimo se torna passível de liquidação. Se a LTV na liquidação for de 80%, o empréstimo atinge esse limite quando o saldo devedor representa 80% do valor da garantia. Se a LTV na liquidação for de 90% ou 95%, o valor da garantia pode diminuir ainda mais antes que o mesmo empréstimo atinja o limite de liquidação, considerando a mesma LTV inicial.
A fórmula simplificada é:
قيمة الضمانات عند التصفية = مبلغ القرض ÷ نسبة LTV عند التصفية
Esta fórmula exclui juros, taxas, slippage e profundidade do livro de ofertas. Esses detalhes são importantes na implementação real, mas a versão simplificada ajuda a explicar a lógica básica.
Um exemplo simples de US$ 10,000 em XRP.
Vamos supor que um investidor deposite o equivalente a US$ 10,000 em XRP , uma criptomoeda, como garantia e tome emprestado US$ 5,000 . O LTV (Let's Make Money) inicial é de 50%.
Com uma relação empréstimo-valor (LTV) de 80% na liquidação , a situação do empréstimo atinge o limite de liquidação quando o valor da garantia cai para:
5,000 دولار ÷ 0.80 = 6,250 دولار
Com uma relação LTV de 90% , o limite é:
5,000 دولار ÷ 0.90 = 5,556 دولار
Com uma relação LTV de 95% , o limite é:
5,000 دولار ÷ 0.95 = 5,263 دولار
Um empréstimo de US$ 5,000 se comporta de maneira diferente dependendo do limite de liquidação. Um LTV (relação empréstimo-valor) mais alto na liquidação dá ao empréstimo mais margem de manobra antes da liquidação, mas não elimina o risco. Fatores como acúmulo de juros, volatilidade da garantia, condições de liquidez e resposta do mutuário continuam sendo importantes. O gráfico da CoinRabbit que acompanha este texto solicitou especificamente essa explicação numérica porque é uma das maneiras mais claras de demonstrar a importância de um LTV estendido na liquidação.
Por que o acúmulo de benefícios ainda é importante?
Os juros incidem sobre o saldo devedor do empréstimo ao longo do tempo. À medida que o valor em aberto aumenta, a exigência de margem também se altera. Os termos da CoinRabbit estipulam que a acumulação de juros aumenta a exigência de margem do empréstimo, e os detalhes dessa exigência são exibidos na conta de empréstimo do usuário.
Por essa razão, os mutuários não devem avaliar o risco de inadimplência apenas no momento da contratação do empréstimo. A viabilidade do empréstimo varia de acordo com a taxa de mercado, os juros acumulados, o valor da garantia e quaisquer amortizações parciais ou pagamentos adicionais.
Projeto de risco
Modelos LTV para filtragem do CoinRabbit
A página pública de empréstimos da CoinRabbit mostra que o LTV (relação empréstimo-valor) para liquidação varia de 80% a 95%. Também afirma que as taxas dependem do ativo, do LTV, do prazo do empréstimo e do LTV para liquidação, o que significa que o limite de liquidação é uma parte fundamental da estrutura do empréstimo e não apenas uma consideração posterior.
Este guia deve explicar a estrutura do CoinRabbit em dois modelos principais:
- A taxa de filtragem LTV padrão é de aproximadamente 80%.
- A taxa de filtragem LTV estendida varia de 90% a 95%.
O modelo padrão está mais próximo dos limites comuns de empréstimo de criptomoedas, conforme ilustrado na tabela comparativa geral da CoinRabbit. O modelo estendido, por sua vez, foi projetado para tomadores de empréstimo que desejam mais margem de segurança antes da liquidação e estão preparados para gerenciar ativamente suas posições.
Modelo padrão a 80%
Com um LTV (Loan-to-Value - Baixa Relação Valor do Empréstimo) de 80%, o tomador de empréstimo recebe uma estrutura de risco tradicional. Este modelo pode ser mais fácil de entender e mais próximo do que muitos usuários esperam de empréstimos garantidos em criptomoedas.
Usando o exemplo de uma garantia de US$ 10,000 e um empréstimo de US$ 5,000, o limite de liquidação parece ser em torno de US$ 6,250, simplificando o cálculo. Isso dá ao mutuário uma margem considerável para reduzir o LTV inicial de 50%, mas é inferior aos modelos com limite de 90% ou 95%.
O modelo expandido, de 90% a 95%
Com um LTV de liquidação de 90% ou 95%, a instituição financeira pode tolerar uma redução maior na garantia antes de atingir o limite de liquidação, assumindo o mesmo LTV inicial. No exemplo simplificado de um empréstimo de US$ 5,000, o limite passa de US$ 6,250 com um LTV de liquidação de 80% para aproximadamente US$ 5,556 com 90% e US$ 5,263 com 95%.
Essa flexibilidade adicional pode ser valiosa em mercados voláteis, especialmente para tomadores de empréstimo que precisam de tempo para adicionar garantias, fazer pagamentos parciais do empréstimo ou providenciar suporte. Não deve ser automaticamente descrita como mais segura; em vez disso, é mais flexível. A segurança ainda depende do valor do empréstimo, da origem da garantia, da liquidez do mercado, da acumulação de juros, do comportamento do usuário e das regras da plataforma.
| taxa de liberação LTV | O valor da garantia no limite, considerando um empréstimo de US$ 5,000 | Redução aproximada de uma garantia de US$ 10,000 |
|---|---|---|
| 80% | $6,250 | 37.5% |
| 90% | $5,556 | 44.4% |
| 95% | $5,263 | 47.4% |
Um exemplo calculado usando o intervalo de filtragem LTV publicado pela CoinRabbit, que varia de 80% a 95%.
Uma relação LTV de liquidação mais alta permite reduções adicionais na garantia antes de atingir o limite, mas o espaço adicional até o limite não elimina os riscos de liquidação.
Como escolher entre os dois modelos?
Os tomadores de empréstimo devem escolher com base em sua tolerância ao risco, e não apenas na flexibilidade aparente. Um tomador que busca uma estrutura simples e conservadora pode preferir um LTV inicial mais baixo e uma estrutura de liquidação padrão. Já um tomador que administra uma posição maior, monitora diariamente e utiliza instrumentos lastreados em ativos pode preferir um LTV estendido para liquidação, a fim de obter uma janela de reação adicional.
Os termos e condições da CoinRabbit afirmam claramente que a liquidação pode ocorrer automaticamente e sem o consentimento do mutuário assim que a garantia se tornar insuficiente para assegurar o empréstimo. Os mesmos termos também afirmam que, devido à volatilidade dos ativos digitais, as notificações podem nem sempre ser possíveis, e os usuários permanecem responsáveis por monitorar as condições de mercado e manter a garantia.
Essa é a mentalidade correta: um limite mais alto proporciona mais espaço, mas o mutuário ainda é responsável pelo monitoramento.
Comece com um empréstimo de teste antes de usar a taxa de LTV alta.
Um empréstimo experimental não é apenas uma estratégia de marketing, mas um exercício prático de treinamento.
Muitos usuários entendem como a calculadora funciona, mas hesitam antes de enviar garantias. Essa hesitação é compreensível. A calculadora apenas exibe as condições esperadas; ela não explica como os processos reais se desenrolarão ao transferir garantias, receber fundos, identificar áreas de risco, receber alertas ou concluir pagamentos.
A página de empréstimos da CoinRabbit descreve o processo como incluindo a escolha da garantia, da taxa LTV (relação empréstimo-valor), do prazo do empréstimo e do endereço de pagamento; a confirmação por telefone ou e-mail; o envio da garantia; o recebimento do empréstimo; o acompanhamento da taxa da garantia; e o resgate da garantia após o pagamento.
Um pequeno empréstimo inicial permite ao mutuário vivenciar todo o ciclo de vida do produto antes de optar por uma taxa de LTV (relação empréstimo-valor) alta ou assumir uma posição maior.
Não deixe que seu primeiro empréstimo seja o seu empréstimo máximo.
Uma alta relação LTV (relação empréstimo-valor) pode sustentar estratégias avançadas, mas seu primeiro empréstimo deve lhe ensinar o fluxo de trabalho. Comece com um valor pequeno para entender o financiamento, os alertas, o reembolso, a recuperação de garantias e o suporte antes de expandir para uma estrutura de capital maior.
Por que a calculadora não representa o fluxo de trabalho real?
A calculadora de empréstimo ajuda a estimar a capacidade de endividamento. No entanto, ela não mostra os detalhes operacionais que determinam a confiança do usuário: prazos de pagamento, confirmação da garantia, alterações no status do painel de controle, frequência de alertas e mecanismos de reembolso.
O valor do primeiro empréstimo deve ser adequado para o aprendizado e não deve ser baseado em uma execução perfeita ou em um mercado perfeito.
O que um empréstimo experimental te ensina?
Um empréstimo experimental ajuda o mutuário a responder a questões práticas:
- Com que rapidez as garantias podem ser confirmadas?
- Como o status do empréstimo é exibido?
- Que alertas aparecem quando os riscos mudam?
- Como funciona o reembolso parcial?
- Como funciona o pagamento integral?
- Quando as garantias ficam disponíveis após o pagamento?
- Quão ágil é o suporte técnico?
Essas questões tornam-se mais importantes antes de se obter um empréstimo maior, e não depois.
Por que uma alta relação LTV deve ser acompanhada por um bom entendimento?
Empréstimos com garantia em criptomoedas e LTVs altos podem ser vantajosos, mas reduzem o tempo disponível para reagir às oscilações do mercado. É fundamental que os tomadores de empréstimo com garantia em criptomoedas com LTVs de liquidação não optem inicialmente pelo LTV mais alto. O LTV atual, o LTV de liquidação, os alertas, o aumento automático e as opções de pagamento devem ser compreendidos inicialmente pelos tomadores de empréstimo.
Quando você poderá expandir após o empréstimo experimental?
A expansão torna-se mais lógica quando o mutuário consegue explicar completamente o fluxo de trabalho sem depender de suposições. Nesse ponto, índices LTV mais elevados, índices LTV de liquidação estendidos, garantia cruzada ou suporte de Programas Privados podem ser avaliados como ferramentas bem fundamentadas, em vez de características abstratas.
آلية التنفيذ
Processo de empréstimo da CoinRabbit passo a passo
O mecanismo prático é de suma importância, pois os empréstimos garantidos por criptomoedas combinam riscos de mercado e de execução. O tomador do empréstimo não está simplesmente escolhendo um empréstimo; ele está criando uma posição financeira sujeita a monitoramento constante.
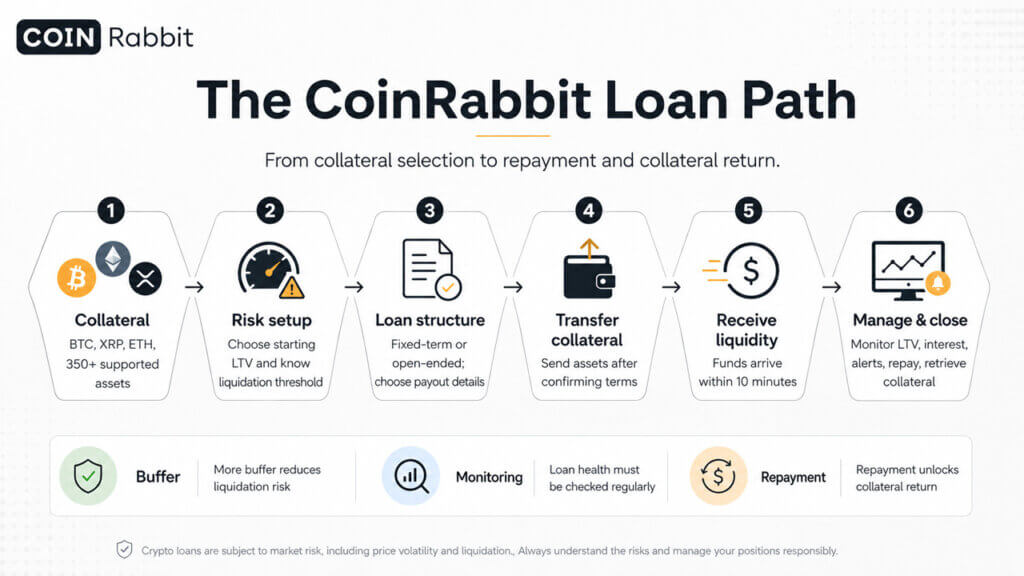
A página pública da CoinRabbit divide o processo em quatro etapas principais: escolher os termos do empréstimo, enviar a garantia e receber os fundos em até 10 minutos, usar os fundos enquanto o sistema monitora a relação entre a garantia e o valor da garantia e recuperar a garantia após o pagamento.
Passo 1: Escolher uma garantia
Como escolher a garantia certa para o seu empréstimo em criptomoedas? O tomador do empréstimo começa selecionando o ativo que usará como garantia. A CoinRabbit lista Bitcoin (BTC), XRP e ETH, além de mais de 350 outros ativos suportados, em sua página de empréstimos.
A escolha da garantia não se baseia apenas nos ativos do usuário; também considera a volatilidade, a confiança no ativo, a liquidez e o nível de conforto do tomador do empréstimo em monitorar esse ativo. Um empréstimo garantido por BTC pode ter um desempenho diferente de um garantido por XRP ou outras altcoins, porque diferentes ativos se movimentam em velocidades, profundidades e correlações diferentes.
Etapa 2: Determine a relação empréstimo-valor (LTV) e a relação LTV de liquidação.
O que é a relação empréstimo-valor (LTV) e como ela é determinada? O próximo passo é determinar a relação LTV inicial. Uma LTV mais baixa permite uma margem de segurança maior, enquanto uma LTV mais alta proporciona maior liquidez. Os mutuários devem basear sua decisão na finalidade do empréstimo, e não apenas no valor máximo disponível.
O mutuário também precisa entender a estrutura do índice de liquidação LTV (Level-Off Credit). Um empréstimo com LTV inicial de 50% e limite de liquidação de 80% apresenta um perfil de risco diferente de um empréstimo com LTV inicial de 50% e limite de liquidação de 90% ou 95%.
Passo 3: Escolha o prazo e o método de pagamento
Como escolher o prazo e o método de pagamento ideais para o seu empréstimo? A CoinRabbit oferece opções de empréstimo com prazo fixo e sem prazo determinado. Os termos e condições descrevem os empréstimos sem prazo determinado como flexíveis, sem um prazo fixo, nos quais os juros acumulam diariamente até a quitação total ou liquidação do empréstimo. Já os empréstimos com prazo fixo têm um prazo predeterminado e uma taxa de juros fixa, devendo ser pagos até a data de vencimento acordada.
O tomador do empréstimo deve adequar a estrutura do empréstimo à finalidade pretendida. Um empréstimo com prazo fixo pode ser adequado para uma necessidade específica de curto prazo. Um empréstimo com prazo indeterminado pode ser adequado para uma estratégia de liquidez flexível, desde que o tomador monitore o acúmulo de juros e a saúde do empréstimo.
Passo 4: Envie a garantia e receba os fundos.
Passos para enviar a garantia e receber os fundos rapidamente. Após selecionar os termos e confirmar os detalhes do pagamento, o tomador do empréstimo envia a garantia. A CoinRabbit afirma que os fundos podem ser recebidos em até 10 minutos após o envio da garantia.
É aqui que entra o empréstimo experimental. A primeira transferência deve ser encarada como uma verificação de um processo controlado, e não como uma movimentação de capital no valor máximo permitido.
Etapa 5: Monitoramento, Ajuste e Pagamento
Como monitorar e gerenciar seu empréstimo em criptomoedas de forma eficaz? Após a ativação do empréstimo, o tomador monitora sua situação financeira. Isso inclui o LTV atual, o LTV de liquidação, o valor da garantia, a acumulação de juros, alertas de zona de risco, opções disponíveis para aumento da garantia e opções de pagamento.
O pagamento encerra o ciclo. As perguntas frequentes da CoinRabbit afirmam que os empréstimos com prazo fixo exigem o pagamento do principal mais os juros no prazo acordado, e o pagamento antecipado é permitido. Os empréstimos sem prazo definido podem ser pagos integralmente ou parcialmente a qualquer momento, e a garantia é devolvida após o pagamento.
Para garantir a precisão jurídica, os mutuários também devem ler os termos e condições, que estipulam que a garantia transferida para o serviço se torna um depósito e que, após o reembolso, o usuário recebe os ativos digitais equivalentes aos fornecidos como garantia.
controle eficaz
Monitoramento de empréstimos como um centro de risco vital
Empréstimos garantidos por criptomoedas devem ser monitorados como um centro de risco em tempo real. O painel de controle não é apenas para exibição; é a principal janela de operação do tomador do empréstimo.
Para usuários interessados na segurança da plataforma e no histórico de exploração, adicionamos uma análise da violação de segurança e do histórico de exploração do Aave como um recurso adicional.
A página de empréstimos da CoinRabbit explica que o sistema monitora a taxa de garantia e fornece atualizações em tempo real. Também indica que os usuários recebem alertas por e-mail ou SMS quando um empréstimo entra em uma zona de risco e podem usar o recurso de Aumento Automático para aumentar automaticamente a garantia. Embora a página possa exibir mensagens explicativas para as zonas de risco, como uma zona laranja após uma queda de 14% na garantia e uma zona vermelha após uma queda de 31%, o limite exato e o limite de saque dependem do LTV (Loan-to-Value) específico para liquidação e da carteira do usuário.
Relação LTV atual versus relação LTV de liquidação
A relação LTV atual varia com o valor da garantia; se a garantia aumenta, a relação LTV diminui e, se diminui, a relação LTV aumenta. Portanto, o mutuário deve comparar a relação LTV atual com a relação LTV de liquidação para determinar sua capacidade de crédito remanescente.
Isso é especialmente importante em índices LTV iniciais elevados. Um empréstimo com LTV de 90% requer um perfil de monitoramento diferente de um empréstimo com LTV de 50%, mesmo que ambos sejam garantidos pelo mesmo ativo.
O que as zonas de perigo indicam?
As zonas de perigo traduzem as movimentações do mercado em medidas práticas. Uma zona segura pode não exigir nenhuma mudança imediata, enquanto uma zona laranja pode indicar que o mutuário precisa avaliar a necessidade de garantias adicionais ou de pagamento parcial do empréstimo. Uma zona vermelha, por outro lado, deve ser tratada como uma emergência.
Os limites e procedimentos exatos dependem das condições do empréstimo, do ativo e da configuração do painel de controle, portanto, o mutuário deve consultar a página do empréstimo em vez de confiar em suposições gerais.
Como os alertas lhe dão tempo para responder?
Os alertas são valiosos porque reduzem a probabilidade de um tomador de empréstimo perder uma rápida movimentação do mercado. No entanto, eles não substituem o monitoramento contínuo. Os termos da CoinRabbit afirmam explicitamente que, devido à volatilidade do mercado, pode ser tecnicamente impossível notificar os usuários sobre zonas de risco ou liquidações, e os usuários continuam responsáveis por monitorar as condições de mercado e o preço da garantia.
Essa é a expectativa correta. Avisos ajudam, mas não transferem a responsabilidade do devedor.
Por que o aumento automático pode ajudar durante flutuações de preços?
O recurso de Aumento Automático foi projetado para adicionar garantias automaticamente quando o valor principal se aproxima da zona de risco. Para mutuários com garantias adicionais disponíveis, isso pode reduzir a probabilidade de que uma queda repentina na taxa exija uma intervenção manual rápida.
Essa funcionalidade é particularmente importante para usuários com altos índices de LTV (relação empréstimo-valor). Um tomador de empréstimo com um LTV inicial de 80% ou 90% tem um tempo de resposta menor em comparação com um tomador com LTV de 50%. O aumento automático pode estender o tempo de resposta, mas ainda depende da garantia disponível, do comportamento do ativo e das regras de implementação da plataforma.
Alertas e aumento automático: ferramentas, não garantias.
Os alertas de zona de risco podem avisar sobre a deterioração da situação do centro, e o Aumento Automático pode ajudar a aumentar automaticamente as garantias. No entanto, essas ferramentas não eliminam o risco de liquidação. Os mutuários ainda precisam de um plano para adicionar garantias, amortizar parte do empréstimo, reduzir sua exposição ao risco ou fechar o centro completamente.
Ferramentas de recuperação
Recuperação de empréstimos: como superar uma crise financeira
Mesmo os mutuários disciplinados podem enfrentar pressão quando os mercados se movem rapidamente. O processo de recuperação de empréstimos foi concebido para lidar com essa realidade, oferecendo aos clientes de grande porte ou com gestão mais ativa uma camada extra de flexibilidade quando uma situação financeira é liquidada ou se torna difícil.
A página do programa proprietário da CoinRabbit lista a opção de recuperação de empréstimo como um de seus serviços premium, juntamente com assistência proativa de um gerente dedicado, taxas especiais, condições de empréstimo personalizadas, garantia cruzada, transferências bancárias diretas, negociação OTC e suporte humano 24 horas por dia, 7 dias por semana.
Qual o objetivo da recuperação de empréstimos?
Liquidação geralmente significa a venda de garantias para cobrir dívidas pendentes e juros acumulados. Os termos da CoinRabbit definem liquidação como a venda automática de garantias para cobrir o empréstimo e os juros acumulados quando o preço da solicitação de margem for atingido.
A recuperação de empréstimos aborda as implicações desse processo. Em vez de tratar a liquidação como o fim do relacionamento, a recuperação pode ajudar um cliente elegível a restaurar ou reestruturar sua situação financeira quando operacionalmente viável.
Segundo a CoinRabbit, a liquidação pode envolver a venda de garantias para cobrir a dívida pendente.
Por que a recuperação é importante durante períodos de volatilidade?
A recuperação é importante porque a liquidação pode ocorrer no pior momento possível do mercado. Uma queda repentina pode forçar o encerramento de uma posição financeira pouco antes da estabilização do mercado. Para grandes clientes, a possibilidade de discutir recuperação, reembolso, reestruturação ou recuperação financeira pode ser fundamentalmente diferente de um sistema totalmente automatizado que não oferece um caminho de escalonamento.
Isso não deve ser descrito como uma garantia. A recuperação depende da situação financeira, do momento, da liquidez, das ações do cliente e dos termos da CoinRabbit. A abordagem correta seria: A recuperação do empréstimo é um recurso de flexibilidade e suporte, não um seguro contra liquidação.
Como o processo de recuperação se encaixa no programa específico?
A recuperação de empréstimos é uma solução ideal para o Programa Privado, pois grandes carteiras geralmente exigem comunicação direta, escalonamento mais rápido e processamento dedicado. A CoinRabbit oferece o Programa Privado como um serviço exclusivo para membros com capital superior a US$ 500,000, destacando-se pelo suporte dedicado de um gerente, soluções personalizadas, gestão de risco conservadora e serviços premium.
Essa abordagem é importante. A recuperação não é um botão para usuários comuns, mas sim parte de uma estrutura de suporte mais ampla para clientes que administram grandes capitais.
O que os usuários devem esclarecer antes de confiar nisso?
- Quais são os valores dos empréstimos ou os níveis de carteira elegíveis?
- O que acontece imediatamente após a liquidação?
- Com que rapidez o cliente reage?
- Que pagamento ou garantia é exigida?
- Quais são os ativos elegíveis?
- Existem condições de mercado em que os reembolsos não estão disponíveis?
- O processo de recuperação é feito manualmente pelo suporte ou pelo painel de controle?
A recuperação é uma camada de suporte, não um substituto para a gestão de riscos.
A recuperação de empréstimos pode ajudar grandes clientes a se recuperarem ou reestruturarem uma situação financeira problemática, sempre que possível. Não deve ser encarada como uma proteção contra opções desfavoráveis em relação ao valor do empréstimo (LTV). Os mutuários ainda precisam de um plano conservador, alertas, margens de garantia e opções de pagamento antes que o estresse se instale.
Exibição da carteira
Garantia cruzada e gestão de portfólio como uma única unidade de risco
A garantia cruzada é um dos mecanismos avançados mais importantes neste guia, pois resolve um problema real de gestão de portfólio. Um tomador de empréstimo com múltiplos ativos pode não querer gerenciar cinco empréstimos separados, cinco conjuntos de garantias diferentes e cinco painéis de risco distintos. Essa estrutura é fragmentada, especialmente para usuários que possuem Bitcoin (BTC), Ethereum (ETH), XRP, Solana (SOL) e outras altcoins simultaneamente.
A página do Programa Privado da CoinRabbit destaca a flexibilidade da carteira por meio do sistema de custódia cruzada e afirma que sua abordagem personalizada é moldada pelas necessidades do cliente: "Encontramos ou desenvolvemos as melhores soluções, e é assim que nosso planejamento estratégico é definido."
O diagrama em anexo também explica a história do desenvolvimento do produto por trás desse recurso: quando os clientes começaram a gerenciar portfólios diversificados em vários ativos, o gerenciamento separado de empréstimos tornou-se ineficiente e o rastreamento de riscos fragmentado. Um cliente solicitou um sistema unificado com monitoramento de risco para toda a carteira e índice LTV, e a CoinRabbit incorporou essa necessidade em seu planejamento estratégico.
Por que empréstimos separados podem dividir o risco?
Em empréstimos isolados, cada ativo possui sua própria garantia, saldo devedor, relação empréstimo-valor (LTV) e limite de liquidação. Isso pode ser simples para um único ativo, mas torna-se mais complexo quando o tomador de empréstimo possui múltiplos ativos e diferentes finalidades de empréstimo.
Um tomador de empréstimo pode ter um empréstimo garantido por Bitcoin, um garantido por XRP e um garantido por Ethereum. Se cada um for avaliado separadamente, uma posição pode ficar sob pressão mesmo que a carteira geral permaneça saudável. O tomador de empréstimo precisa monitorar cada empréstimo individualmente, o que torna a gestão de riscos mais complexa operacionalmente.
Como funciona o índice LTV (Loan-to-Value) no nível do portfólio?
Em um acordo de garantia cruzada, múltiplos ativos são avaliados em conjunto como uma base de garantia unificada. O portfólio é mensurado utilizando uma única fórmula agregada:
نسبة LTV للمحفظة = إجمالي رصيد القرض ÷ إجمالي قيمة الضمان
Por exemplo:
- Valor da garantia em Bitcoin: US$ 100,000
- Valor da garantia em Ethereum: US$ 50,000
- Valor garantido do XRP: US$ 50,000
- Valor total da garantia: US$ 200,000
- Saldo devedor: US$ 100,000
- Índice LTV da carteira: 50%
Se o valor do XRP cair enquanto o Bitcoin permanecer estável ou subir, a relação LTV (Loan-to-Value) geral da carteira ainda poderá ser mais saudável do que se o empréstimo em XRP fosse analisado isoladamente. Os juros não são uma solução mágica de diversificação, mas sim uma visão mais clara e unificada do risco.
Por que garantias diversificadas podem melhorar a estabilidade?
A garantia cruzada pode melhorar a estabilidade do risco quando os ativos não se movem na mesma direção ou na mesma velocidade. Um conjunto diversificado de garantias pode absorver a fragilidade de um ativo se outros ativos mantiverem ou aumentarem seu valor.
Isso pode reduzir a fragmentação e facilitar a gestão de riscos. Também pode tornar o painel de controle mais útil, pois o tomador de empréstimo visualiza a exposição no nível da carteira, em vez de em componentes de empréstimo separados.
As nuances do risco são importantes. As criptomoedas podem se tornar altamente correlacionadas durante vendas em larga escala. BTC, ETH, XRP, SOL e altcoins podem cair juntas durante períodos de estresse no mercado. A garantia cruzada pode melhorar a supervisão e aumentar a estabilidade em algumas circunstâncias, mas não garante proteção contra liquidação.
| a estrutura | Como os riscos são medidos? | الفائدة الرئيسية |
|---|---|---|
| empréstimos isolados | Cada empréstimo possui sua própria garantia e taxa LTV (relação empréstimo-valor). | Simples, mas fragmentado |
| Carteira com segurança cruzada | O saldo total do empréstimo é comparado ao valor total da garantia. | Uma visão unificada do risco e um monitoramento potencialmente mais estável do portfólio. |
| Criar um programa especial | A estrutura do portfólio pode ser personalizada com o apoio do gestor. | Mais adequado para estratégias de capital de grande porte ou complexas. |
A diversificação ajuda, mas a interdependência das criptomoedas pode aumentar.
A garantia cruzada pode facilitar o monitoramento de riscos e melhorar a estabilidade quando os ativos se comportam de maneira diferente. No entanto, ela não garante proteção durante grandes liquidações de mercado, quando os principais ativos de criptomoedas podem cair simultaneamente.
A demanda do cliente tornou-se a infraestrutura do produto.
Este também é um exemplo útil do posicionamento personalizado da CoinRabbit. O recurso não foi desenvolvido como uma melhoria geral do painel de controle. Em vez disso, surgiu de uma necessidade do cliente: diversos tomadores de empréstimo desejavam uma visão unificada de seu capital, risco e garantias.
Essa é a diferença entre um produto desenvolvido exclusivamente para transações isoladas e uma plataforma construída em torno da gestão de capital a longo prazo. Quanto mais complexo o portfólio, mais importante se torna a interface de risco.
Caminho de Expansão
A evolução dos empréstimos garantidos por criptomoedas: de empréstimos-piloto a estratégias de alta relação empréstimo-valor e programas especiais.
O caminho ideal não começa com um salto da mera curiosidade para a alavancagem máxima. O caminho mais seguro é gradual:
- Utilize um empréstimo experimental para entender o fluxo de trabalho.
- Utilize um empréstimo real para implementar a estratégia.
- Não utilize um índice LTV elevado a menos que o mutuário compreenda os controles de risco.
- Utilize garantias cruzadas quando vários ativos precisarem ser gerenciados como uma única unidade de risco.
- Utilize o Programa Privado quando o tamanho ou a complexidade do capital exigirem suporte dedicado.
Embora o suporte humano 24 horas por dia, 7 dias por semana, seja um recurso padrão disponível para todos os clientes, o Programa Privado destina-se àqueles com capital superior a US$ 500,000 e oferece benefícios exclusivos, incluindo suporte de um gestor privado, taxas especiais, condições de empréstimo personalizadas, reembolsos de empréstimo, garantia cruzada, transferências bancárias diretas e negociação de balcão.
Aprenda como o sistema funciona através de um empréstimo experimental.
O objetivo de um empréstimo de teste é gerar confiança no sistema. Ele ensina como o painel de controle funciona, como os alertas são recebidos, o processo de reembolso e como o suporte responde. O empréstimo deve ser pequeno o suficiente para que o usuário se concentre no aprendizado, em vez de se preocupar em defender uma grande situação financeira.
Como implementar sua estratégia financeira usando um empréstimo real
Um empréstimo verdadeiro é a fase em que o tomador aplica a lógica de comprar, tomar emprestado e morrer, com um objetivo claro. Esse objetivo pode ser uma compra, cobrir despesas comerciais, aproveitar uma oportunidade de investimento ou ajustar um portfólio. Nessa fase, o tomador deve compreender a relação LTV (relação empréstimo-valor), a relação LTV de liquidação, a acumulação de juros, o cronograma de pagamento e o retorno sobre a garantia.
Como aumentar a eficiência do capital com empréstimos de alta relação empréstimo-valor (LTV)
Um empréstimo com alta relação empréstimo-valor (LTV) representa um estágio de eficiência de capital. Ele permite ao mutuário acessar uma parcela maior do valor da garantia sem precisar vendê-la, mas também exige um monitoramento mais rigoroso. Nesse estágio, a relação LTV atual, a relação LTV de liquidação, os alertas, o recurso de aumento automático e a capacidade de resposta tornam-se cruciais.
Como escolher a relação LTV adequada para a velocidade de resposta ao risco da sua empresa.
Um mutuário que consulta seu painel de controle diariamente, utiliza alertas e possui garantias de reserva disponíveis pode gerenciar um perfil de risco diferente de alguém que busca um empréstimo passivo. Uma relação LTV (relação empréstimo-valor) mais alta exige uma tomada de decisão mais rápida.
Gerencie seu portfólio de forma eficiente por meio de empréstimos com garantia cruzada.
As estruturas de garantia cruzada tornam-se importantes quando múltiplos ativos e empréstimos criam riscos fragmentados. Em vez de gerenciar cada posição de garantia individualmente, o tomador de empréstimo monitora a relação LTV (relação empréstimo-valor) de todo o portfólio e a exposição geral ao risco.
Isso é particularmente útil para investidores experientes que já pensam em termos de alocação de capital em vez de contrair empréstimos com garantia em um único ativo.
Personalize a estrutura do seu empréstimo com o Programa Privado.
O Programa Privado é uma camada de expansão dedicada a clientes de alto patrimônio. Ele foi projetado para clientes com capital maior, portfólios de investimento mais complexos ou necessidades de suporte que vão além do fluxo padrão do painel de controle.
Para esses usuários, o valor não está apenas no empréstimo em si. Está na possibilidade de discutir condições de empréstimo personalizadas, opções de pagamento, estruturas de garantia cruzada, comunicação direta e objetivos e solicitações mais amplos de gestão de capital com um gerente dedicado.
Empréstimos com LTV máximo de 90% (Página de Empréstimos da CoinRabbit) Faixa de LTV de 80% a 95% (Página de Empréstimos da CoinRabbit) Financiamento em 10 minutos (Cena de maio de 2026) Mais de 350 ativos aceitos como garantia (Página de Empréstimos da CoinRabbit) Sem necessidade de refinanciamento (Página de Empréstimos da CoinRabbit) Limite de patrimônio líquido de US$ 500,000 ou mais Programa Privado (Página do Programa Privado da CoinRabbit)
Aqui, fornecemos respostas técnicas detalhadas sobre os mecanismos de empréstimos garantidos por criptomoedas e como os principais participantes do mercado de moedas digitais podem alavancar esses instrumentos financeiros complexos para preservar e aumentar seu capital no âmbito de organizações autônomas descentralizadas.
Perguntas frequentes sobre empréstimos garantidos por criptomoedas
Qual é o primeiro passo para obter um empréstimo garantido por criptomoedas?
O primeiro passo é definir o plano de capital. Antes de escolher o valor do empréstimo, o tomador deve saber por que precisa da liquidez, quais criptomoedas deseja manter, por quanto tempo espera que o empréstimo permaneça ativo e como agirá caso o valor da garantia diminua.
O que significa a relação LTV em um empréstimo garantido por criptomoedas?
A relação empréstimo-valor (LTV, na sigla em inglês) é a relação entre o valor do empréstimo e o valor da garantia. Por exemplo, um empréstimo de US$ 5,000 com garantia de US$ 10,000 tem uma LTV de 50%. Os termos da CoinRabbit definem a LTV como a relação entre o valor do empréstimo e o valor da garantia, observando que uma LTV mais alta proporciona mais fundos de empréstimo, mas também aumenta o risco de chamadas de margem ou liquidação.
Por que a CoinRabbit oferece uma taxa de LTV de até 90%?
Uma relação LTV mais alta oferece aos tomadores de empréstimo maior flexibilidade de capital do que a mesma base de garantia. Isso pode ser útil em estratégias do tipo "comprar, tomar emprestado e morrer", nas quais o usuário deseja obter liquidez sem vender o ativo subjacente. No entanto, essa estratégia deve ser usada com cautela, pois uma relação LTV mais alta deixa menos espaço para movimentos negativos de preço.
Uma relação LTV mais alta é melhor?
Nem sempre. Uma relação LTV mais alta melhora a liquidez, enquanto uma relação LTV mais baixa proporciona uma margem de segurança maior. A escolha certa depende da volatilidade da garantia, do plano de pagamento, da tolerância ao risco, do prazo do empréstimo e da capacidade do mutuário de monitorar ativamente a situação.
Qual é a relação LTV para filtração?
O LTV (Valor de Liquidação) é o limite a partir do qual um empréstimo pode ser liquidado se o valor da garantia cair abaixo desse limite. Os termos da CoinRabbit definem uma chamada de margem como o limite de liquidação e a liquidação como a venda automática da garantia para cobrir o empréstimo e os juros acumulados quando o valor da garantia se torna insuficiente.
Qual a diferença entre uma taxa de filtragem LTV de 80% e uma de 90% a 95%?
Uma relação LTV (Loan-to-Value) de liquidação mais alta significa que a garantia pode depreciar ainda mais antes que a posição atinja o limite de liquidação, assumindo a mesma relação LTV inicial. Por exemplo, um empréstimo de US$ 5,000 contra uma garantia de US$ 10,000 atinge um limite de liquidação de 80% quando a garantia é avaliada em aproximadamente US$ 6,250, um limite de 90% quando o valor é de aproximadamente US$ 5,556 e um limite de 95% quando o valor é de aproximadamente US$ 5,263. Isso proporciona mais margem de manobra, mas não elimina o risco de liquidação.
Como funciona a garantia cruzada?
A garantia cruzada consiste na avaliação de múltiplos ativos como garantia, considerando-os como uma única base consolidada. Em vez de acompanhar cada empréstimo individualmente, o tomador pode monitorar a relação empréstimo-valor (LTV) de toda a carteira, calculada dividindo-se o saldo total do empréstimo pelo valor total da garantia. Isso pode simplificar a gestão de riscos em carteiras diversificadas.
A garantia cruzada elimina o risco de liquidação?
Não. A garantia cruzada pode melhorar a visibilidade do risco e tornar um portfólio mais estável quando os ativos se movem de forma diferente, mas não protege contra quedas generalizadas do mercado. Durante períodos de extrema tensão no mercado, os ativos de criptomoedas podem se tornar altamente correlacionados.
O que é recuperação de empréstimos?
A recuperação de empréstimos é uma opção com suporte financeiro, criada para ajudar clientes elegíveis a recuperar ou reestruturar uma situação financeira após liquidação ou dificuldades extremas, quando disponível. A CoinRabbit lista a recuperação de empréstimos como um serviço dentro do seu Programa Privado, mas os mutuários devem verificar os critérios de elegibilidade, os passos operacionais, o cronograma e os requisitos de pagamento antes de utilizá-lo.
Devo começar com um empréstimo de teste antes de usar uma taxa de LTV alta?
Sim, essa é a abordagem mais disciplinada. Um empréstimo de demonstração ajuda os usuários a entender o processo de transferência de garantia, financiamento, monitoramento pelo painel de controle, alertas, reembolso e devolução da garantia antes de se comprometerem com um grande investimento de capital ou escolherem uma taxa de LTV (relação empréstimo-valor) mais alta.
Posso pagar antecipadamente?
As perguntas frequentes gerais da CoinRabbit afirmam que os empréstimos com prazo fixo permitem o pagamento antecipado, enquanto os empréstimos sem prazo definido podem ser pagos integralmente ou parcialmente a qualquer momento. Os mutuários devem revisar as informações.
Próximo passo: Entender os empréstimos garantidos por criptomoedas
Os benefícios de um empréstimo garantido por criptomoedas aumentam quando o tomador compreende completamente sua estrutura antes de expandi-lo. A relação empréstimo-valor (LTV) determina a quantidade de liquidez que pode ser liberada, enquanto a relação de liquidação-valor (LTV) determina o nível de risco que pode levar à liquidação da garantia. Alertas, recursos de aumento automático e ferramentas de pagamento ajudam a gerenciar o risco, mas não substituem a disciplina do tomador. A recuperação do empréstimo e a garantia cruzada podem adicionar flexibilidade a portfólios maiores ou mais complexos, desde que o tomador saiba como utilizar essas ferramentas.
A estratégia "Comprar, Tomar Empréstimo, Morrer" não significa empréstimos indiscriminados, mas sim manter a exposição a ativos enquanto se aumenta a flexibilidade de capital. Isso só é possível quando o empréstimo é cuidadosamente estruturado, monitorado e ampliado.

Comentários estão fechados.